
Oro e argento dal boom iniziale al forte ribasso cosa sta cambiando nel mercato dei metalli preziosi
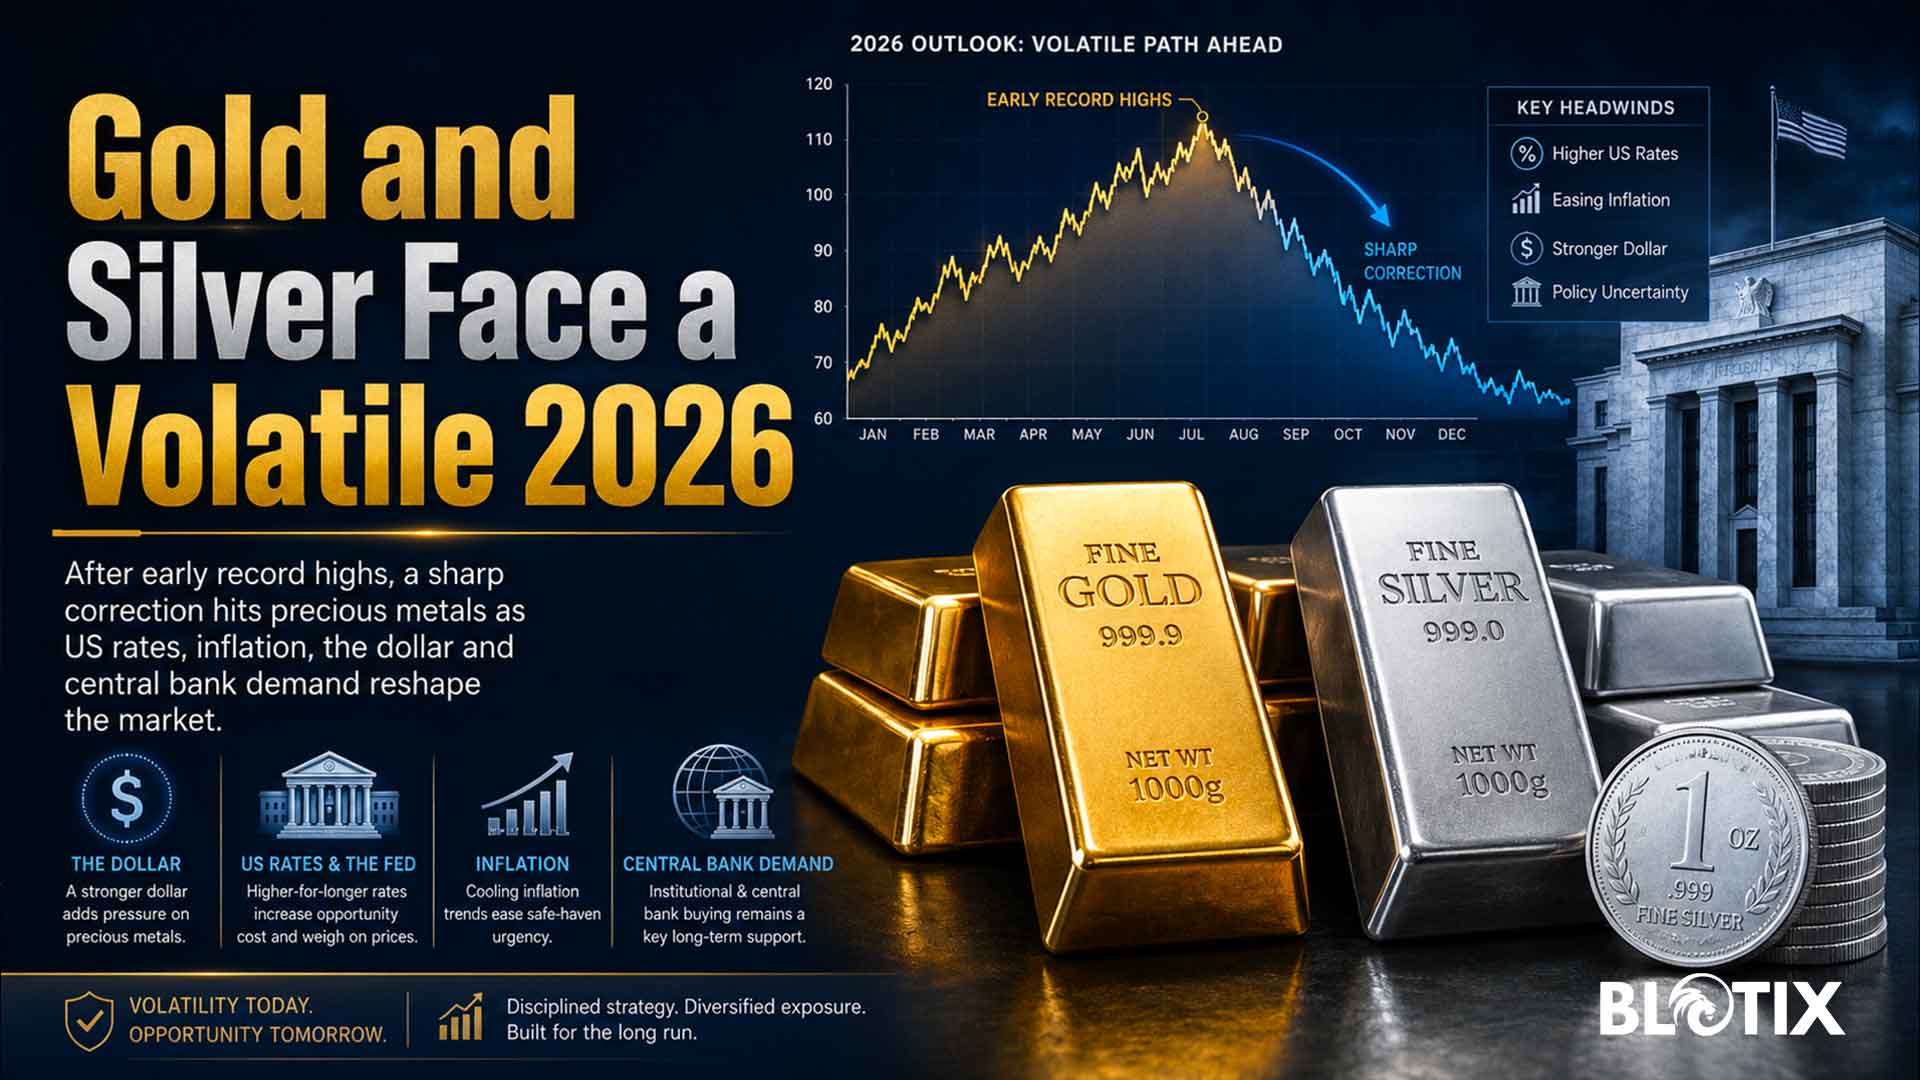
Nel 2026 oro e argento sono tornati al centro dell’attenzione dei mercati, ma non nel modo lineare che molti investitori si aspettavano. Dopo una partenza fortissima, con nuovi massimi storici e un entusiasmo alimentato da inflazione, incertezza geopolitica e domanda delle banche centrali, i due metalli preziosi hanno imboccato una fase di correzione molto dura. Il risultato è un mercato più nervoso, meno prevedibile e soprattutto più selettivo, nel quale il vecchio rifugio sicuro non basta più a garantire stabilità immediata.
L’oro aveva iniziato l’anno con grande forza, confermando il proprio ruolo di bene rifugio nei momenti di tensione internazionale e di sfiducia verso le valute tradizionali. Molti investitori lo avevano acquistato per proteggersi dall’inflazione, dalla debolezza del dollaro e dalle oscillazioni dei mercati azionari. Anche l’argento aveva corso con decisione, sostenuto sia dalla componente finanziaria sia dal suo utilizzo industriale, soprattutto nei settori legati alla transizione energetica, all’elettronica e alle nuove tecnologie. Per alcune settimane sembrava che i metalli preziosi potessero continuare la loro corsa senza ostacoli.
Poi lo scenario è cambiato. La risalita delle aspettative sui tassi di interesse americani ha riportato prudenza sui mercati. Quando il costo del denaro resta alto o rischia di salire ancora, gli investitori tendono a guardare con maggiore interesse agli strumenti che offrono rendimento, come obbligazioni e titoli di Stato. L’oro, invece, non produce cedole né interessi. Per questo, in una fase di tassi elevati, può perdere parte del suo fascino, almeno nel breve periodo. Non significa che il suo ruolo venga meno, ma che il prezzo può subire pressioni anche forti.
Il caso dell’argento è ancora più delicato. A differenza dell’oro, l’argento vive una doppia identità: è metallo prezioso, ma anche materia prima industriale. Questa caratteristica lo rende più dinamico nelle fasi positive, ma anche più fragile quando il mercato teme un rallentamento economico. Se la domanda industriale rallenta o se gli investitori riducono l’esposizione agli asset più volatili, l’argento può scendere più rapidamente dell’oro. È proprio quello che si è visto nella correzione del 2026, con movimenti molto ampi e una maggiore sensibilità al clima generale dei mercati.
Anche i titoli delle società minerarie hanno risentito della fase negativa. Le aziende più esposte all’oro hanno mostrato una maggiore capacità di tenuta, mentre quelle legate in modo più diretto all’argento hanno sofferto maggiormente. Questo dimostra che non tutti gli strumenti collegati ai metalli preziosi si muovono allo stesso modo. Comprare oro fisico, investire in ETF, acquistare azioni minerarie o esporsi all’argento significa assumere rischi diversi, anche quando il tema di fondo sembra identico.
La domanda ora è se questa correzione rappresenti una semplice pausa dopo una corsa eccessiva oppure l’inizio di una fase più lunga di debolezza. Molto dipenderà dalle prossime mosse della Federal Reserve, dall’andamento dell’inflazione e dalla forza del dollaro. Se i tassi dovessero restare elevati più a lungo, oro e argento potrebbero continuare a muoversi con difficoltà. Se invece tornasse l’aspettativa di una politica monetaria più morbida, i metalli preziosi potrebbero ritrovare sostegno.
Il punto centrale è che il 2026 sta mostrando una verità spesso dimenticata: anche i beni rifugio possono essere volatili. Oro e argento restano asset importanti in una strategia di diversificazione, ma non sono strumenti immuni dalle correzioni. Il loro valore non dipende solo dalla paura dei mercati, ma anche da tassi, dollaro, domanda globale, banche centrali e aspettative economiche. Per questo, più che inseguire i record, oggi serve leggere il contesto. La fase attuale non cancella il ruolo storico dei metalli preziosi, ma ricorda che anche il rifugio, quando il mercato cambia vento, può attraversare tempeste profonde.
Blotix Press Office