
Ueno Bank sotto risoluzione: conti bloccati e impeachment per Santiago Peña
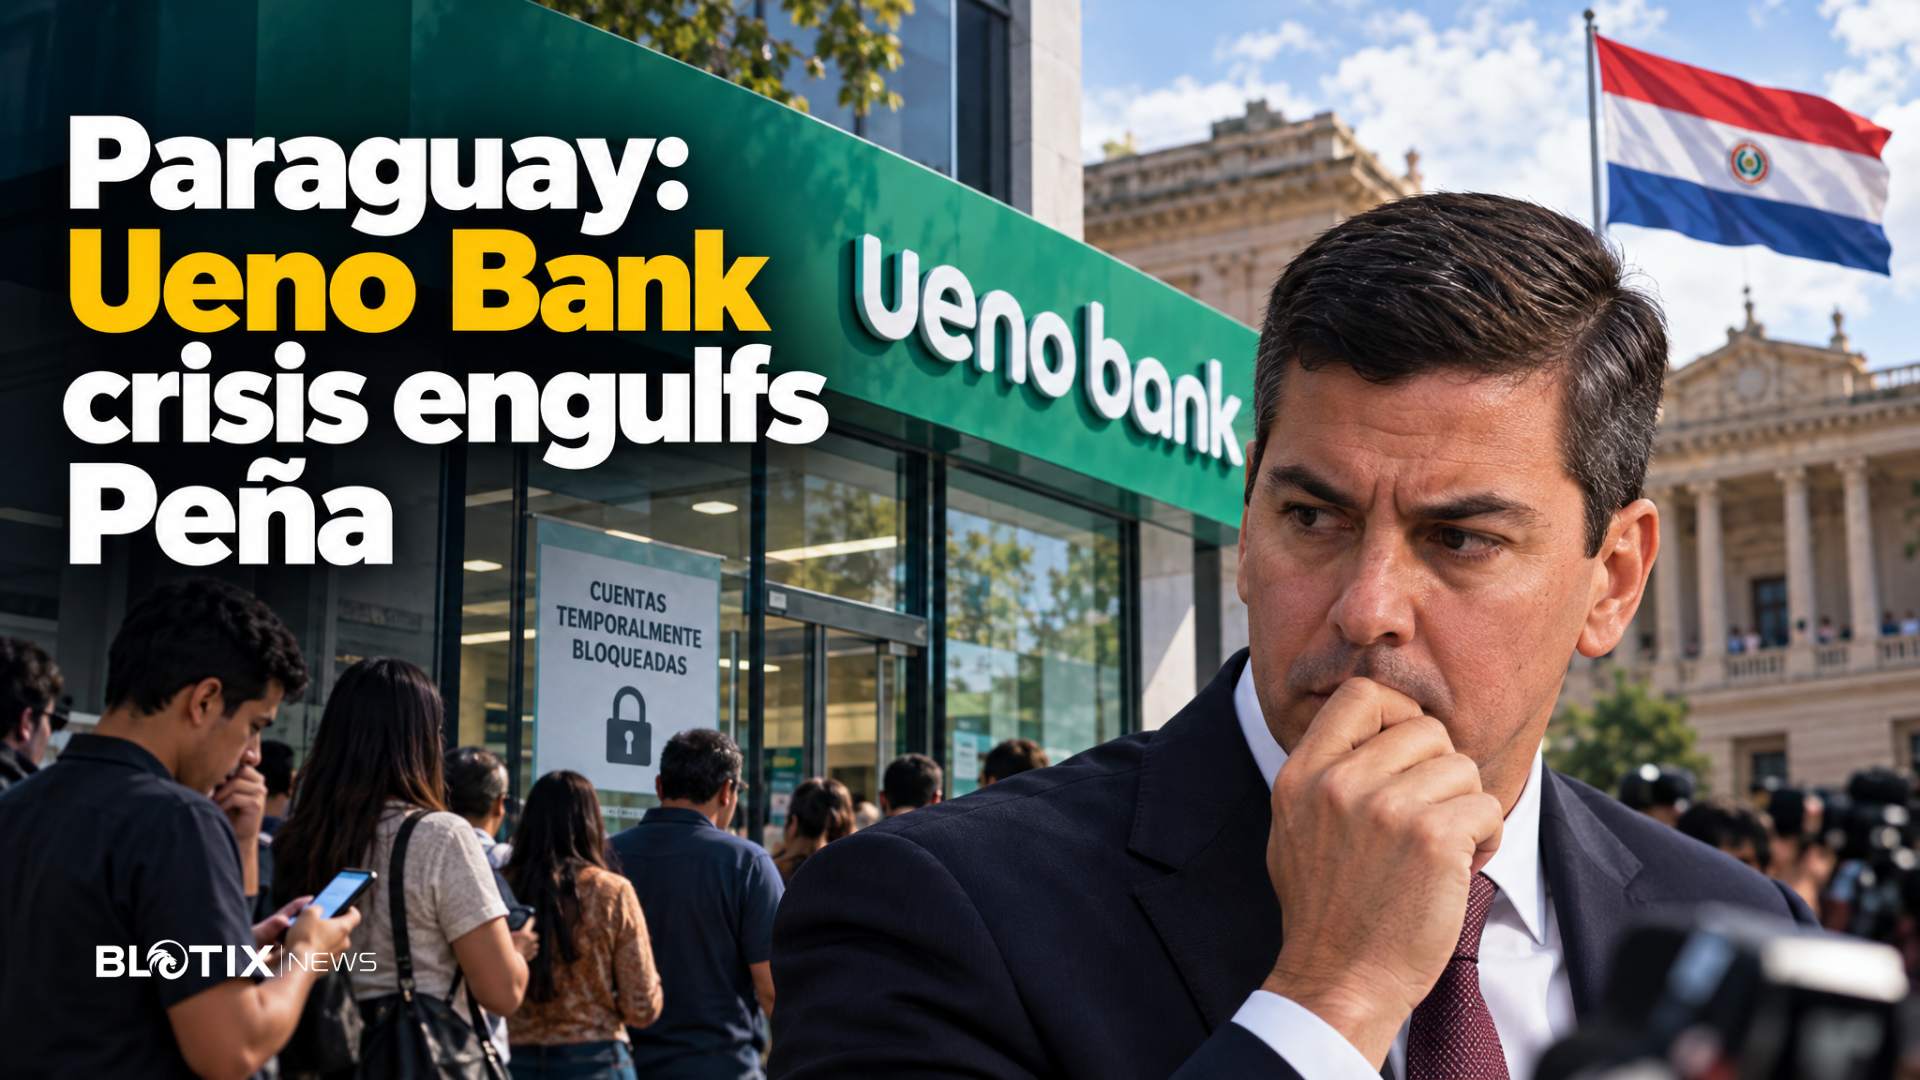
La crisi di Ueno Bank ha aperto in Paraguay una doppia emergenza, bancaria e politica. La Banca centrale ha posto sotto sequestro l’istituto digitale, avviando una procedura di risoluzione dopo averne segnalato la situazione finanziaria estremamente rischiosa, al limite del dissesto. I conti correnti sono stati temporaneamente bloccati e i clienti non possono accedere ai risparmi né effettuare operazioni online. Nelle stesse ore il presidente Santiago Peña, già azionista della banca fino al marzo 2025, ha annunciato le proprie dimissioni, mentre la Camera ha votato per sottoporlo a impeachment. Poiché il Congresso non aveva ancora formalizzato le dimissioni, Peña restava di fatto in carica.
La dimensione dell’intervento rende il caso particolarmente sensibile. A giugno Ueno Bank aveva dichiarato di avere 3 milioni di clienti, pari al 60 per cento della popolazione adulta del paese. Il blocco temporaneo dei rapporti bancari coinvolge quindi una platea molto ampia e ha provocato proteste davanti alle filiali chiuse e al parlamento. La vicenda mostra quanto possa diventare rilevante la continuità operativa di un intermediario digitale quando una banca concentra una base di clienti così estesa: l’interruzione dell’accesso ai conti riguarda tanto i risparmi quanto l’operatività online degli utenti.
La risoluzione avviata dalla Banca centrale prevede il trasferimento delle attività più importanti di Ueno Bank ad altri istituti e la liquidazione di quelle residue. Carlos Carvallo, presidente della Banca centrale, ha accettato di dimettersi dopo che Peña ne aveva chiesto l’uscita, ma ha dichiarato che resterà alla guida dell’autorità fino alla conclusione della procedura. Carvallo aveva presieduto Ueno Bank dal 2021 al 2023, prima della nomina alla Banca centrale da parte di Peña. Questa successione di incarichi colloca la gestione della crisi anche sul terreno della fiducia nelle istituzioni chiamate a vigilare e a gestire il passaggio delle attività della banca.
Il primo tema concreto è la protezione dei depositanti. La Banca centrale ha comunicato che nei giorni successivi avrebbe rimborsato fino a 228,3 milioni di guaraní paraguaiani per cliente, una somma indicata come equivalente a circa 34mila euro. Secondo le stime preliminari rese note dall’autorità, il limite dovrebbe coprire i risparmi del 97 per cento dei clienti. Per chi dispone di somme superiori, invece, non è stata garantita la restituzione integrale. Il tetto annunciato distingue dunque tra la larga maggioranza dei correntisti, che dovrebbe rientrare nella soglia prevista, e le posizioni eccedenti, per le quali il rimborso completo non è assicurato.
Alla base del provvedimento c’è il deterioramento della solidità patrimoniale dell’istituto. La Banca centrale ha affermato che il coefficiente di solvibilità di Ueno Bank era inferiore alla metà del minimo previsto dalla legge. Si tratta dell’indicatore che mette in rapporto il capitale disponibile di una banca con le sue esposizioni e misura la capacità dell’istituto di assorbire perdite. Il dato comunicato dall’autorità segnala quindi una carenza di capitale rispetto alla soglia legale e spiega l’avvio della procedura straordinaria.
L’inchiesta riguarda anche i rapporti tra Ueno Bank e il Grupo Vázquez, il conglomerato proprietario dell’istituto. La banca è accusata di aver concesso prestiti eccessivi e poco trasparenti a società legate ai soci del gruppo. Le autorità hanno disposto l’arresto di otto persone, fra cui il presidente e l’amministratore delegato della banca. I pubblici ministeri hanno indicato Peña fra gli indagati, pur precisando che non era ancora stato chiamato a testimoniare. Le contestazioni sono oggetto di indagine e non costituiscono un accertamento di responsabilità.
Il legame di Peña con Ueno Bank ha trasformato una crisi bancaria in una questione istituzionale. Il presidente guida il Partito Colorado, al governo in Paraguay quasi senza interruzioni dal 1947. Se lasciasse l’incarico, diventerebbe senatore a vita e disporrebbe dell’immunità parlamentare. Il Senato era atteso per esaminare l’impeachment, mentre la mancata formalizzazione delle dimissioni manteneva aperta l’incertezza sulla sua posizione.
La pressione aumenta per l’esposizione di risorse pubbliche presso Ueno Bank. L’istituto aveva dichiarato di gestire l’equivalente di oltre 700 milioni di euro di denaro pubblico, compresi 338 milioni di euro investiti dal fondo pensionistico e sanitario statale. Il fondo ha comunicato che le pensioni continueranno a essere pagate normalmente e che sta trasferendo presso un’altra banca i conti di circa 32mila pensionati che ricevevano l’assegno tramite Ueno Bank. Ha inoltre annunciato azioni legali per recuperare gli investimenti.
Il caso mette in evidenza un punto essenziale della finanza digitale: la tecnologia può ampliare la diffusione dei servizi bancari, ma non sostituisce i requisiti di capitale, la trasparenza nella concessione del credito e l’efficacia della vigilanza. Ueno Bank, fondata nel 2021 e divenuta rapidamente una delle maggiori banche del Paraguay, è ora al centro di una procedura che dovrà affrontare insieme la tutela dei correntisti, il trasferimento delle attività e le conseguenze politiche e giudiziarie dello scandalo.
Blotix Press Office