
Blog
- : Sì
- : No
- : Sì
CoreWeave ha riportato nel terzo trimestre del 2026 ricavi per 3,66 miliardi di dollari, in crescita del 168% rispetto allo stesso periodo dell’anno precedente, e una perdita netta di 709 milioni di dollari. Con la diffusione dei conti dell’11 novembre, la società ha inoltre alzato la guidance sui ricavi annuali, indicandola in una fascia compresa tra 13 e 13,3 miliardi di dollari. Dopo la pubblicazione dei risultati, il titolo CoreWeave è salito del 21,9%.
I dati descrivono una società in forte espansione sul fronte dei ricavi ma ancora in perdita nel trimestre. Le due informazioni non sono sovrapponibili: il fatturato misura i ricavi rilevati nel periodo, mentre la perdita netta esprime il risultato finale dopo costi e altre voci contabilizzate. La crescita dei ricavi, quindi, non equivale di per sé a redditività.
Un altro elemento comunicato da CoreWeave riguarda le entrate attese dai clienti: nei tre mesi successivi l’azienda prevede circa 9 miliardi di dollari tra prepagamenti e depositi. La società ha presentato questa prospettiva come un fattore in grado di attenuare le preoccupazioni sul finanziamento. Si tratta però di una previsione aziendale e non di un dato già realizzato. Inoltre, prepagamenti e depositi non vanno automaticamente assimilati a ricavi maturati o a utile netto: rappresentano voci diverse, con significati contabili e finanziari distinti.
Anche la nuova fascia di guidance, tra 13 e 13,3 miliardi di dollari, resta un obiettivo comunicato dalla società per l’intero esercizio e non un risultato conseguito. Il mercato ha reagito positivamente alla combinazione tra ricavi trimestrali, revisione delle attese annuali e indicazioni sui flussi previsti dai clienti, ma i numeri disponibili non consentono di stabilire quali fattori abbiano pesato singolarmente sul rialzo del titolo.
Nella seduta dell’11 novembre, il DRAM ETF ha registrato un aumento dell’8% e i titoli dei semiconduttori hanno guadagnato oltre il 4%. Il dossier collega questi movimenti anche alla lettura positiva dei risultati di CoreWeave, ma una variazione giornaliera di mercato non dimostra da sola un rapporto causale né certifica un miglioramento uniforme delle prospettive dell’intero comparto.
La notizia riunisce dunque dati di natura diversa: ricavi trimestrali già riportati, una perdita netta rilevante, una guidance annuale rivista al rialzo e prepagamenti e depositi attesi. Nei prossimi risultati sarà possibile confrontare le indicazioni prospettiche diffuse dalla società con i valori effettivamente realizzati, senza confondere le aspettative finanziarie con risultati già maturati.
Blotix Press Office
Prima di emettere un solo wBLOTIX su Ethereum, Blotix Fund LLC dovrà vincolare un BLOTIX sulla propria blockchain. È la regola da cui parte la società per portare il suo token su una seconda rete, evitando che la stessa unità possa essere spesa due volte. Il piano prevede una dotazione iniziale di 21 milioni di wBLOTIX. Per metterli in circolazione serviranno altrettanti token originari, che resteranno bloccati per tutto il tempo in cui faranno da copertura.
La lettera iniziale viene dall’inglese wrapped, che significa avvolto. Per chi usa un portafoglio digitale, la novità riguarda soprattutto il luogo in cui potrà utilizzare il token. Sulla rete Ethereum, wBLOTIX seguirà lo standard ERC-20 e potrà quindi essere gestito dai portafogli e dalle applicazioni che lo integreranno. I 21 milioni indicano la quantità prevista al debutto. Il progetto lascia spazio a emissioni successive, ciascuna subordinata al blocco di un numero equivalente di BLOTIX sulla rete interna.
Su quella rete proseguirà anche il programma di burn, ossia l’eliminazione definitiva di una parte dei token rispetto alla dotazione originaria di mille miliardi di BLOTIX. Chi vorrà seguirne l’andamento potrà consultare su Blotix Scan le singole operazioni, le quantità eliminate e quelle rimaste. I BLOTIX vincolati a copertura saranno esclusi dal burn. Se la disponibilità interna diminuirà, i wBLOTIX già emessi potranno rappresentarne una quota percentuale maggiore anche restando invariati di numero. La parità tra le quantità lascia aperta la questione del prezzo, che su ciascun mercato dipenderà anche dalla domanda e dalla liquidità disponibile.
Accanto al controllo su quanti token possono circolare, Blotix Fund LLC guarda a chi può autorizzarne il trasferimento. È il terreno di BLOTIX Quantum Security, un progetto di ricerca ancora preliminare. Molte firme digitali usate sulle blockchain si basano su problemi matematici che un computer quantistico sufficientemente potente potrebbe, in futuro, risolvere. Per chi custodisce token o diritti su beni reali rappresentati in forma digitale, diventerebbe allora più difficile distinguere un’operazione autentica da una autorizzata con una firma falsificata.
Blotix intende sperimentare ML-DSA, uno standard di firma progettato per resistere a questo scenario e utilizzabile sui normali computer. Il primo obiettivo è un Quantum Wallet, un portafoglio sperimentale con cui firmare le operazioni e farle verificare da un programma sulla blockchain. Dopo lo studio di fattibilità sono previste prove in un ambiente di test di Ethereum, verifiche di compatibilità e controlli indipendenti. Dai risultati dipenderanno i tempi di sviluppo e le eventuali applicazioni commerciali.
Blorion muove intanto i primi passi verso una civiltà blockchain attiva con la Banca del Tempo e della Partecipazione. L’app in preparazione permetterà di cercare beni e servizi per categoria e territorio. Una sarta potrebbe accorciare un abito per un vicino e usare gli Orion ricevuti per pagare una lezione di spagnolo a un’altra persona. Orion sarà l’unità di conto del circuito, utilizzabile anche per fare un dono. L’accesso sarà aperto a chi parte da zero e i crediti resteranno spendibili nella comunità, senza conversione in denaro o criptovalute. Restano da stabilire la data di rilascio dell’app e i criteri per premiare i contributi individuali.
Chi desidera contribuire anche alle decisioni potrà intraprendere il percorso per diventare Ambassador. Il modello proposto riconosce a tutti i membri la possibilità di avanzare idee e affida agli Ambassador il voto sulle materie previste dal futuro regolamento. Il loro ruolo si giocherà anche fuori dall’app, nel coinvolgere artigiani, associazioni e professionisti disposti a mettere in comune ciò che sanno fare. Per la sarta che ha dedicato un pomeriggio a un vicino, la promessa di Blorion prenderà forma quando potrà davvero trovare, a pochi passi da casa, chi le insegnerà lo spagnolo.
Blotix Press Office
MARA Holdings ha venduto 13.597 Bitcoin nell’arco di sei settimane, per un controvalore di 1,1 miliardi di dollari. La quantità ceduta corrisponde a circa il 40% dei 34.012 BTC detenuti dalla società alla fine di settembre.
I proventi dell’operazione sono stati impiegati principalmente nel rimborso di prestiti garantiti da Bitcoin. Dopo il rimborso, la quota di monete impegnate come collaterale è passata dal 57% a meno del 5%. Il collaterale è l’attività data in garanzia per un finanziamento: in questo caso, Bitcoin detenuti dalla società. La riduzione della quota vincolata modifica quindi il rapporto tra le riserve digitali di MARA e i prestiti assistiti da tali riserve.
La cessione riduce al tempo stesso la quantità di Bitcoin detenuta rispetto al dato di fine settembre. Per un’impresa che conserva criptovalute in bilancio, la scelta di vendere una parte delle riserve comporta un passaggio concreto: l’asset digitale viene trasformato in risorse destinate a debito o ad altri impieghi, mentre diminuisce l’esposizione diretta ai Bitcoin ceduti.
MARA ha indicato di voler continuare a vendere Bitcoin per finanziare infrastrutture per l’intelligenza artificiale, rimborsare debiti e valutare eventuali riacquisti di azioni proprie. Si tratta di destinazioni prospettate dalla società e non di operazioni descritte come già completate. Un riacquisto di azioni, in particolare, richiederebbe una decisione e un’esecuzione successive; la vendita di Bitcoin non ne determina automaticamente la realizzazione.
Nel terzo trimestre del 2026, i ricavi di MARA sono diminuiti del 35%, a 164 milioni di dollari. La società è alla ricerca di nuove fonti di finanziamento. La vendita dei Bitcoin si inserisce in questa necessità di reperire risorse, insieme alla gestione del debito e ai progetti annunciati per nuove attività.
Fra questi figura l’intenzione di acquisire Long Ridge, società energetica, e l’esplorazione di progetti di data center per l’intelligenza artificiale. L’operazione su Long Ridge e i progetti per i data center restano, sulla base delle informazioni disponibili, intenzioni o iniziative in valutazione. Non sono indicati termini dell’eventuale acquisizione, investimenti previsti, tempistiche né risultati operativi attesi.
Il caso mette in evidenza una funzione concreta delle riserve in Bitcoin: possono essere mantenute, utilizzate come garanzia per un finanziamento oppure vendute per ottenere risorse da destinare ad altri obiettivi. Nel caso di MARA, la vendita di 13.597 BTC ha accompagnato una forte riduzione della quota di Bitcoin posta a garanzia dei prestiti e ha finanziato soprattutto il rimborso del debito. Le future vendite annunciate, gli investimenti nell’intelligenza artificiale, l’eventuale acquisizione di Long Ridge e possibili buyback restano elementi da valutare sulla base delle decisioni effettivamente adottate dalla società.
Blotix Press Office
Spiko Amundi Overnight Swap Fund, noto come SAFO, ha raggiunto 2,39 miliardi di dollari di patrimonio gestito alla fine di ottobre 2026, diventando il più grande fondo tokenizzato al mondo. Il fondo, lanciato nel marzo 2026 da Spiko in collaborazione con Amundi, ha superato l'Hashnote International Short Duration Yield Fund Ltd, USYC, fermo a 2,37 miliardi di dollari, e il BlackRock USD Institutional Digital Liquidity Fund, BUIDL, a 2,17 miliardi.
Il dato colloca SAFO al vertice di una graduatoria molto ravvicinata. La differenza rispetto a USYC è di 20 milioni di dollari, mentre il divario con BUIDL è di 220 milioni. Il primato descrive quindi la dimensione del patrimonio amministrato alla fine di ottobre, non una misura dei ricavi di Spiko né del rendimento ottenuto dagli investitori.
La crescita è stata rapida. Negli ultimi tre mesi considerati, gli asset di SAFO sono aumentati di circa il 30% al mese. Nello stesso periodo, la base degli investitori è cresciuta del 18% mensile, arrivando a oltre 10.000 tra entità legali e persone fisiche. I due indicatori misurano aspetti diversi: il primo riguarda il valore delle attività gestite dal fondo, il secondo il numero dei partecipanti. I dati non permettono di stabilire in quale misura l'espansione del patrimonio dipenda da nuovi ingressi o da importi più elevati conferiti da soggetti già presenti.
SAFO propone fondi del mercato monetario basati su blockchain nel quadro normativo UCITS dell'Unione europea. La tokenizzazione, in questo caso, riguarda la rappresentazione digitale delle quote del fondo attraverso un'infrastruttura blockchain. Non equivale, di per sé, a un'esposizione a criptoasset: il token è collegato a una quota o a un diritto relativo al prodotto finanziario, mentre il profilo economico dell'investimento resta legato alle attività e alle regole del fondo.
La presenza della blockchain non trasforma automaticamente un fondo in un prodotto privo di rischi né ne definisce, da sola, liquidità, condizioni di rimborso o diritti dei partecipanti. Il primato di SAFO segnala piuttosto che la tokenizzazione sta raggiungendo dimensioni rilevanti anche nei prodotti destinati alla gestione della liquidità, un segmento nel quale il patrimonio gestito è un indicatore centrale della scala operativa.
Nello stesso mese del sorpasso, Spiko ha raccolto 90 milioni di dollari in un round di finanziamento che ha attribuito alla società una valutazione di circa 800 milioni di dollari. Questa operazione va distinta dal patrimonio di SAFO: il finanziamento riguarda la società, mentre i 2,39 miliardi rappresentano gli asset gestiti dal fondo. Anche la valutazione aziendale non coincide con il valore delle quote detenute dagli investitori e non costituisce un'indicazione della loro performance futura.
Il confronto tra SAFO, USYC e BUIDL mostra una competizione ormai misurabile tra fondi tokenizzati di grande dimensione. Al tempo stesso, la distanza ridotta fra i primi due prodotti invita a leggere la classifica come una fotografia di fine ottobre 2026, non come una posizione definitiva. Il dato più significativo è la presenza di tre fondi oltre i 2 miliardi di dollari di patrimonio gestito: una scala che porta il confronto oltre il solo piano tecnologico e lo concentra su raccolta, distribuzione e struttura dei prodotti finanziari rappresentati su blockchain.
Blotix Press Office
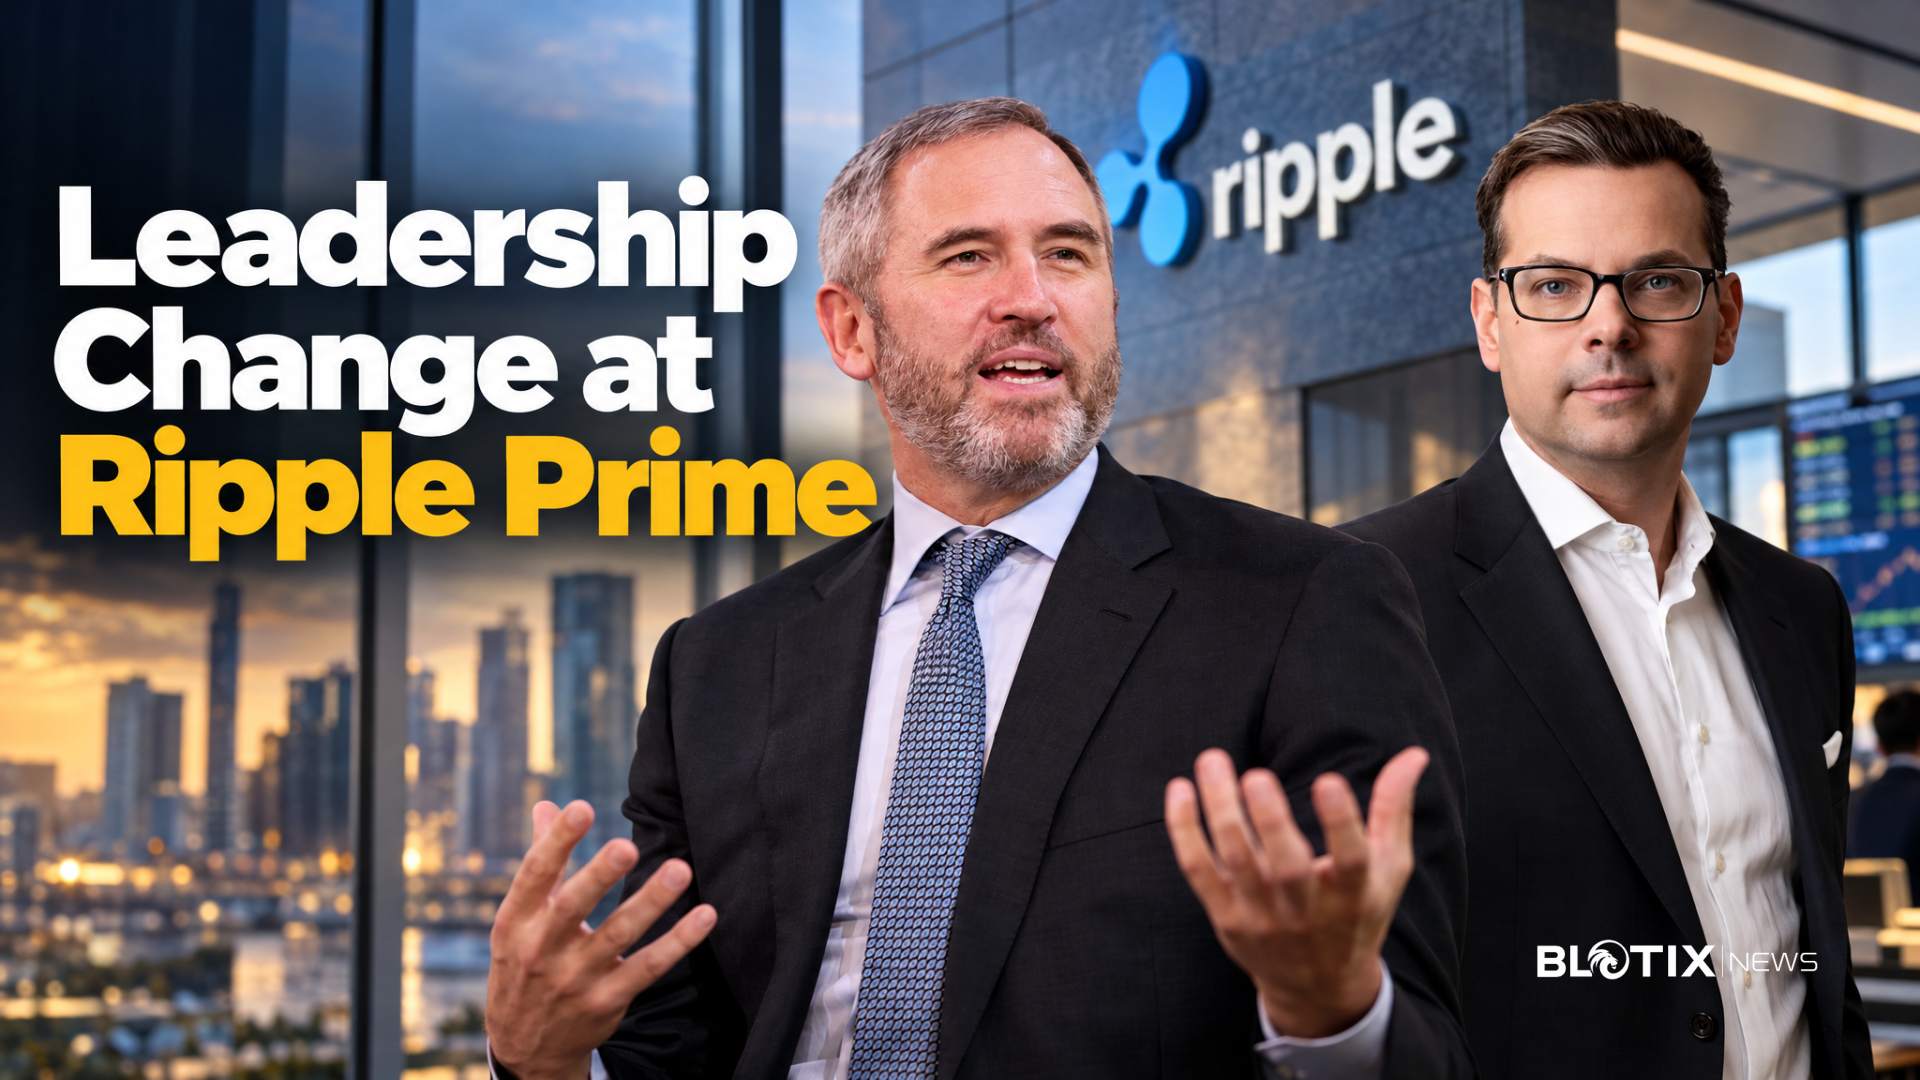
Marc Asch, fondatore di Hidden Road e responsabile di Ripple Prime, ha annunciato l’intenzione di dimettersi entro la fine dell’anno. La leadership della società passerà a Noel Kimmel, attuale Senior Vice President di Ripple Prime, che assumerà l’incarico all’interno del gruppo Ripple.
La decisione è stata confermata da un portavoce dell’azienda, che ha ringraziato Asch per il contributo offerto. Non sono state comunicate le ragioni delle dimissioni né ulteriori dettagli sui tempi e sulle modalità della transizione. Il dato definito, quindi, riguarda l’avvicendamento al vertice; non consente di dedurre cambiamenti nella strategia, nell’offerta o nell’operatività di Ripple Prime.
Ripple aveva acquisito Hidden Road per 1,25 miliardi di dollari, rinominandola Ripple Prime circa un anno fa. La società offre a clienti istituzionali servizi di prime brokerage, clearing e finanziamento nei mercati delle valute digitali e in quelli tradizionali. Si tratta di funzioni che affiancano l’accesso ai mercati e la gestione operativa delle transazioni: il clearing riguarda, in particolare, i processi di compensazione e regolamento delle operazioni, mentre il finanziamento può sostenere l’attività dei clienti secondo le condizioni previste dai singoli prodotti.
Nell’offerta di Ripple Prime rientra anche l’uso della stablecoin RLUSD di Ripple come collaterale per alcuni prodotti. Il collaterale è un’attività fornita a garanzia di un’obbligazione o di un’esposizione finanziaria. L’impiego di RLUSD in una parte dei servizi non implica che la stablecoin sia utilizzata nell’intera offerta né consente, da solo, di definire le caratteristiche economiche o giuridiche dei rapporti con i clienti.
Il cambio di guida riguarda dunque una piattaforma che opera per una clientela istituzionale tra mercati digitali e tradizionali. Kimmel subentra ad Asch alla guida di Ripple Prime; al di là di questa successione, non sono stati resi noti nuovi prodotti, iniziative o modifiche organizzative.
Blotix Press Office
- Futures perpetui su azioni: la causa che mette alla prova l’autorità della CFTC
- Formation Securities prepara una piattaforma Solana per azioni tokenizzate
- NYSE punta su Avalanche per liquidazione e compensazione delle azioni tokenizzate
- Stablecoin, pagamenti a 482 miliardi mentre l’offerta cresce solo dello 0,4%