
Blog
- : Sì
- : No
- : Sì
La Russia si prepara ad aprire alla negoziazione regolamentata di Bitcoin, Ether e USDT per gli investitori al dettaglio, ma dentro un perimetro molto ristretto. Cointelegraph riferisce che le regole finalizzate dalla Banca di Russia consentiranno l’accesso ai tre asset dal 17 novembre 2026 attraverso intermediari regolamentati. Il modello non configura una liberalizzazione generalizzata delle criptovalute: combina un’offerta limitata di strumenti, verifiche obbligatorie per gli investitori e vincoli sulle operazioni che avvengono fuori dai canali autorizzati.
Per gli investitori non qualificati, il limite indicato è di 300.000 rubli all’anno per ciascun intermediario, una somma che l’articolo quantifica in circa 3.700 dollari. La soglia riguarderebbe broker, gestori patrimoniali e fornitori di servizi di scambio autorizzati. Gli investitori qualificati non avrebbero invece un limite di acquisto, pur restando sottoposti al test richiesto prima di operare. Non sono specificati i contenuti di questa verifica, i requisiti per la qualifica degli investitori né le modalità pratiche di applicazione dei limiti.
La scelta di restringere l’offerta iniziale a Bitcoin, Ether e USDT è uno dei punti centrali del nuovo impianto. Stando alla ricostruzione riportata, la Banca di Russia aveva incluso questi tre asset nella bozza pubblicata l’11 agosto 2026 sulla base della capitalizzazione di mercato, del volume medio giornaliero degli scambi e di almeno cinque anni di storia dei prezzi su mercati esteri. I criteri selezionano attività che, secondo questo schema, dispongono di una presenza di mercato più ampia rispetto a numerosi altri token.
La liquidità è rilevante perché riguarda la possibilità di acquistare o vendere un’attività sul mercato. Tuttavia, la selezione di asset con determinate caratteristiche di capitalizzazione, volume e anzianità non equivale a una garanzia contro le perdite. Il dossier non fornisce indicazioni su tutele del capitale, condizioni di custodia, costi applicati dagli intermediari o procedure di rimborso e conversione.
Le regole si inseriscono in una sequenza normativa avviata nell’agosto 2026. Il 4 agosto, secondo Cointelegraph, il presidente Vladimir Putin ha firmato una legge per istituire un mercato delle criptovalute sotto la supervisione della banca centrale. La legge è entrata in vigore il 1° settembre. In ottobre, la Banca di Russia avrebbe inoltre autorizzato Sberbank a offrire servizi di scambio di criptovalute.
Anche la Borsa di Mosca si starebbe preparando a entrare nel nuovo mercato. L’avvio delle negoziazioni è indicato per il 1° dicembre, inizialmente attraverso operazioni pilota sui medesimi tre asset. Se il calendario e le modalità riportati saranno applicati come descritti, banche, broker e infrastrutture di mercato autorizzate avranno un ruolo decisivo nell’accesso degli utenti alle criptoattività.
L’apertura delle piattaforme regolamentate procede però insieme a restrizioni sulle alternative. L’articolo riferisce che i trasferimenti da conti digitali regolamentati verso portafogli in autocustodia sono già vietati. Dal 1° luglio 2027 dovrebbe inoltre essere vietata la negoziazione diretta peer-to-peer, cioè tra soggetti che operano senza un intermediario. Resta infine il divieto di utilizzare criptovalute per il pagamento di beni e servizi.
Il risultato è una netta separazione tra la negoziazione ammessa all’interno di circuiti sottoposti a supervisione e gli impieghi o trasferimenti che si svolgono al di fuori di tali circuiti. Per un investitore retail, il nuovo quadro delineato dal dossier offrirebbe un accesso formalizzato a una selezione circoscritta di asset, condizionato da test e limiti quantitativi. Per gli operatori autorizzati, potrebbe aprirsi un segmento di servizi fondato sulla gestione di conti e scambi regolamentati.
Restano però aperti dettagli essenziali: dalle regole operative per gli intermediari alle modalità di controllo, fino alle condizioni effettive offerte agli utenti. Il dato politico ed economico più chiaro, nella configurazione descritta, è la scelta di far transitare il mercato delle criptovalute attraverso soggetti selezionati e sottoposti alla vigilanza della banca centrale, non di estendere indiscriminatamente l’accesso alle attività digitali.
Blotix Press Office
Dopo la presentazione del nuovo modello, per BLOTIX si apre il percorso che dovrà collegare la blockchain interna alla rete Ethereum. Il passaggio successivo sarà tradurre l’architettura annunciata in procedure verificabili, partendo dalla copertura dei primi 21 milioni di wBLOTIX. Al centro resta un principio preciso: ogni token rappresentato su Ethereum dovrà corrispondere a un BLOTIX vincolato nell’ecosistema originario. La prima fase riguarderà quindi l’individuazione e il blocco delle riserve necessarie. Prima dell’emissione esterna, dovranno essere rese indisponibili altrettante unità interne, impedendone l’impiego contemporaneo per operazioni diverse. Questo meccanismo permetterà di utilizzare la stessa unità economica attraverso due reti, mantenendo una corrispondenza tra quanto viene immobilizzato e quanto viene emesso. Per comprendere il funzionamento occorre distinguere tre quantità: i BLOTIX ancora esistenti, quelli bloccati a garanzia e i wBLOTIX emessi su Ethereum. La dotazione originaria di mille miliardi di BLOTIX costituisce il punto di partenza storico. La disponibilità effettiva dovrà invece essere ricostruita considerando le distruzioni già eseguite e separando le riserve vincolate dai token utilizzabili. Una volta predisposta la copertura, il percorso proseguirà con l’emissione iniziale prevista dal nuovo contratto Ethereum. I 21 milioni di wBLOTIX rappresenteranno la prima quantità destinata all’utilizzo esterno, senza aggiungere altrettante unità economiche alla disponibilità complessiva. Il blocco sulla rete interna servirà proprio a evitare duplicazioni, rendendo indisponibile la controparte dei token presenti sulla rete pubblica. In questa fase assumerà particolare rilievo la possibilità di controllare la corrispondenza tra le due componenti. Per rendere comprensibile il sistema sarà necessario poter confrontare le quantità emesse su Ethereum con quelle effettivamente vincolate nella blockchain BLOTIX. La comunicazione dei dati dovrà consentire agli utenti di distinguere ciò che è previsto dal modello da ciò che risulta concretamente eseguito. Parallelamente continuerà il programma di burn, cioè la distruzione definitiva di una parte dei BLOTIX interni. Le operazioni saranno consultabili attraverso Blotix Scan, con indicazione delle quantità eliminate, delle date e degli identificativi delle transazioni. Il monitoraggio permetterà di seguire la riduzione della dotazione residua, senza confondere i token distrutti con quelli temporaneamente sottratti alla disponibilità perché destinati alla copertura. Le riserve dei wBLOTIX dovranno restare escluse dalle distruzioni finché garantiranno i token esterni. Bruciare quelle unità comprometterebbe infatti la corrispondenza annunciata. La prosecuzione del programma richiederà quindi una gestione distinta delle disponibilità, con attenzione agli impegni già assunti e alle quantità necessarie per mantenere integra la copertura. Le fasi successive dipenderanno anche dall’eventuale ampliamento dell’emissione su Ethereum. I 21 milioni iniziali non costituiscono un limite definitivo: ulteriori wBLOTIX potranno essere emessi soltanto dopo il blocco di una quantità equivalente di BLOTIX. Ogni incremento dovrà quindi rispettare la medesima sequenza, prima la riserva interna e poi la rappresentazione esterna. Resta da chiarire, nelle istruzioni operative successive, come saranno gestiti gli eventuali percorsi di rientro dalla rete Ethereum alla blockchain interna. Modalità, tempi, costi e condizioni di sblocco delle riserve saranno elementi utili per comprendere l’esperienza concreta degli utenti. Il modello descritto fissa il principio della copertura, mentre questi aspetti richiederanno indicazioni specifiche prima di poter essere considerati disponibili. La riduzione progressiva dei BLOTIX potrà aumentare il peso percentuale dei wBLOTIX rispetto alla quantità residua, se l’emissione esterna resterà invariata. Questo non determinerà automaticamente un aumento del prezzo, che dipenderà dalla domanda, dalla liquidità e dagli impieghi effettivi. Anche l’eventuale obiettivo di portare l’intera dotazione a 21 milioni resta distinto dall’emissione iniziale su Ethereum e richiederebbe verifiche sulla compatibilità con saldi e obblighi esistenti. La prossima tappa sarà dunque misurare l’attuazione del progetto attraverso riserve verificabili, operazioni tracciabili e informazioni capaci di accompagnare gli utenti in ciascun passaggio del nuovo percorso operativo, con aggiornamenti sulle condizioni che saranno progressivamente definite.
Blotix Press Office
Bitcoin è tornato sotto pressione con un calo indicato di oltre il 6% nelle 24 ore e un prezzo segnalato intorno a 75.400 dollari nella notte del 6 novembre 2026. Il ribasso ha cancellato un precedente recupero sopra 80.000 dollari e si è accompagnato a una serie di liquidazioni nel mercato dei derivati sulle criptovalute. Secondo i dati attribuiti a CoinGlass, giovedì le liquidazioni sull'intero comparto crypto hanno raggiunto circa 1,09 miliardi di dollari, coinvolgendo approssimativamente 211.000 trader.
Il dato non equivale semplicemente a vendite volontarie né misura automaticamente perdite definitive. Una liquidazione si verifica quando il collaterale versato da chi opera con leva non basta più a rispettare i requisiti della piattaforma. L'exchange chiude allora la posizione. Se il prezzo scende mentre molte scommesse sono orientate al rialzo, le chiusure forzate possono tradursi in ulteriori vendite e accentuare il movimento iniziale: è il meccanismo della cascata di liquidazioni.
Nel caso riportato, la parte principale dell'impatto ha riguardato posizioni long, cioè costruite nell'aspettativa di un aumento dei prezzi. Una rilevazione citata nel resoconto indicava 954 milioni di dollari di liquidazioni long e 127 milioni di dollari di liquidazioni short nell'insieme delle criptovalute. Per Bitcoin, un'altra istantanea di CoinGlass collocava le liquidazioni vicino a 281 milioni di dollari. I numeri non sono direttamente sovrapponibili: possono variare in base agli exchange inclusi e alla finestra temporale osservata. Segnalano tuttavia che il calo ha colpito soprattutto l'esposizione rialzista a leva.
La discesa di Bitcoin è stata descritta nel contesto di un più ampio arretramento degli asset rischiosi. Nella seduta precedente, il Nasdaq Composite avrebbe perso il 5,52% e il Philadelphia Semiconductor Index circa il 12%. Le vendite hanno interessato titoli legati all'intelligenza artificiale e ai semiconduttori, mentre gli investitori si interrogavano sui ritorni degli investimenti nei data center, sui costi di finanziamento e sulle valutazioni del settore tecnologico. Il resoconto richiama anche i timori che, dopo le elezioni di midterm negli Stati Uniti, un maggiore controllo possa ritardare la costruzione di data center; si tratta però di una possibilità prospettata, non di una politica già attuata.
Questo quadro non dimostra che il ribasso delle azioni tecnologiche sia stato l'unico fattore alla base della flessione di Bitcoin. Mostra però la concomitanza tra l'indebolimento del mercato azionario e una fase di forte pressione sulle criptovalute. Joshua Lim, co-responsabile dei mercati di FalconX, ha attribuito a timori sulla costruzione dei data center parte delle vendite e ha spiegato che il rialzo della vigilia era stato sostenuto da ricoperture di posizioni short in vista di un esito elettorale ampiamente atteso. Le ricoperture avvengono quando chi aveva puntato sul ribasso acquista per chiudere la propria esposizione; possono sostenere un recupero, senza indicare necessariamente una domanda destinata a durare.
Anche l'open interest dei futures su Bitcoin, ossia il valore nominale dei contratti ancora aperti, sarebbe sceso sotto 26 miliardi di dollari dai circa 28 miliardi registrati prima della vendita. Il calo suggerisce che una parte delle posizioni speculative sia stata chiusa o liquidata. Non permette però di stabilire, da solo, se la fase di vendita sia terminata. I dati sulle liquidazioni fotografano posizioni chiuse e non identificano con certezza l'origine del movimento dei prezzi; inoltre, le rilevazioni sono aggiornate continuamente al variare del mercato.
L'attenzione si concentra ora sull'area dei 75.000 dollari, indicata come soglia tecnica rilevante. Il livello era stato associato a un ritracciamento di Fibonacci, uno strumento di analisi grafica usato per individuare possibili zone di supporto e resistenza sulla base dei movimenti precedenti. Nel caso di una rottura sostenuta, il materiale cita la media mobile a 200 giorni, stimata mercoledì vicino a 73.188 dollari. Jasper De Maere, trader di Wintermute, ha menzionato 73.000 e 68.000 dollari come ulteriori aree di riferimento al ribasso. Sono scenari tecnici, non esiti certi, e il valore di una media mobile cambia con l'aggiornamento dei prezzi.
Sul lato opposto, un recupero oltre 78.000 e 80.000 dollari è presentato come un possibile segnale di ritorno della domanda. De Maere ha mantenuto una valutazione positiva sull'adozione nel medio termine, pur richiamando i rischi nel breve periodo. Il rapporto sull'occupazione statunitense atteso venerdì poteva inoltre influenzare le aspettative sulla Federal Reserve: dati sul lavoro più forti avrebbero potuto sostenere i rendimenti, mentre dati più deboli avrebbero potuto attenuare la pressione sugli asset rischiosi.
La seduta evidenzia soprattutto il peso della leva in un mercato già sensibile al mutamento dell'appetito per il rischio. Le liquidazioni possono amplificare una discesa, ma non spiegano da sole l'intero andamento di Bitcoin. Allo stesso modo, la riduzione dell'open interest può ridimensionare l'esposizione speculativa senza fornire una garanzia sulla direzione successiva dei prezzi. Tra i livelli tecnici osservati e le attese sul contesto macrofinanziario, resta aperta la questione centrale: se il mercato riesca ad assorbire la leva residua senza una nuova ondata di chiusure forzate.
Blotix Press Office
La sicurezza degli exchange di criptovalute è tornata al centro dell’agenda asiatica mentre, nella stessa regione, avanzano progetti di tokenizzazione e sperimentazioni sulle stablecoin. Il quadro delineato dalle segnalazioni disponibili non descrive una scelta tra innovazione e protezione: mostra piuttosto quanto le due dimensioni siano ormai inseparabili. La possibilità di negoziare o regolare attività finanziarie su registri digitali dipende dalla tenuta dei sistemi che custodiscono chiavi, autorizzano trasferimenti e gestiscono gli incidenti.
In India, il CERT-In ha segnalato attività attribuite a un soggetto denominato “CRAFTY FALCON”, indicato come attivo contro exchange di criptovalute, società finanziarie non bancarie e fintech. L’avviso richiama il possibile impiego di strumenti di intelligenza artificiale nell’attività offensiva e riferisce di attacchi riusciti anche ai danni di soggetti che avevano già ricevuto precedenti comunicazioni riservate. La notizia non dimostra che l’intelligenza artificiale sostituisca le vulnerabilità tecniche o gli errori operativi; evidenzia però il rischio che strumenti automatizzati riducano i tempi necessari per individuare configurazioni esposte, sottrarre credenziali o condurre campagne mirate.
Per un exchange, il nodo non coincide con la sola protezione della blockchain. Una piattaforma che conserva criptoattività per conto dei clienti governa una catena composta da chiavi private, portafogli, sistemi informatici, permessi amministrativi e procedure di firma. La compromissione di uno di questi elementi può incidere sulla capacità di autorizzare o bloccare movimenti di fondi. La qualità della risposta dipende quindi anche dalla rapidità con cui un operatore rileva l’anomalia, isola i sistemi coinvolti e revoca gli accessi compromessi.
In Corea del Sud, la Financial Services Commission ha invitato gli operatori del settore ad aumentare la quota di attività custodite in cold wallet, riesaminando inoltre controlli sugli accessi informatici, procedure di approvazione dei prelievi, firme e privilegi degli amministratori. I cold wallet sono portafogli le cui chiavi non restano permanentemente connesse a Internet. Questa separazione può ridurre l’esposizione immediata agli attacchi remoti, ma non rende irrilevanti gli altri presìdi: dispositivi di firma, procedure fisiche, ruoli autorizzativi e passaggi necessari per trasferire fondi restano parte del perimetro di sicurezza.
Il resoconto disponibile afferma che la normativa sudcoreana richieda agli exchange di conservare almeno l’80% delle criptoattività dei clienti in custodia a freddo e riporta percentuali superiori per alcune piattaforme. Anche qualora tali percentuali siano rispettate, la custodia offline non equivale di per sé a una garanzia di rimborso né certifica la solidità complessiva di un intermediario. La protezione tecnica delle riserve è distinta dalla segregazione contabile, dalla disponibilità di liquidità per i prelievi, dalle condizioni contrattuali e dalla disciplina applicabile in caso di sospensione del servizio o insolvenza.
Nello stesso Paese, la Bank of Korea sta raccogliendo informazioni da 31 istituzioni finanziarie sugli effetti di diversi scenari: la sospensione temporanea dell’operatività di un grande exchange dopo un grave incidente, una forte discesa delle quotazioni seguita da un prolungato rallentamento degli scambi e perdite connesse alle criptoattività presso un’altra istituzione. L’esercizio non stabilisce che questi eventi si verificheranno. Indica tuttavia che il rischio operativo degli exchange viene considerato anche in relazione ai soggetti finanziari che possono essere esposti al comparto, direttamente o attraverso rapporti commerciali e infrastrutture di servizio.
L’altra faccia di questo processo è l’espansione delle infrastrutture digitali regolamentate. A Hong Kong, il Project Ensemble è stato esteso per consentire il regolamento continuativo di transazioni tokenizzate, mentre sono previsti test con stablecoin regolamentate e titoli di Stato tokenizzati. Separatamente, il dossier riferisce dell’avvio della negoziazione secondaria di due fondi monetari tokenizzati autorizzati dalla Securities and Futures Commission attraverso canali indicati come abilitati.
Tokenizzare un fondo o un titolo significa utilizzare una rappresentazione digitale nel trasferimento o nel regolamento dello strumento. Non significa, tuttavia, che l’attività sottostante diventi automaticamente più liquida, meno rischiosa o priva di vincoli. I diritti dell’investitore dipendono dalla documentazione del prodotto, dal gestore, dall’intermediario e dalle regole della giurisdizione competente. Allo stesso modo, una stablecoin progettata per mantenere un valore stabile rispetto a una valuta richiede valutazioni sulle riserve, sulle modalità di rimborso, sulla governance dell’emittente e sul quadro di vigilanza.
La stessa tensione tra sviluppo del mercato e conformità emerge in altri episodi richiamati nel dossier. Crypto.com ha comunicato l’intenzione di interrompere dal 1° febbraio 2027 i servizi della propria app per clienti retail a Hong Kong, dichiarando di voler proseguire il percorso autorizzativo per un exchange istituzionale. In Thailandia, l’autorità di vigilanza ha riferito di avere presentato una denuncia contro il gestore di Bitget, accusandolo di avere offerto servizi senza licenza, e ha annunciato il blocco di sito e applicazione dal 5 dicembre. In Vietnam, le regole del Ministero delle Finanze citate nel resoconto prevedono che gli exchange autorizzati segnalino incidenti di sicurezza e piani di rimedio entro 24 ore.
Questi casi non sono sovrapponibili, perché riguardano giurisdizioni, operatori e provvedimenti diversi. Mostrano però un principio pratico: l’accessibilità di un’applicazione non coincide necessariamente con la piena autorizzazione dell’operatore, e un’interruzione del servizio può trasformare la custodia e i prelievi in questioni immediate per gli utenti. Per le imprese, licenze, controlli e comunicazioni degli incidenti non sono elementi accessori, ma componenti del rischio operativo.
Il dato più rilevante non è dunque una contrapposizione tra finanza tradizionale e finanza digitale. Da un lato, le autorità e gli operatori sperimentano strumenti tokenizzati, regolamenti più rapidi e forme digitali di moneta. Dall’altro, gli allarmi sugli attacchi e le verifiche sulla continuità operativa ricordano che l’infrastruttura resta la condizione essenziale di ogni innovazione. La tecnologia può modificare tempi e modalità dei trasferimenti, ma non elimina la necessità di definire chi controlla gli accessi, come vengono firmate le operazioni e che cosa accade quando un sistema viene compromesso.
Blotix Press Office
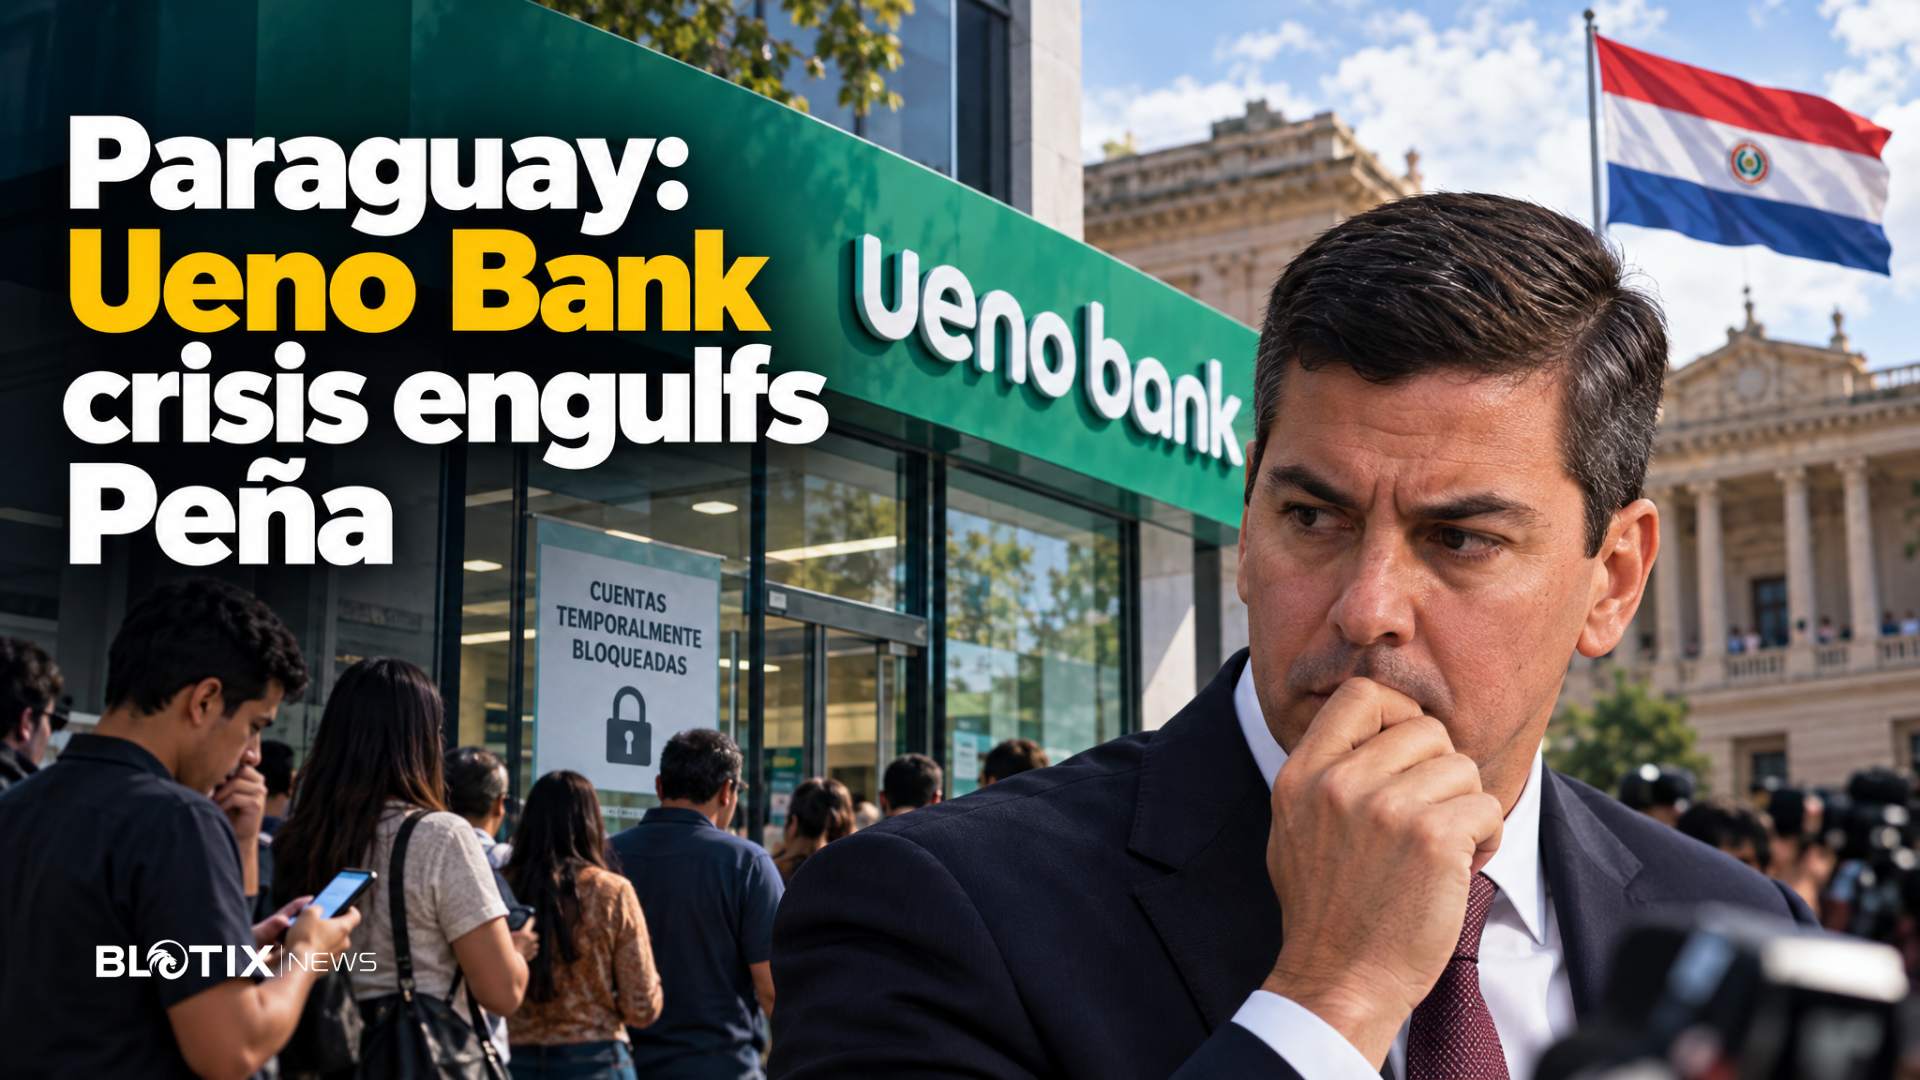
La crisi di Ueno Bank ha aperto in Paraguay una doppia emergenza, bancaria e politica. La Banca centrale ha posto sotto sequestro l’istituto digitale, avviando una procedura di risoluzione dopo averne segnalato la situazione finanziaria estremamente rischiosa, al limite del dissesto. I conti correnti sono stati temporaneamente bloccati e i clienti non possono accedere ai risparmi né effettuare operazioni online. Nelle stesse ore il presidente Santiago Peña, già azionista della banca fino al marzo 2025, ha annunciato le proprie dimissioni, mentre la Camera ha votato per sottoporlo a impeachment. Poiché il Congresso non aveva ancora formalizzato le dimissioni, Peña restava di fatto in carica.
La dimensione dell’intervento rende il caso particolarmente sensibile. A giugno Ueno Bank aveva dichiarato di avere 3 milioni di clienti, pari al 60 per cento della popolazione adulta del paese. Il blocco temporaneo dei rapporti bancari coinvolge quindi una platea molto ampia e ha provocato proteste davanti alle filiali chiuse e al parlamento. La vicenda mostra quanto possa diventare rilevante la continuità operativa di un intermediario digitale quando una banca concentra una base di clienti così estesa: l’interruzione dell’accesso ai conti riguarda tanto i risparmi quanto l’operatività online degli utenti.
La risoluzione avviata dalla Banca centrale prevede il trasferimento delle attività più importanti di Ueno Bank ad altri istituti e la liquidazione di quelle residue. Carlos Carvallo, presidente della Banca centrale, ha accettato di dimettersi dopo che Peña ne aveva chiesto l’uscita, ma ha dichiarato che resterà alla guida dell’autorità fino alla conclusione della procedura. Carvallo aveva presieduto Ueno Bank dal 2021 al 2023, prima della nomina alla Banca centrale da parte di Peña. Questa successione di incarichi colloca la gestione della crisi anche sul terreno della fiducia nelle istituzioni chiamate a vigilare e a gestire il passaggio delle attività della banca.
Il primo tema concreto è la protezione dei depositanti. La Banca centrale ha comunicato che nei giorni successivi avrebbe rimborsato fino a 228,3 milioni di guaraní paraguaiani per cliente, una somma indicata come equivalente a circa 34mila euro. Secondo le stime preliminari rese note dall’autorità, il limite dovrebbe coprire i risparmi del 97 per cento dei clienti. Per chi dispone di somme superiori, invece, non è stata garantita la restituzione integrale. Il tetto annunciato distingue dunque tra la larga maggioranza dei correntisti, che dovrebbe rientrare nella soglia prevista, e le posizioni eccedenti, per le quali il rimborso completo non è assicurato.
Alla base del provvedimento c’è il deterioramento della solidità patrimoniale dell’istituto. La Banca centrale ha affermato che il coefficiente di solvibilità di Ueno Bank era inferiore alla metà del minimo previsto dalla legge. Si tratta dell’indicatore che mette in rapporto il capitale disponibile di una banca con le sue esposizioni e misura la capacità dell’istituto di assorbire perdite. Il dato comunicato dall’autorità segnala quindi una carenza di capitale rispetto alla soglia legale e spiega l’avvio della procedura straordinaria.
L’inchiesta riguarda anche i rapporti tra Ueno Bank e il Grupo Vázquez, il conglomerato proprietario dell’istituto. La banca è accusata di aver concesso prestiti eccessivi e poco trasparenti a società legate ai soci del gruppo. Le autorità hanno disposto l’arresto di otto persone, fra cui il presidente e l’amministratore delegato della banca. I pubblici ministeri hanno indicato Peña fra gli indagati, pur precisando che non era ancora stato chiamato a testimoniare. Le contestazioni sono oggetto di indagine e non costituiscono un accertamento di responsabilità.
Il legame di Peña con Ueno Bank ha trasformato una crisi bancaria in una questione istituzionale. Il presidente guida il Partito Colorado, al governo in Paraguay quasi senza interruzioni dal 1947. Se lasciasse l’incarico, diventerebbe senatore a vita e disporrebbe dell’immunità parlamentare. Il Senato era atteso per esaminare l’impeachment, mentre la mancata formalizzazione delle dimissioni manteneva aperta l’incertezza sulla sua posizione.
La pressione aumenta per l’esposizione di risorse pubbliche presso Ueno Bank. L’istituto aveva dichiarato di gestire l’equivalente di oltre 700 milioni di euro di denaro pubblico, compresi 338 milioni di euro investiti dal fondo pensionistico e sanitario statale. Il fondo ha comunicato che le pensioni continueranno a essere pagate normalmente e che sta trasferendo presso un’altra banca i conti di circa 32mila pensionati che ricevevano l’assegno tramite Ueno Bank. Ha inoltre annunciato azioni legali per recuperare gli investimenti.
Il caso mette in evidenza un punto essenziale della finanza digitale: la tecnologia può ampliare la diffusione dei servizi bancari, ma non sostituisce i requisiti di capitale, la trasparenza nella concessione del credito e l’efficacia della vigilanza. Ueno Bank, fondata nel 2021 e divenuta rapidamente una delle maggiori banche del Paraguay, è ora al centro di una procedura che dovrà affrontare insieme la tutela dei correntisti, il trasferimento delle attività e le conseguenze politiche e giudiziarie dello scandalo.
Blotix Press Office
- Bitcoin risale sopra 80.000 dollari mentre mercati e Congresso ridisegnano il clima crypto
- Ucraina, la NBU chiede di riscrivere la legge sulle criptovalute
- L’IA individua 948 vulnerabilità nel kernel Linux e riapre il tema della resilienza crypto
- Chi firma davvero? La sfida post-quantistica di Massimo Fustinoni