
Blog
- : Sì
- : No
- : Sì
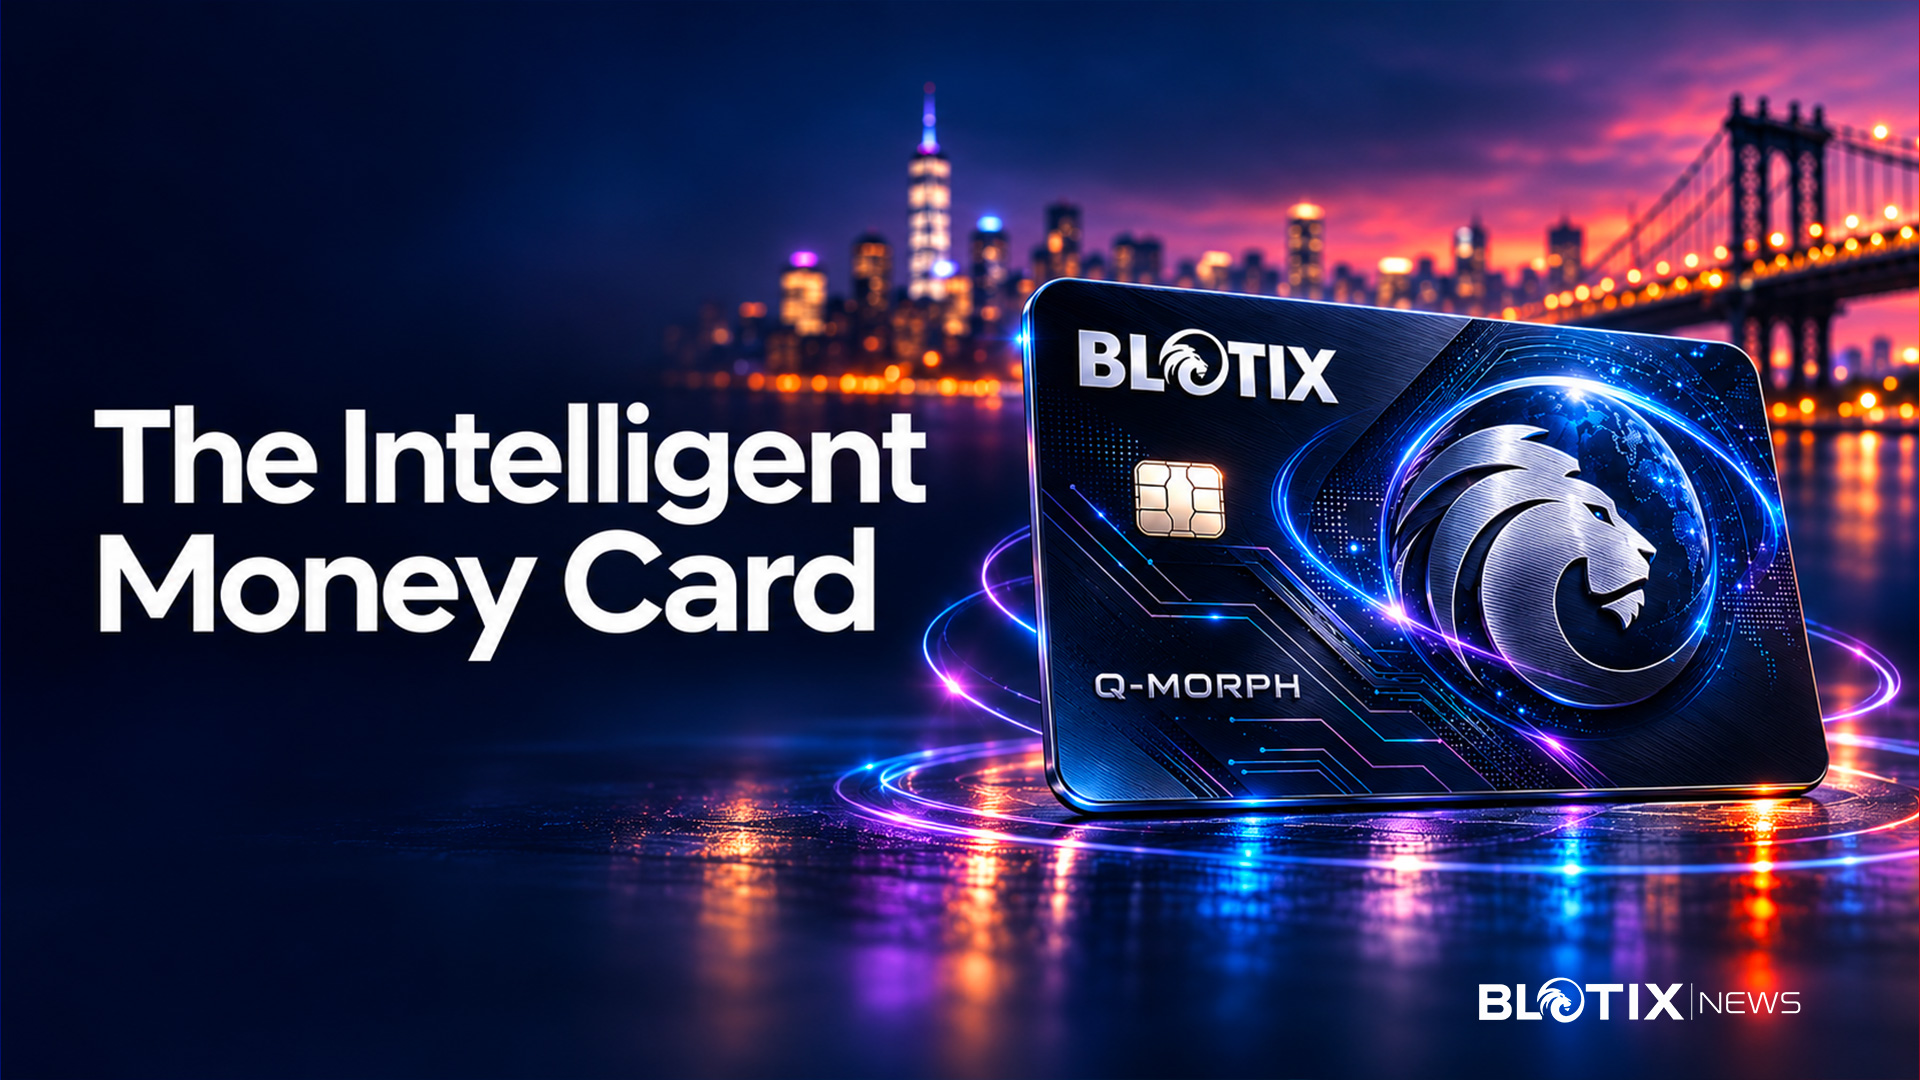
Ottocento dollari per un acquisto a New York. Sul telefono ci sono un conto in euro, una disponibilità in criptovalute e un saldo in stablecoin. Quale conviene usare alla cassa? Il prezzo sul cartellino è lo stesso, ma il costo può cambiare con il tasso di cambio e le commissioni. Da questa decisione nasce BLOTIX Q-MORPH, il progetto di una carta di pagamento capace di confrontare diverse forme di denaro e mostrare al titolare quanto gli costerebbe scegliere l’una o l’altra, prima che autorizzi la spesa.
Nell’esempio elaborato da BLOTIX, il telefono segnala che usare le stablecoin per quell’acquisto potrebbe far risparmiare 12,40 dollari. È una cifra illustrativa, legata alle condizioni ipotizzate per quella transazione. Il giorno dopo, nello stesso negozio, il calcolo potrebbe favorire gli euro. A fare il confronto sarebbe MORPH AI, un motore di intelligenza artificiale che terrebbe conto del denaro disponibile, delle spese di conversione, dei costi della rete blockchain e della possibilità di effettuare lo scambio al prezzo indicato. Al cliente arriverebbe una proposta da valutare mentre ha la possibilità di scegliere.
Il sistema partirebbe da una domanda che ciascuno potrebbe risolvere con criteri propri. Quale parte dei miei soldi sono disposto a spendere? Chi conserva una criptovaluta per il lungo periodo potrebbe escluderla dagli acquisti, anche quando usarla risulterebbe conveniente. Un professionista in trasferta potrebbe voler distinguere il conto dell’albergo dalla cena con gli amici. Nel progetto, il profilo Travel confronta i costi dei pagamenti all’estero, mentre Business separa le spese di lavoro e ne facilita il rendiconto. Crypto permette di fissare priorità e limiti. Shield prevede controlli supplementari quando una cifra elevata o un’operazione insolita meritano attenzione.
A ricordare queste preferenze potrebbe essere il Financial Twin, una delle funzioni allo studio. Il nome indica un gemello finanziario digitale che applicherebbe le istruzioni del titolare ai portafogli collegati. Se il cliente cambiasse idea su una valuta o volesse abbassare un limite, potrebbe modificare le regole o revocare il permesso. È un dettaglio importante per giudicare la proposta. Un suggerimento di risparmio ha senso soltanto se il sistema sa spiegare quali fondi verrebbero utilizzati, a quali condizioni e con quali tempi.
Dietro la carta ci sarebbe un portafoglio multivaluta. Gli euro seguirebbero i normali circuiti di pagamento. Le criptovalute supportate dai partner potrebbero essere convertite nella valuta accettata per l’acquisto, mostrando prima il costo dell’operazione. Per le stablecoin, strumenti digitali progettati per seguire il valore di un riferimento come il dollaro, BLOTIX considera anche il regolamento diretto su blockchain, dove infrastrutture e norme lo consentano. L’emissione della carta e la prestazione dei servizi finanziari passerebbero attraverso operatori autorizzati, da individuare durante lo studio di fattibilità.
Per gli acquisti online il progetto affronta un problema familiare a chi digita i dati della carta su un sito per la prima volta. Con Ghost Mode si potrebbero generare credenziali valide per una sola spesa, per un negozio oppure fino a una data stabilita. Una volta disattivati, quei dati perderebbero utilità per chi tentasse di riusarli. Il pagamento resterebbe tracciabile. La carta fisica riflette questa attenzione ai dati esposti. Il disegno prevede una superficie nera senza numeri stampati, attraversata da un reticolo che vira al viola e al blu quando cambia la luce.
La parte più sperimentale si chiama Quantum Sentinel e nasce dal programma BLOTIX Quantum Security. L’azienda intende provare nel portafoglio firme digitali basate sullo standard post-quantistico ML-DSA per rafforzare l’autorizzazione dei trasferimenti. La sperimentazione riguarda il passaggio in cui si verifica il permesso di movimentare i fondi. Estenderla a un servizio richiederà prove sui tempi di risposta, sulla compatibilità con i sistemi esistenti e sulla sicurezza. Sono previste verifiche indipendenti. Per chi paga alla cassa, anche il tempo necessario a completare un controllo può fare la differenza.
Il piano industriale colloca nel 2027 la progettazione e la ricerca dei partner, nel 2028 il primo prototipo e nel 2029 un programma pilota con utenti selezionati. Se le verifiche avranno esito favorevole, nel 2030 potrebbe cominciare la commercializzazione nei mercati autorizzati. Il 2031 è l’orizzonte indicato per ampliare la distribuzione internazionale. Accanto a una versione Personal per privati e professionisti, BLOTIX studia un servizio Private per esigenze più complesse e una piattaforma destinata a banche, società fintech e altri emittenti.
Proprio quest’ultima strada potrebbe dare al progetto una vita commerciale anche al di fuori delle carte con il marchio BLOTIX. Una banca potrebbe prendere in licenza il motore che confronta i costi e integrarlo nella propria applicazione. Per BLOTIX si aprirebbe la possibilità di ricavare entrate da licenze, assistenza e servizi di integrazione, accanto agli abbonamenti. Per capire se la proposta troverà spazio, la prova concreta resta quella del negozio di New York. Davanti a un conto da ottocento dollari, il cliente dovrà poter capire in pochi secondi quanto pagherà, da quale saldo usciranno i soldi e perché.
Blotix Press Office
Schroders ha annunciato il 4 novembre 2026 il lancio su Solana di una strategia obbligazionaria dedicata ai mercati emergenti. L’iniziativa riguarda lo Schroder International Selection Fund Emerging Market Bonds e segna il debutto del gestore sulla blockchain.
Il fondo investe in debito emesso da governi e imprese delle economie emergenti. Gli investitori potranno detenere quote tokenizzate che rappresentano il valore patrimoniale netto del fondo, il net asset value. La novità riguarda quindi la rappresentazione della partecipazione al fondo: non emerge che i singoli titoli obbligazionari in portafoglio siano trasferiti direttamente sulla rete.
La tokenizzazione consiste nella rappresentazione digitale di un’attività o di un diritto mediante una blockchain. Nel caso annunciato da Schroders, il token è collegato alla quota del fondo e al suo valore patrimoniale netto. Questa distinzione è centrale: la componente economica dell’investimento resta la strategia obbligazionaria del fondo, orientata ai mercati emergenti, mentre Solana costituisce l’infrastruttura scelta per la detenzione delle quote tokenizzate.
John Mensack, Senior Investment Director of Fixed Income di Schroders, ha indicato l’aumento dell’accessibilità e la preparazione dell’asset class alle evoluzioni future tra le ragioni dell’iniziativa. Si tratta della posizione espressa dal gestore, non di un risultato già dimostrato dall’annuncio.
Il progetto si inserisce nella più ampia tendenza alla tokenizzazione tra grandi operatori della gestione del risparmio. Nel dossier sono citati, tra gli altri, Federated Hermes e la divisione wealth management di New York Life. Per Schroders, la scelta di Solana amplia questo percorso ai fondi che investono nel debito di governi e imprese dei mercati emergenti.
Il significato dell’operazione sta nell’incontro fra un prodotto della gestione tradizionale e un’infrastruttura blockchain. Resta però distinto il piano tecnologico da quello finanziario: il token rappresenta una quota del fondo e il relativo valore patrimoniale netto, mentre caratteristiche, diritti e funzionamento concreto del prodotto dipendono dalla sua documentazione e dalle condizioni applicabili. L’annuncio rende visibile l’interesse degli asset manager per nuove modalità di rappresentazione delle quote, ma non consente di dedurre ulteriori effetti su liquidità, distribuzione, rendimenti o protezione dell’investitore.
Blotix Press Office
Kim Yo Jong ha respinto il 3 novembre 2026 le accuse degli Stati Uniti sul presunto coinvolgimento della Corea del Nord nell’hack da 6,4 miliardi di dollari ai danni di Binance, avvenuto il 29 ottobre. La sorella del leader nordcoreano Kim Jong Un ha definito le affermazioni dell’FBI una «provocazione politica» e una retorica «assurda».
L’FBI ha attribuito l’attacco a TraderTraitor, gruppo indicato dall’agenzia come nordcoreano, e ha identificato indirizzi di wallet collegati ai fondi sottratti. L’agenzia ha quindi invitato la comunità crypto a bloccare le transazioni relative a tali indirizzi.
L’attribuzione resta contestata da Pyongyang. Parallelamente, esperti di analisi blockchain hanno collegato l’hack al Lazarus Group, descritto come un’organizzazione di hacker sponsorizzata dallo Stato nordcoreano. Si tratta di un collegamento tecnico distinto dalla posizione ufficiale dell’FBI e dalla smentita della Corea del Nord.
L’episodio mette così insieme tre elementi resi noti sul caso: l’attribuzione dell’FBI a TraderTraitor, gli indirizzi associati ai fondi rubati segnalati per il blocco delle transazioni e il collegamento al Lazarus Group indicato da esperti blockchain. Sul coinvolgimento nordcoreano, tuttavia, permane una contrapposizione esplicita tra le accuse statunitensi e il diniego di Kim Yo Jong.
Blotix Press Office
Blotix ha annunciato un’accelerazione delle attività di ricerca e sviluppo dedicate alla sicurezza crittografica nell’era del calcolo quantistico. Il progetto, denominato Blotix Quantum Security, è ancora in fase preliminare e punta alla progettazione e alla sperimentazione di strumenti destinati a proteggere asset digitali, transazioni blockchain e processi di tokenizzazione di strumenti finanziari e asset reali.
L’iniziativa non corrisponde al lancio di un prodotto già disponibile sul mercato. Blotix indica un percorso composto da analisi di fattibilità, definizione dell’architettura tecnologica, sviluppo di prototipi sperimentali sulla blockchain Ethereum in ambiente di test, valutazioni di sicurezza e interoperabilità, audit indipendenti e analisi delle opportunità commerciali. Investimenti necessari, tempi di attuazione, ricavi e mercato effettivamente accessibile restano da definire attraverso queste fasi.
Il punto di partenza è la possibile evoluzione delle minacce alla crittografia usata nelle infrastrutture digitali. Molti sistemi blockchain impiegano firme digitali basate sulla crittografia a curva ellittica per autenticare le operazioni. Nella documentazione di Blotix, l’avanzamento delle tecnologie quantistiche rende necessario valutare la sostituzione progressiva di alcuni sistemi tradizionali: computer quantistici sufficientemente potenti potrebbero infatti mettere in discussione le basi matematiche su cui poggia la sicurezza di tali firme.
Questa prospettiva non equivale a sostenere che le blockchain o i wallet siano oggi violabili da computer quantistici. Il progetto viene presentato come una preparazione a un rischio tecnologico di lungo periodo, con l’obiettivo di introdurre meccanismi di autenticazione e autorizzazione fondati su principi matematici differenti. La questione, inoltre, supera l’ambito delle criptoattività: firme digitali, gestione delle chiavi e protezione delle transazioni sono elementi centrali anche per identità digitali, comunicazioni e infrastrutture finanziarie.
Blotix indica tra gli oggetti della ricerca ML-DSA, uno degli standard di crittografia post-quantistica pubblicati dal National Institute of Standards and Technology statunitense nel 2024. Si tratta di un sistema di firma digitale basato sulla crittografia reticolare, cioè su problemi matematici collegati a strutture dette reticoli. L’obiettivo della crittografia post-quantistica è realizzare algoritmi utilizzabili sulle infrastrutture di calcolo convenzionali e progettati per resistere anche a minacce associate allo sviluppo di macchine quantistiche mature.
La disponibilità di standard condivisi può rendere più concreto il lavoro di sperimentazione, ma non elimina le difficoltà dell’integrazione. Una soluzione crittografica deve essere inserita in software, procedure di custodia, sistemi di gestione delle autorizzazioni e infrastrutture esistenti. Per Blotix, l’effettiva affidabilità dell’architettura dipenderà quindi non soltanto dall’algoritmo prescelto, ma dai test sui prototipi, dalle verifiche di interoperabilità e dagli audit previsti dal programma.
L’elemento applicativo centrale è un Quantum Wallet sperimentale. Nella configurazione descritta, le transazioni dovrebbero essere autorizzate mediante firme post-quantistiche e verificate da smart contract dedicati. Blotix ipotizza che questa architettura possa aggiungere livelli di protezione ai processi di trasferimento e gestione degli asset digitali senza richiedere necessariamente modifiche ai contratti originari che regolano token già esistenti. È una possibilità tecnica da verificare nel contesto dei test annunciati, non una caratteristica già operativa.
Il progetto guarda in particolare alla tokenizzazione degli asset reali, spesso indicata come RWA, dall’espressione Real-World Assets. La tokenizzazione consiste nella rappresentazione digitale di asset, diritti o strumenti finanziari mediante infrastrutture blockchain. Tuttavia, la presenza di un token non garantisce da sola la titolarità giuridica dell’attività sottostante: tale collegamento dipende anche da contratti, emittenti, custodi e norme applicabili. Sul piano tecnologico, la protezione delle autorizzazioni e delle transazioni è comunque un nodo rilevante per chi sviluppa o utilizza queste infrastrutture.
Le applicazioni potenziali indicate da Blotix comprendono la sicurezza dei wallet e la gestione delle chiavi crittografiche, la protezione delle transazioni connesse alla tokenizzazione, l’integrazione di verifiche delle firme negli smart contract e lo sviluppo di interfacce di programmazione, o API, rivolte a piattaforme di gestione di asset digitali, imprese tecnologiche e operatori finanziari. Si tratta di direzioni di sviluppo prospettate dalla società, non di accordi conclusi o servizi commerciali già disponibili.
Sul piano industriale, Blotix considera un possibile posizionamento rivolto al mercato professionale e istituzionale, con modelli che potrebbero basarsi su licenze tecnologiche, integrazione di servizi crittografici e assistenza continuativa. La società distingue tuttavia il contesto generale della cybersecurity dal mercato che potrebbe realmente raggiungere. La dimensione di un settore non si traduce automaticamente in ricavi per un singolo operatore, soprattutto quando i prodotti devono ancora essere validati e il mercato di riferimento deve essere definito.
La rilevanza dell’annuncio sta quindi soprattutto nel metodo dichiarato. Blotix non presenta la sicurezza post-quantistica come una garanzia immediata, ma come un’area di ricerca che richiede architetture verificabili, prove tecniche e valutazioni indipendenti. La sfida sarà trasformare questa impostazione in soluzioni interoperabili e sostenibili per wallet, piattaforme di tokenizzazione e infrastrutture finanziarie digitali. Prima di allora, ogni valutazione commerciale o tecnologica resterà legata agli esiti della fattibilità, dei prototipi e degli audit previsti.
Blotix Press Office
Per la prima volta la Commodity Futures Trading Commission, la CFTC, ha autorizzato la negoziazione su borse statunitensi registrate di futures perpetui collegati a singole azioni. L’ingresso di questi contratti nel perimetro regolamentato degli Stati Uniti trasferisce ai titoli azionari una struttura già conosciuta nel trading delle criptovalute, dove i perpetual futures sono diffusi anche su piattaforme come Hyperliquid.
Un futures perpetuo permette di assumere un’esposizione al prezzo di un asset senza possederlo direttamente e senza una data di scadenza. Questa seconda caratteristica lo distingue dai futures tradizionali: la posizione non è legata a una scadenza prestabilita. Nel caso delle azioni, il contratto non equivale all’acquisto del titolo sottostante. L’investitore opera sull’andamento del prezzo attraverso un derivato, non sulla proprietà dell’azione.
I perpetual futures sono spesso utilizzati con leva finanziaria. La leva consente di assumere un’esposizione superiore al capitale impiegato, ma amplifica tanto i movimenti favorevoli quanto quelli sfavorevoli. L’assenza di una scadenza, quindi, non rende lo strumento più semplice sotto il profilo del rischio: modifica soprattutto la durata potenziale dell’esposizione al prezzo.
La novità non riguarda soltanto l’offerta di un nuovo derivato. I contratti sono stati approvati nell’ambito delle norme attualmente applicabili ai futures su titoli e ricadono nella supervisione congiunta della CFTC e della Securities and Exchange Commission, la SEC. Il doppio presidio riflette la natura del prodotto: un contratto futures riferito a un sottostante azionario si colloca nell’area di confine fra le competenze delle due autorità.
Il quadro giuridico richiamato è il Commodity Futures Modernization Act del 2000, che prevede un assetto per strumenti capaci di attraversare le rispettive giurisdizioni. L’autorizzazione, dunque, non presenta i futures perpetui azionari come un’attività esterna alle regole dei mercati statunitensi, ma come prodotti inseriti nelle norme sui futures su titoli e soggetti alla vigilanza di entrambe le agenzie.
Per comprendere la portata della scelta è utile separare esposizione e possesso. Chi acquista un’azione detiene il titolo; chi negozia un futures perpetuo collegato a quell’azione prende posizione sul suo prezzo mediante un contratto derivato. I due strumenti possono riferirsi allo stesso sottostante, ma non producono la medesima relazione con la società emittente né comportano automaticamente gli stessi diritti.
L’amministrazione Trump ha indicato come prioritaria l’integrazione dei mercati dei futures perpetui sotto supervisione statunitense. La CFTC aveva già approvato il primo futures perpetuo su Bitcoin negoziato su una borsa regolamentata negli Stati Uniti. L’estensione alle singole azioni amplia quindi il perimetro di questa struttura contrattuale, dai criptoasset ai titoli azionari, senza cancellare le differenze fra le due categorie di attività.
Il passaggio segnala soprattutto un cambiamento di perimetro regolamentare. Un formato contrattuale associato alla finanza digitale viene ammesso, nelle forme autorizzate, anche nel mercato statunitense dei titoli azionari. Non significa che l’acquisto di azioni venga sostituito dai derivati, né che un prodotto senza scadenza riduca i rischi propri della negoziazione con leva. Significa invece che CFTC e SEC hanno autorizzato, nel quadro normativo esistente, una nuova modalità di esposizione al prezzo delle singole azioni.
Restano non specificati i dettagli operativi dei contratti autorizzati, incluse le sedi di negoziazione e le condizioni contrattuali. Per investitori, intermediari e operatori, il punto fermo è l’ingresso dei perpetual futures azionari in un sistema di supervisione congiunta: una novità rilevante per l’evoluzione dei derivati negli Stati Uniti, che richiede di distinguere con precisione tra innovazione della struttura di mercato e caratteristiche effettive dello strumento negoziato.
Blotix Press Office