
Blog
- : Sì
- : No
- : Sì
Il mercato immobiliare tokenizzato è uno dei temi più caldi della nuova finanza digitale. Pasquale Cataldi, intervenendo sul futuro del real estate e della blockchain, ha rilanciato una stima destinata a far discutere: la tokenizzazione degli asset potrebbe arrivare a valere fino a 16 trilioni di dollari entro il 2030. È una cifra enorme, che non va letta come una certezza matematica, ma come il segnale di una trasformazione già in corso. Il punto centrale non è soltanto quanto varrà questo mercato, ma perché un settore antico, tradizionale e spesso poco liquido come quello immobiliare stia entrando con decisione nell’economia digitale.
La tokenizzazione immobiliare consiste nel rappresentare su blockchain diritti economici, quote o partecipazioni collegate a un immobile. In termini semplici, un bene reale viene trasformato in unità digitali trasferibili, verificabili e programmabili. Questo non significa che una casa diventi virtuale o che la proprietà immobiliare perda il suo legame con il mondo fisico. Significa, piuttosto, che il valore economico dell’immobile può essere frazionato e reso accessibile attraverso strumenti digitali più flessibili rispetto ai modelli tradizionali.
Il cambiamento è importante perché il real estate è da sempre uno dei mercati più ricchi del mondo, ma anche uno dei meno liquidi. Comprare un immobile richiede capitali elevati, tempi lunghi, intermediari, atti notarili, verifiche, burocrazia e costi di ingresso spesso proibitivi per piccoli investitori. La tokenizzazione promette di modificare questa struttura, consentendo anche a chi dispone di capitali ridotti di esporsi a una parte del rendimento immobiliare. Invece di acquistare un intero appartamento, un ufficio o un complesso commerciale, l’investitore potrebbe acquistare una quota digitale collegata ai flussi economici di quel bene.
Il vantaggio più evidente è la democratizzazione dell’accesso. La finanza immobiliare, storicamente riservata a grandi patrimoni, fondi e operatori specializzati, potrebbe aprirsi a una platea più ampia. Un immobile tokenizzato può essere suddiviso in molte quote, negoziate su piattaforme digitali e potenzialmente scambiate con maggiore rapidità. Questo modello può aumentare la liquidità, rendere più trasparente il mercato e creare nuove forme di investimento ibride tra real estate, fintech e blockchain.
Non si tratta più soltanto di una moda legata al mondo crypto. I grandi operatori internazionali osservano da tempo la tokenizzazione degli asset reali, i cosiddetti Real World Assets, perché consente di portare su infrastrutture digitali beni tradizionalmente difficili da scambiare. Immobili, obbligazioni, fondi, crediti, opere d’arte e materie prime possono essere rappresentati tramite token, con registri distribuiti capaci di certificare proprietà, passaggi, diritti e condizioni contrattuali. Il settore immobiliare, in questo quadro, appare uno dei più naturali candidati alla trasformazione, proprio perché unisce valore elevato e scarsa liquidità.
La spinta arriva anche dall’evoluzione normativa. In Europa il regolamento MiCA ha iniziato a costruire un quadro più ordinato per il mercato delle cripto-attività, anche se non risolve da solo tutti i problemi legati alla tokenizzazione immobiliare. Qui entrano in gioco profili giuridici complessi: natura del token, rapporto con la proprietà reale, tutela dell’investitore, antiriciclaggio, fiscalità, custodia, responsabilità della piattaforma e compatibilità con le regole nazionali in materia immobiliare. La tecnologia può semplificare molti passaggi, ma non elimina la necessità di regole chiare.
Il vero nodo sarà proprio questo: distinguere i progetti seri dalle operazioni puramente speculative. Tokenizzare un immobile non significa automaticamente creare valore. Serve un bene reale, una struttura giuridica solida, documenti verificabili, una piattaforma affidabile, una gestione trasparente dei rendimenti e un sistema chiaro per l’eventuale uscita dell’investitore. Senza questi elementi, il token rischia di diventare soltanto una confezione digitale elegante per vendere prodotti opachi.
La prospettiva indicata da Pasquale Cataldi ha però il merito di accendere i riflettori su una direzione ormai evidente. Il real estate del futuro non sarà soltanto fatto di mattoni, agenzie e rogiti. Sarà sempre più collegato a dati, piattaforme, smart contract, identità digitale e mercati globali. Gli immobili potranno diventare asset più accessibili, più frazionabili e più integrati nei portafogli finanziari digitali.
La tokenizzazione non cancellerà il mercato immobiliare tradizionale, ma potrebbe cambiarne profondamente il funzionamento. Gli investitori chiederanno più trasparenza, gli operatori dovranno offrire strumenti più efficienti e le autorità saranno chiamate a controllare un settore in cui tecnologia e diritto si incontrano in modo sempre più stretto. Se le stime più ambiziose si avvicineranno alla realtà, il 2030 potrebbe segnare l’ingresso definitivo del mattone nell’era della finanza programmabile.
Blotix Press Office

BitGo Europe accelera sulla compliance crypto europea e guarda con attenzione al mercato polacco, in una fase decisiva per gli operatori del settore. Con l’avvicinarsi della piena applicazione del quadro MiCAR e la progressiva fine dei vecchi regimi nazionali riservati ai VASP, molte società crypto si trovano davanti a una scelta obbligata: ottenere una nuova autorizzazione come CASP oppure appoggiarsi a un’infrastruttura già regolamentata e pronta a operare nello Spazio Economico Europeo.
È in questo scenario che BitGo Europe GmbH propone la propria soluzione Crypto-as-a-Service, pensata per consentire a exchange, piattaforme fintech, wallet provider e operatori di servizi digitali di continuare a lavorare in modo conforme, senza dover ricostruire da zero l’intera struttura regolamentare, tecnica e operativa. Il tema è particolarmente rilevante in Polonia, dove la transizione dal vecchio regime VASP al nuovo modello MiCAR impone tempi stretti e decisioni rapide. Per molte imprese, infatti, il rischio non è soltanto burocratico, ma operativo: perdere la possibilità di servire i clienti, interrompere i servizi o dover sospendere attività già avviate.
BitGo Europe si presenta come un soggetto già inserito nel nuovo perimetro europeo. La società è autorizzata in Germania dalla BaFin come prestatore di servizi su cripto-attività e può offrire servizi regolamentati nell’Unione Europea attraverso il meccanismo del passaporto europeo. Questo elemento rappresenta il cuore della proposta: non una scorciatoia rispetto alla regolazione, ma un modo per operare dentro il nuovo quadro normativo, utilizzando una struttura già conforme.
La piattaforma mette a disposizione servizi di custodia qualificata, segregazione degli asset dei clienti, infrastrutture wallet integrabili tramite API, strumenti di onboarding KYC, servizi di trasferimento, trading e soluzioni pensate per semplificare il passaggio al nuovo regime europeo. In pratica, un operatore crypto può mantenere il proprio marchio, il rapporto con gli utenti e l’esperienza di utilizzo già costruita nel tempo, affidando però la parte regolamentata e infrastrutturale a un soggetto autorizzato. È un modello che richiama sempre più da vicino l’evoluzione del fintech tradizionale, dove molte società non costruiscono ogni componente internamente, ma si appoggiano a piattaforme specializzate per pagamenti, custodia, compliance e gestione del rischio.
La questione polacca è importante perché racconta una trasformazione più ampia. L’Europa sta passando da una fase frammentata, nella quale ogni Stato membro aveva registri e regole nazionali, a un sistema più armonizzato. MiCAR nasce proprio per ridurre l’incertezza, creare standard comuni e aumentare la protezione degli utenti. Tuttavia, questa armonizzazione comporta anche una selezione del mercato. Le imprese meno strutturate, o quelle che non riescono ad adeguarsi rapidamente, potrebbero uscire dal settore o cercare partnership con operatori già autorizzati.
Per gli utenti finali, il cambiamento può tradursi in maggiore sicurezza, migliore trasparenza e una distinzione più chiara tra operatori regolamentati e soggetti improvvisati. Per le imprese, invece, la compliance diventa una componente centrale del modello di business. Non basta più avere una buona piattaforma, una community attiva o un prodotto innovativo. Servono procedure, controlli, autorizzazioni, presidi antiriciclaggio, custodia sicura degli asset e capacità di dialogare con le autorità di vigilanza.
La mossa di BitGo Europe mostra quindi una direzione precisa del mercato crypto europeo: meno improvvisazione, più infrastruttura regolata; meno frammentazione nazionale, più integrazione continentale. La blockchain continua a promettere decentralizzazione, ma l’accesso al mercato istituzionale passa sempre più attraverso soggetti capaci di garantire conformità, sicurezza e continuità operativa. In questo senso, la partita polacca non riguarda soltanto la Polonia. È uno dei primi banchi di prova del nuovo equilibrio europeo tra innovazione digitale e regolazione finanziaria.
admin_blx
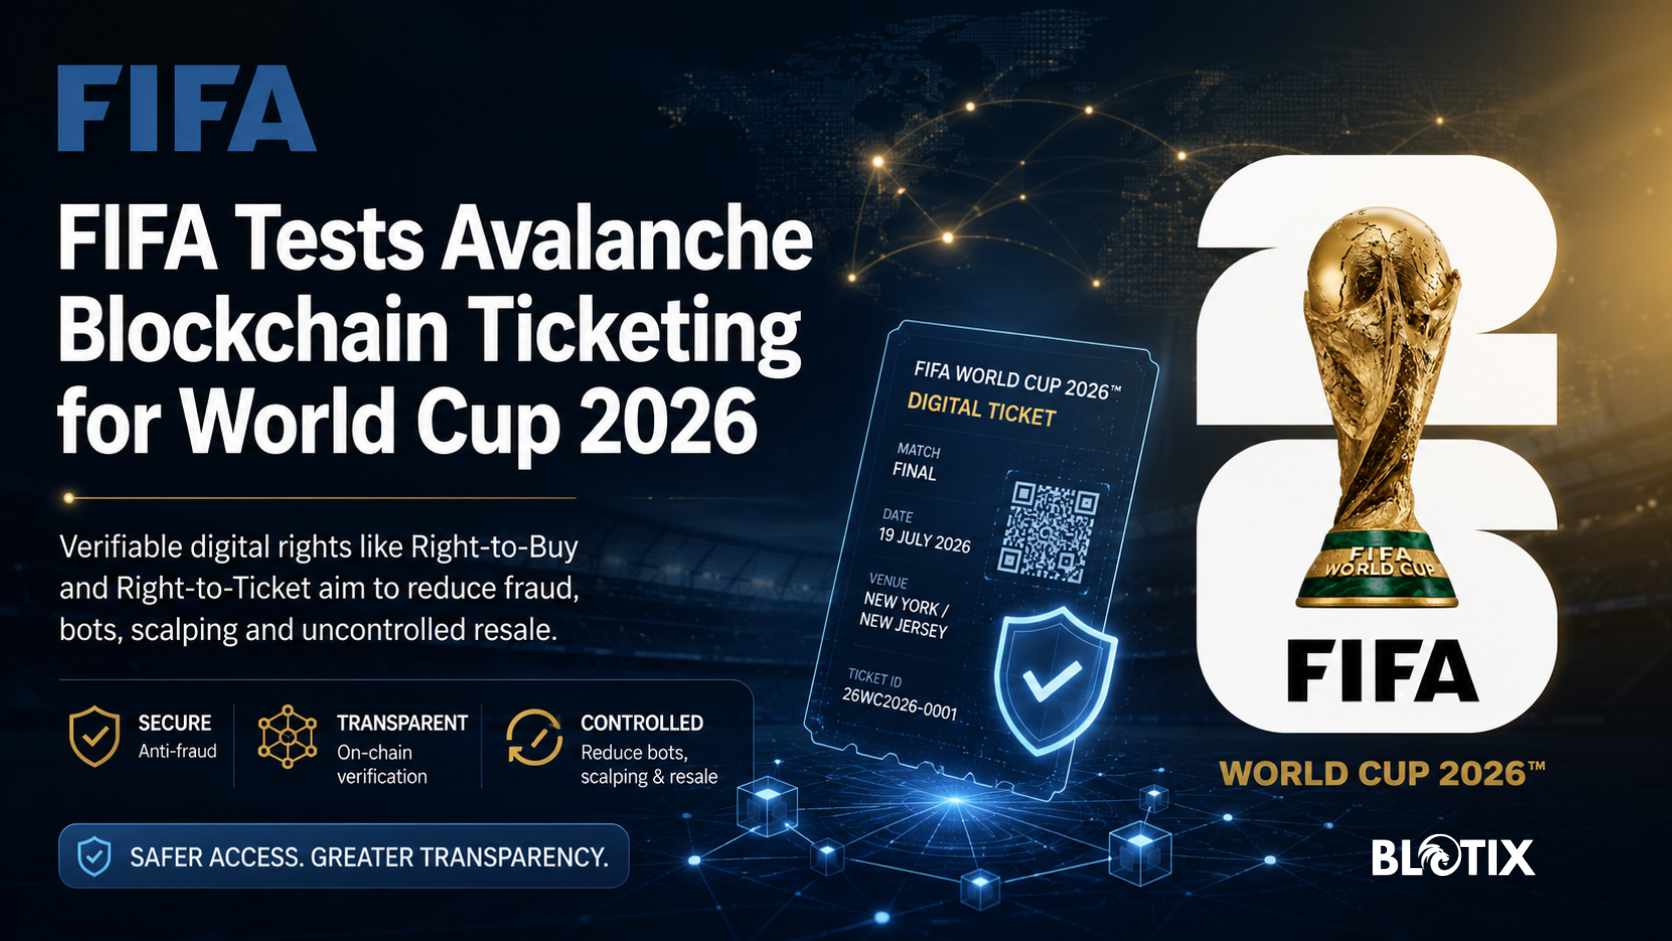
La FIFA porta la blockchain dentro uno dei settori più delicati dello sport globale: la vendita dei biglietti. In vista dei Mondiali 2026, che si svolgeranno tra Stati Uniti, Canada e Messico, la federazione internazionale sta utilizzando l’infrastruttura Avalanche per sperimentare un nuovo modello di ticketing digitale, pensato per rendere più controllabile, trasparente e sicuro l’accesso agli eventi calcistici più attesi al mondo.
Il problema è noto a tutti i tifosi. Quando vengono messi in vendita i biglietti per grandi eventi sportivi o musicali, la domanda supera spesso di molto l’offerta. In pochi minuti migliaia di utenti provano ad acquistare contemporaneamente, mentre sistemi automatici, bot e intermediari professionali cercano di accaparrarsi i posti migliori per rivenderli a prezzi maggiorati. Il risultato è un mercato secondario spesso opaco, nel quale il tifoso reale rischia di arrivare tardi, pagare troppo o acquistare biglietti non sicuri.
La scelta della FIFA nasce proprio da questa esigenza: riportare una parte del processo dentro un ambiente più verificabile. La blockchain, in questo caso, non viene utilizzata come semplice parola di moda, ma come tecnologia di tracciamento dei diritti digitali collegati ai biglietti. Il sistema ruota attorno a due strumenti principali: il Right-to-Buy e il Right-to-Ticket. Il primo è un diritto digitale che consente al possessore di accedere a una possibilità di acquisto; il secondo è un passaggio più vicino all’emissione del biglietto ufficiale. In entrambi i casi, però, non si tratta ancora del biglietto vero e proprio, ma di strumenti digitali che regolano e certificano il percorso verso l’acquisto.
Questa distinzione è importante. FIFA non sta semplicemente trasformando ogni biglietto in un NFT da scambiare liberamente. Sta costruendo un modello nel quale il diritto di accesso viene registrato, seguito e gestito in modo più ordinato. In questo modo, la federazione può provare a limitare la speculazione estrema, controllare meglio la rivendita e ridurre il rischio di duplicazioni o falsificazioni. Il tifoso, almeno nelle intenzioni, dovrebbe avere maggiore certezza sull’origine del proprio diritto e sul canale attraverso cui completare l’acquisto.
Avalanche offre la base tecnologica di questa operazione attraverso una blockchain dedicata, personalizzata per le esigenze della FIFA. La scelta di una rete su misura consente di gestire volumi elevati, tempi rapidi e costi contenuti, elementi fondamentali quando si parla di eventi globali con milioni di appassionati collegati da ogni parte del mondo. Il partner Modex contribuisce invece allo sviluppo dell’ecosistema operativo legato a FIFA Collect, la piattaforma digitale già utilizzata dalla federazione per collezionabili e iniziative Web3.
La novità va letta anche in una prospettiva più ampia. Il biglietto non è più soltanto un documento di ingresso allo stadio, ma può diventare un asset digitale collegato all’identità del tifoso, alla sua esperienza, alla sua partecipazione e alla relazione con il brand sportivo. Nel futuro, un biglietto verificabile su blockchain potrebbe aprire la strada a servizi aggiuntivi, programmi fedeltà, contenuti esclusivi, accessi premium, collezionabili digitali e nuove forme di engagement tra federazioni, club e pubblico.
Naturalmente, restano alcune questioni aperte. La tecnologia non elimina da sola ogni forma di speculazione, né risolve automaticamente il problema dei prezzi elevati. Se l’accesso ai grandi eventi resta scarso e molto richiesto, il mercato tenderà comunque a valorizzarlo. La differenza è che un sistema basato su diritti digitali tracciabili può rendere più difficile la frode, più visibile la circolazione dei diritti e più controllabile il passaggio tra utenti.
Il caso FIFA è quindi uno dei test più significativi per la blockchain applicata alla vita reale. Non riguarda soltanto criptovalute, trading o finanza decentralizzata, ma un’esperienza concreta e popolare: comprare un biglietto per vedere una partita. Se il modello funzionerà, potrà diventare un precedente importante per concerti, festival, eventi sportivi, musei, fiere e grandi manifestazioni internazionali.
La partita vera, in fondo, non si gioca soltanto sul campo. Si gioca anche nella capacità di rendere l’accesso agli eventi più trasparente, sicuro e meno esposto agli abusi. Con il ticketing su blockchain, la FIFA prova a trasformare un problema storico dello sport globale in un laboratorio tecnologico. E se il sistema riuscirà davvero a proteggere i tifosi senza complicare l’esperienza d’acquisto, il Mondiale 2026 potrebbe essere ricordato non solo per i gol, ma anche per una nuova idea di biglietto digitale.
Blotix Press Office

Il mercato crypto potrebbe entrare in una nuova fase, meno spettacolare ma forse più matura. Secondo Matt Hougan, Chief Investment Officer di Bitwise, il prossimo ciclo rialzista delle criptovalute non avrà necessariamente la stessa velocità e la stessa aggressività dei precedenti. L’idea centrale è semplice: la crescita potrebbe continuare, ma con un ritmo diverso, più graduale, meno dominato dall’euforia improvvisa e più legato all’utilizzo concreto delle tecnologie digitali.
Negli anni passati il settore crypto è stato spesso raccontato attraverso immagini forti: corse improvvise di Bitcoin, rally verticali degli altcoin, boom di token appena lanciati, ondate speculative alimentate dai social e forti correzioni nel giro di pochi giorni. Quel modello, però, potrebbe non essere più l’unico riferimento. L’ingresso di investitori istituzionali, fondi, società finanziarie regolamentate e grandi operatori tecnologici sta cambiando la struttura del mercato. Quando arrivano capitali più professionali, aumentano anche la selezione, la prudenza e l’attenzione verso i fondamentali.
La previsione di Hougan non significa che il mercato crypto diventerà improvvisamente stabile come quello obbligazionario o privo di rischi. Bitcoin, Ethereum e gli altri asset digitali restano strumenti altamente volatili, esposti a fattori macroeconomici, regolamentari, tecnologici e psicologici. Tuttavia, la direzione indicata è quella di una progressiva normalizzazione. Il mercato potrebbe continuare a crescere, ma senza replicare necessariamente le esplosioni speculative viste nelle fasi precedenti.
Uno dei motivi principali riguarda il cambiamento degli interessi degli investitori. Oggi l’attenzione non è più concentrata soltanto su Bitcoin come riserva digitale o sugli altcoin come scommessa ad alto rendimento. Cresce il peso delle stablecoin, considerate sempre più importanti per pagamenti, trasferimenti internazionali, liquidità on-chain e applicazioni finanziarie. Allo stesso tempo, aumenta l’interesse per la tokenizzazione degli asset reali, cioè la trasformazione digitale di strumenti tradizionali come immobili, obbligazioni, fondi, crediti o beni fisici in asset registrati su blockchain.
Questa evoluzione modifica anche la narrazione del settore. La domanda non è più soltanto quale token salirà di più, ma quali infrastrutture saranno davvero utilizzate da banche, imprese, fondi e utenti. La finanza decentralizzata, le reti blockchain, i sistemi di custodia, gli ETF crypto, le piattaforme di pagamento e i protocolli per asset tokenizzati diventano tasselli di un ecosistema più ampio. In altre parole, il mercato inizia a guardare meno alla promessa generica di rivoluzione e più alla capacità reale di produrre servizi, efficienza e nuove forme di accesso finanziario.
Questo può rendere il ciclo rialzista meno violento, ma anche più credibile. Un mercato che sale lentamente, sostenuto da adozione progressiva e capitali istituzionali, può sembrare meno emozionante rispetto alle grandi impennate del passato, ma può offrire basi più solide. La maturità, nel mondo crypto, potrebbe consistere proprio in questo passaggio: meno dipendenza dall’entusiasmo del momento e maggiore attenzione a infrastrutture, regole, liquidità, sicurezza e casi d’uso.
Naturalmente, restano molte incognite. Le decisioni delle banche centrali, l’andamento dei tassi, la regolamentazione negli Stati Uniti e in Europa, la fiducia degli investitori e l’evoluzione tecnologica continueranno a influenzare il settore. Anche la distinzione tra progetti solidi e iniziative puramente speculative diventerà sempre più importante. In un mercato meno euforico, non tutto salirà allo stesso modo e non tutte le criptovalute riusciranno a sopravvivere alla selezione.
La prospettiva indicata da Bitwise suggerisce quindi un cambio di mentalità. Il futuro delle crypto potrebbe non essere fatto solo di picchi improvvisi e crolli violenti, ma di una crescita più distribuita, più selettiva e più legata all’economia reale. Per gli investitori, questo significa osservare il settore con maggiore attenzione, evitando sia l’entusiasmo cieco sia il rifiuto pregiudiziale. Le criptovalute stanno entrando in una fase in cui la domanda decisiva non è più soltanto quanto possono salire, ma quale ruolo possono assumere dentro la nuova architettura della finanza digitale.
Blotix Press Office

Binance torna al centro della scena europea in uno dei passaggi più delicati per il futuro del mercato crypto nell’Unione. Secondo indiscrezioni circolate negli ultimi giorni, la presidente della Banca Centrale Europea Christine Lagarde avrebbe avuto un ruolo nella linea più rigida assunta verso la domanda di autorizzazione MiCA presentata da Binance in Grecia. La notizia non è stata confermata ufficialmente dalla BCE, ma si inserisce in un contesto già molto teso, nel quale il più grande exchange crypto al mondo rischia di perdere la possibilità di continuare a servire i clienti europei dal mese di luglio.
Il nodo è il regolamento MiCA, il nuovo quadro europeo sui mercati delle cripto-attività. Con MiCA, gli operatori crypto non possono più muoversi in modo frammentato tra i diversi Paesi dell’Unione, ma devono ottenere una licenza da uno Stato membro per poter offrire servizi in tutto il mercato europeo. Binance aveva scelto la Grecia come base regolamentare, puntando sulla domanda presentata alla Hellenic Capital Market Commission. Tuttavia, secondo fonti di stampa, la richiesta sarebbe destinata a essere respinta, aprendo uno scenario complesso sia per la piattaforma sia per milioni di utenti europei.
La vicenda assume una dimensione ancora più rilevante perché non riguarda soltanto Binance. Riguarda il modo in cui l’Europa intende governare la finanza digitale. Da una parte, l’Unione vuole creare un mercato crypto più sicuro, trasparente e conforme alle regole antiriciclaggio, alla tutela degli investitori e alla stabilità finanziaria. Dall’altra, il rischio è che una stretta troppo dura favorisca la fuga degli operatori verso altre aree del mondo, lasciando l’Europa più regolata ma meno competitiva nell’innovazione blockchain.
Il presunto intervento di Lagarde va letto dentro questa tensione. La BCE ha mostrato negli ultimi mesi una posizione prudente verso l’espansione del mondo crypto, soprattutto quando entrano in gioco stablecoin, pagamenti digitali e possibili effetti sulla politica monetaria. Per una banca centrale, la crescita di grandi piattaforme private capaci di muovere capitali, custodire asset e offrire servizi finanziari globali rappresenta una questione non solo tecnologica, ma sistemica. Il punto non è più soltanto se una piattaforma rispetti requisiti formali, ma quale peso possa assumere dentro l’architettura finanziaria europea.
Binance, dal canto suo, ha più volte ribadito il proprio impegno verso la compliance e la collaborazione con i regolatori. La società sostiene di aver lavorato a lungo per adeguarsi al nuovo quadro normativo europeo e afferma di voler garantire una transizione ordinata agli utenti, qualunque sia l’esito della procedura. Tuttavia, il tempo stringe. Senza autorizzazione MiCA, l’exchange non potrebbe continuare a offrire regolarmente i propri servizi nel mercato dell’Unione, con conseguenze operative importanti per trading, custodia, depositi, prelievi e accesso ai prodotti crypto.
Secondo alcune ricostruzioni, Binance starebbe guardando alla Francia come possibile ultima via europea. Parigi, con la sua autorità di mercato e un ecosistema fintech molto sviluppato, potrebbe rappresentare una soluzione alternativa, ma anche qui il percorso non sarebbe semplice. La reputazione dell’exchange, le precedenti vicende regolatorie internazionali e l’attenzione crescente delle autorità rendono ogni decisione politicamente sensibile.
La partita, quindi, non è soltanto una questione di licenza. È un test sul futuro del rapporto tra Europa e crypto. Se Binance dovesse uscire o ridurre fortemente la propria presenza nell’Unione, altri operatori già autorizzati potrebbero provare ad assorbire parte degli utenti. Allo stesso tempo, il mercato europeo invierebbe un segnale netto: l’accesso non dipende dalla dimensione globale della piattaforma, ma dalla piena accettazione delle regole comuni.
Il caso Binance mostra che la fase pionieristica delle criptovalute è finita. Gli exchange non possono più crescere soltanto sulla base della domanda degli utenti e della forza tecnologica. Devono diventare soggetti pienamente regolati, compatibili con le esigenze di vigilanza, sicurezza e stabilità. L’Europa, con MiCA, prova a imporre questo passaggio. Resta da capire se riuscirà a farlo senza perdere terreno nella nuova competizione globale della finanza digitale.
Blotix Press Office
- La Cina porta lo yuan digitale nei pagamenti transfrontalieri e sfida il dominio del dollaro
- Changpeng Zhao invita i governi a portare azioni e stablecoin nazionali sulla blockchain
- Visa apre la strada al commercio agentico con Click to Pay per gli assistenti AI
- Il mercato degli asset tokenizzati supera i 43 miliardi e e si apre alla finanza globale