
Blog
- : Sì
- : No
- : Sì
Dai contratti pre-IPO su SpaceX nasce la nuova sfida degli exchange crypto alla finanza tradizionale
Gli exchange crypto stanno aprendo una nuova frontiera della finanza digitale, trasformando l’interesse degli investitori per le grandi società private in prodotti derivati accessibili anche prima della quotazione in Borsa. Il caso più evidente riguarda SpaceX, la società aerospaziale fondata da Elon Musk, diventata il nuovo oggetto del desiderio per trader, piattaforme e investitori alla ricerca di esposizione anticipata su aziende non ancora quotate.
Secondo i dati emersi dal mercato, i contratti derivati pre-IPO legati a SpaceX hanno attirato circa 3,2 miliardi di dollari di volumi di scambio in poche settimane, con un interesse aperto vicino a 390 milioni di dollari. Si tratta di numeri importanti, soprattutto perché non riguardano azioni reali, ma strumenti finanziari costruiti sul valore atteso di una futura quotazione. In sostanza, gli investitori non comprano quote di SpaceX, ma scommettono sull’andamento del suo prezzo teorico prima dell’eventuale debutto sui mercati pubblici.
Il meccanismo è quello dei perpetual futures, contratti molto diffusi nel mondo crypto perché non hanno una scadenza fissa e consentono di mantenere una posizione aperta nel tempo. A differenza dei futures tradizionali, questi strumenti non arrivano necessariamente a una consegna o a una chiusura naturale. Il loro prezzo viene mantenuto vicino al valore di riferimento attraverso meccanismi di finanziamento periodico tra chi è esposto al rialzo e chi è esposto al ribasso. Nel caso dei prodotti pre-IPO, però, il tema diventa più delicato, perché il valore sottostante non è un prezzo di mercato ufficiale, ma una stima legata alla valutazione privata della società.
L’attrazione è evidente. Molti investitori vorrebbero accedere a società come SpaceX prima della quotazione, ma il mercato privato resta spesso riservato a grandi fondi, investitori qualificati e operatori istituzionali. Gli exchange crypto intercettano proprio questa domanda, offrendo strumenti che consentono di partecipare indirettamente alla narrazione finanziaria delle società più desiderate. Non è una vera partecipazione al capitale, ma una forma di esposizione speculativa al valore percepito di un’azienda.
Binance, Coinbase, Hyperliquid e altre piattaforme stanno così sperimentando un terreno nuovo, a metà tra derivati crypto, finanza privata e mercato azionario tradizionale. Il successo dei volumi dimostra che esiste una forte domanda retail e crypto-native per prodotti più complessi, capaci di collegare il mondo blockchain agli asset simbolo dell’economia tecnologica globale. SpaceX, in questo senso, rappresenta un caso perfetto: è una società privata, fortemente mediatica, associata a innovazione, spazio, intelligenza artificiale, satelliti e futuro industriale.
Il problema è che questi strumenti presentano rischi elevati. Il prezzo dei derivati pre-IPO può muoversi in modo molto diverso rispetto alla valutazione reale della società, soprattutto quando manca un mercato ufficiale, liquido e trasparente. Se il prezzo teorico del contratto sale troppo rispetto alla possibile valutazione di quotazione, gli investitori possono trovarsi esposti a perdite significative. Inoltre, la leva finanziaria, anche quando limitata rispetto ai prodotti crypto più aggressivi, amplifica comunque volatilità e rischio.
C’è poi un tema regolatorio. Le autorità potrebbero osservare con crescente attenzione questi prodotti, perché essi portano il pubblico retail dentro un’area tradizionalmente riservata agli investitori professionali. Il rischio è che molti utenti interpretino questi derivati come una forma di acquisto anticipato di azioni, mentre in realtà si tratta di scommesse finanziarie senza diritti societari, senza dividendi, senza proprietà e senza garanzia di collegamento stabile con il futuro prezzo di Borsa.
La crescita dei derivati pre-IPO mostra però una tendenza più ampia. Gli exchange crypto non vogliono più limitarsi a Bitcoin, Ethereum e token digitali. Stanno cercando di diventare infrastrutture finanziarie complete, capaci di offrire prodotti su azioni, startup, società private, indici, materie prime e asset del mondo reale. È il passaggio dalla criptovaluta come mercato separato alla crypto-finanza come ambiente integrato.
Il successo dei contratti legati a SpaceX potrebbe quindi aprire una stagione nuova, ma anche più rischiosa. Da un lato, questi strumenti rendono accessibile una parte della finanza che fino a ieri era chiusa. Dall’altro, trasformano l’attesa per una IPO in un mercato altamente speculativo, dove la distanza tra investimento e scommessa diventa sempre più sottile. Il dato dei 3,2 miliardi dimostra che la domanda esiste. Ora resta da capire se questa innovazione sarà regolata, assorbita dai mercati tradizionali o destinata a diventare l’ennesimo laboratorio estremo della finanza digitale.
Blotix Press Office
Bitcoin torna a salire e il mercato crypto ritrova slancio dopo le parole di Donald Trump su un possibile accordo con l’Iran. La notizia ha prodotto un immediato effetto sui mercati, riportando gli investitori verso gli asset più rischiosi e favorendo un recupero della principale criptovaluta dopo giorni segnati da prudenza, tensioni geopolitiche e vendite diffuse.
Il movimento di Bitcoin conferma ancora una volta quanto il prezzo della criptovaluta sia ormai collegato non solo alle dinamiche interne del settore digitale, ma anche alle grandi variabili della politica internazionale. Quando il rischio geopolitico si attenua, anche solo nelle aspettative, gli operatori tendono a ridurre la domanda di protezione e a tornare su strumenti più volatili, tra cui azioni tecnologiche, criptovalute e asset speculativi. In questo scenario, l’annuncio di Trump ha agito come un segnale di distensione, alimentando l’idea che una parte delle tensioni in Medio Oriente possa rientrare o comunque essere gestita attraverso un percorso negoziale.
Bitcoin ha così recuperato terreno, spingendosi verso nuovi massimi settimanali e confermando la sua natura di asset estremamente sensibile al sentiment globale. Non si tratta soltanto di una reazione emotiva del mercato. Negli ultimi anni la criptovaluta è entrata stabilmente nei portafogli di investitori istituzionali, fondi, società quotate e operatori professionali. Questo significa che ogni variazione del quadro macroeconomico, ogni segnale sui tassi, ogni tensione internazionale e ogni dichiarazione politica rilevante può incidere direttamente sulla domanda.
Il rialzo arriva in una fase non semplice per il settore. Nelle settimane precedenti Bitcoin aveva subito pressioni a causa dell’incertezza internazionale, dei deflussi da alcuni strumenti finanziari legati alle criptovalute e della maggiore cautela degli investitori. La volatilità era aumentata e molti operatori avevano ridotto l’esposizione, in attesa di capire se il mercato fosse destinato a una nuova correzione o a una fase di consolidamento. L’annuncio di Trump ha cambiato il tono della giornata, trasformando la paura in un ritorno selettivo dell’appetito per il rischio.
Il dato interessante è che Bitcoin continua a muoversi come un termometro della fiducia globale. Quando gli investitori temono escalation militari, shock energetici o instabilità finanziaria, la liquidità tende a spostarsi verso asset percepiti come più sicuri. Quando invece si apre uno spiraglio diplomatico, anche provvisorio, il mercato torna a cercare rendimento. In questo equilibrio fragile, Bitcoin resta al centro di una doppia lettura. Da un lato viene ancora presentato da molti sostenitori come oro digitale e riserva alternativa. Dall’altro, nei momenti di stress, si comporta spesso come un asset tecnologico ad alta volatilità, più vicino al Nasdaq che all’oro fisico.
Il ruolo di Trump aggiunge un ulteriore elemento politico. Durante la sua amministrazione, il tema crypto è diventato parte del dibattito economico americano, tra promesse di sostegno all’innovazione, ipotesi di riserve strategiche digitali e attenzione crescente al peso elettorale e finanziario dell’industria blockchain. Ogni dichiarazione proveniente dalla Casa Bianca o dall’area presidenziale viene quindi interpretata anche in chiave di mercato. Non conta soltanto il contenuto dell’annuncio, ma il segnale che esso trasmette agli investitori.
Resta tuttavia necessaria cautela. Un rialzo legato a una notizia geopolitica può essere rapido, ma anche fragile. Se le trattative dovessero rallentare, se emergessero nuove tensioni o se i dati macroeconomici tornassero a preoccupare i mercati, Bitcoin potrebbe perdere parte dei guadagni. La direzione di fondo dipenderà dalla combinazione tra politica monetaria, flussi sugli ETF, liquidità globale e fiducia degli investitori istituzionali.
Per ora, il messaggio del mercato è chiaro. Bitcoin non è più un fenomeno isolato del mondo crypto, ma un asset globale che reagisce ai grandi snodi della politica e dell’economia. L’annuncio di Trump sull’Iran ha riacceso il rischio, favorito il recupero dei prezzi e mostrato ancora una volta quanto la finanza digitale sia ormai intrecciata con la geopolitica. La criptovaluta sale quando il mondo intravede una tregua, ma resta esposta a ogni nuova frattura del quadro internazionale.
Blotix Press Office

Le stablecoin stanno diventando il punto d’incontro più concreto tra finanza tradizionale e mondo crypto. Dopo anni in cui il dibattito sugli asset digitali è stato dominato da Bitcoin, Ethereum, ETF e volatilità dei prezzi, l’attenzione di consulenti finanziari, gestori e operatori istituzionali si sta spostando verso strumenti meno spettacolari ma più utili nella vita reale dei mercati. Le stablecoin non promettono rivalutazioni improvvise, non nascono per sostituire l’investimento azionario e non hanno il fascino speculativo delle criptovalute più note. La loro forza è un’altra: rendere il denaro digitale più veloce, programmabile e utilizzabile su scala globale.
Per molti financial advisors, il tema non è più soltanto come inserire le crypto nei portafogli, ma come comprendere l’infrastruttura che sta cambiando pagamenti, liquidità e regolamento delle operazioni. In questa prospettiva, le stablecoin appaiono più interessanti di molti prodotti crypto tradizionali perché rispondono a un’esigenza chiara: trasferire valore in modo rapido, continuo e con costi potenzialmente inferiori rispetto ai canali bancari convenzionali, soprattutto nei pagamenti internazionali e nei mercati attivi ventiquattro ore su ventiquattro.
Una stablecoin è un token digitale progettato per mantenere un valore stabile, di solito collegato al dollaro o ad altre valute ufficiali. La versione più diffusa è quella garantita da riserve in liquidità, titoli di Stato a breve termine o strumenti equivalenti. In teoria, un token dovrebbe corrispondere a un’unità della valuta di riferimento. In pratica, la solidità del sistema dipende dalla qualità delle riserve, dalla trasparenza dell’emittente, dai controlli, dalla custodia e dal quadro regolatorio applicabile.
Proprio qui nasce l’interesse dei consulenti. A differenza di molte criptovalute, le stablecoin non vengono osservate solo come asset da comprare e rivendere, ma come strumento operativo. Possono servire per regolare transazioni, trasferire fondi tra piattaforme, facilitare scambi su blockchain, rendere più efficienti i pagamenti transfrontalieri e alimentare nuove forme di finanza tokenizzata. In altre parole, rappresentano meno una scommessa sul prezzo e più una scommessa sull’evoluzione dell’infrastruttura finanziaria.
Il cambiamento è importante anche per il rapporto tra investitori e consulenti. Molti clienti non vogliono necessariamente detenere Bitcoin in modo diretto, gestire wallet o assumersi rischi tecnologici complessi. Vogliono però capire come la finanza digitale possa incidere su portafogli, pagamenti, rendimenti, liquidità e accesso ai mercati. Le stablecoin permettono di spiegare la blockchain attraverso un uso pratico, non soltanto attraverso la promessa di guadagni. Questo le rende più comprensibili e più facilmente integrabili nel linguaggio della consulenza patrimoniale.
Naturalmente i rischi restano significativi. Una stablecoin è stabile solo se il meccanismo che la sostiene funziona davvero. Servono riserve verificabili, audit seri, regole chiare, protezione degli utenti, sistemi antiriciclaggio efficaci e capacità di resistere a richieste di rimborso massicce. La storia recente del settore ha mostrato che non tutte le stablecoin sono uguali. Quelle garantite da attività liquide e trasparenti hanno un profilo diverso rispetto ai modelli algoritmici o poco collateralizzati, che possono diventare fragili nei momenti di stress.
Per questo la partita decisiva non riguarda solo i token, ma la plumbing finanziaria, cioè l’insieme di infrastrutture che consente alle stablecoin di funzionare: custodia, pagamenti, compliance, interoperabilità, identità digitale, sicurezza informatica e collegamento con banche e mercati regolamentati. È qui che banche, fintech, exchange e gestori stanno cercando di posizionarsi. Chi controllerà questi binari potrebbe avere un ruolo centrale nella prossima fase della finanza globale.
Il successo delle stablecoin segnala quindi una maturazione del settore crypto. La domanda non è più soltanto quale moneta digitale salirà di più, ma quale tecnologia renderà più efficiente il movimento del denaro. Se Bitcoin resta per molti una riserva digitale speculativa e gli ETF rappresentano un ponte regolato verso l’investimento crypto, le stablecoin possono diventare il ponte quotidiano tra denaro tradizionale e blockchain. Il loro futuro dipenderà dalla fiducia, dalla regolazione e dalla capacità di dimostrare utilità concreta. Ma una cosa appare già chiara: la finanza digitale sta entrando in una fase meno rumorosa e più infrastrutturale, dove il vero valore non è solo nel token, ma nella rete che lo fa circolare.
Blotix Press Office

La Russia sta cercando di trasformare il mercato delle criptovalute da zona grigia a settore controllato, tassabile e integrato nelle infrastrutture finanziarie nazionali. Il nuovo passaggio arriva dalla Duma, che ha approvato in prima lettura una riforma fiscale dedicata agli asset digitali. Non si tratta ancora della parola definitiva, ma il segnale politico è chiaro: Mosca non vuole più limitarsi a tollerare le crypto, ma intende inserirle dentro un sistema di regole, controlli e prelievo fiscale.
Il cuore della proposta riguarda il modo in cui calcolare le imposte sui guadagni da crypto asset. La base imponibile dovrebbe essere determinata considerando la differenza positiva tra ricavi e costi, cioè il risultato netto dell’operazione. In sostanza, l’investitore non verrebbe tassato sull’intero valore incassato, ma sul guadagno effettivo, con la possibilità di considerare anche le spese documentate e, in alcuni casi, le perdite maturate nello stesso periodo fiscale. È un’impostazione più vicina al trattamento degli strumenti finanziari tradizionali, come azioni, obbligazioni e derivati, e rappresenta un tentativo di normalizzare fiscalmente un mercato nato fuori dai canali ordinari.
Un altro punto decisivo riguarda il ruolo degli intermediari. Broker, gestori fiduciari e soggetti autorizzati potrebbero diventare agenti fiscali, con il compito di trattenere e versare le imposte dovute dagli investitori. Questo passaggio cambierebbe molto il rapporto tra cittadini, piattaforme e amministrazione fiscale. Finora, in molti casi, era il singolo investitore a dover dichiarare direttamente le proprie operazioni crypto. Con il nuovo modello, invece, la tassazione verrebbe spostata verso un sistema più automatico, nel quale l’intermediario raccoglie i dati, conserva la documentazione e applica il prelievo.
La misura ha anche una chiara funzione di controllo. Rendere fiscalmente tracciabile il mercato crypto significa ridurre gli spazi di anonimato, aumentare l’identificazione degli utenti e concentrare le operazioni su piattaforme autorizzate. Per la Russia, questo tema è particolarmente delicato. Da un lato, il Paese ha interesse a sviluppare strumenti digitali alternativi, anche per ragioni geopolitiche e di autonomia finanziaria. Dall’altro, lo Stato non vuole perdere il controllo su flussi di denaro, capitali, mining, stablecoin e scambi internazionali.
Nel disegno russo rientrano anche i diritti digitali esteri e le attività finanziarie digitali emesse fuori dal Paese. Alcune operazioni potrebbero essere qualificate come criptovalute o strumenti digitali assimilabili, con conseguenze dirette sul trattamento fiscale. Tra gli aspetti più interessanti vi è la possibile esenzione dall’IVA per determinate vendite di diritti digitali esteri senza consegna fisica. Questo punto potrebbe incidere anche sulle stablecoin, sempre più usate come mezzo di regolamento e trasferimento di valore. Se confermata, l’esenzione IVA renderebbe meno oneroso l’utilizzo di questi strumenti all’interno di un mercato regolato.
La Russia sembra quindi muoversi in una direzione pragmatica. Le criptovalute non vengono pienamente liberalizzate, ma neppure semplicemente represse. Vengono piuttosto ricondotte dentro un perimetro statale, dove possono essere usate, tassate, monitorate e, in alcuni casi, sfruttate come infrastruttura finanziaria alternativa. È una strategia che riflette la trasformazione globale del settore: i governi non possono più ignorare la finanza digitale, ma non sono disposti a lasciarla crescere senza regole.
Restano, però, molte questioni aperte. Non è semplice stabilire come calcolare il guadagno quando un investitore passa da una criptovaluta a un’altra, come verificare il prezzo di acquisto su piattaforme diverse, quale cambio usare per la conversione in valuta nazionale, come trattare le commissioni o come distinguere un vero trasferimento da un semplice spostamento tra wallet appartenenti alla stessa persona. Sono problemi tecnici, ma hanno conseguenze economiche rilevanti, perché da queste regole dipende il peso fiscale effettivo sugli utenti.
Il nuovo disegno di legge russo mostra che la stagione delle crypto completamente fuori dal controllo pubblico si sta chiudendo. Dopo anni di incertezza, la parola chiave diventa regolazione. Per gli investitori, questo può significare maggiore certezza, ma anche minore libertà operativa. Per lo Stato, significa nuove entrate fiscali e maggiore capacità di sorveglianza. Per il mercato, significa una fase più matura, nella quale Bitcoin, stablecoin e asset digitali non sono più soltanto strumenti speculativi, ma parti di un sistema finanziario che ogni governo cerca ormai di governare secondo i propri interessi.
Blotix Press Office
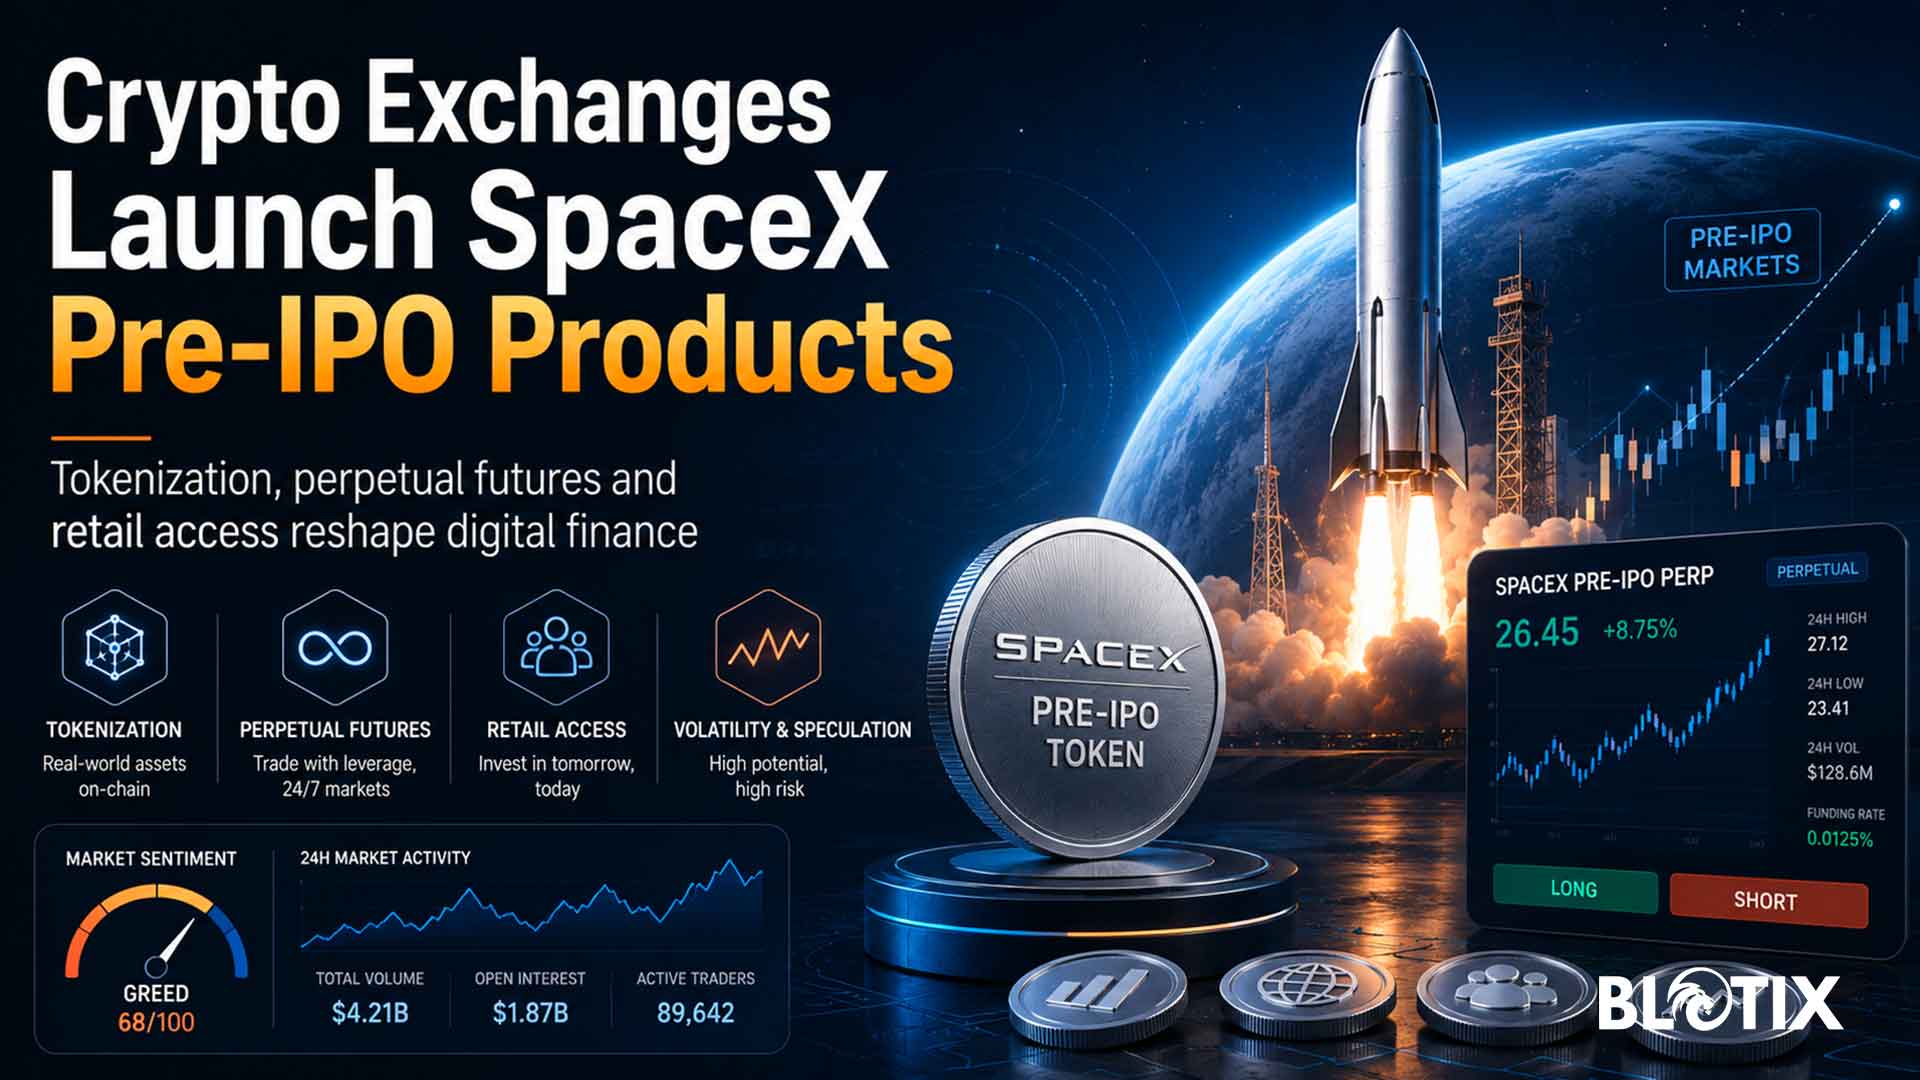
La nuova frontiera degli exchange crypto non passa più soltanto da Bitcoin, Ethereum o dalle stablecoin. La competizione si sta spostando verso un terreno più sofisticato e controverso, quello dei prodotti pre-IPO, strumenti che consentono agli investitori di esporsi al valore atteso di società non ancora quotate. Al centro di questa corsa c’è SpaceX, la società aerospaziale di Elon Musk, diventata il simbolo di un nuovo modo di intendere l’accesso ai mercati privati.
Per anni, investire nelle grandi società prima della quotazione è stato quasi impossibile per il pubblico retail. Le opportunità migliori erano riservate a fondi, investitori istituzionali, grandi patrimoni o soggetti accreditati. Le piattaforme crypto stanno provando a cambiare questo schema, offrendo strumenti che replicano l’andamento atteso di un titolo prima del debutto in Borsa. Il punto centrale, però, è che questi prodotti non equivalgono necessariamente al possesso di azioni. Nella maggior parte dei casi si tratta di futures perpetui, contratti derivati senza scadenza che permettono di scommettere sul prezzo futuro di una società privata.
La differenza è decisiva. Chi compra un’azione diventa titolare di un diritto patrimoniale e partecipa, nei limiti previsti, alla vita economica della società. Chi negozia un pre-IPO perpetual future assume invece una posizione finanziaria legata a un prezzo di riferimento, spesso costruito su valutazioni private, aspettative di mercato e domanda speculativa. È una forma di esposizione più liquida e veloce, ma anche più fragile, perché manca il collegamento diretto con l’asset reale.
La scelta di partire da SpaceX non è casuale. La società rappresenta uno dei nomi più desiderati della finanza globale, grazie alla forza del marchio, al ruolo di Starlink, alla figura di Elon Musk e alla percezione di trovarsi davanti a un possibile gigante industriale del futuro. Proprio questa combinazione di tecnologia, spazio, telecomunicazioni e immaginario collettivo ha trasformato SpaceX nel candidato ideale per inaugurare una nuova stagione della finanza digitale. Per gli exchange, il vantaggio è evidente: intercettare l’entusiasmo degli investitori prima che arrivi la quotazione ufficiale.
Binance, Coinbase, Kraken, Bybit e altre piattaforme stanno sperimentando modelli diversi. Alcune offrono esposizione sintetica tramite derivati regolati in stablecoin, altre puntano su strumenti tokenizzati che cercano di avvicinarsi maggiormente al concetto di equity-backed product. In entrambi i casi, il messaggio commerciale è potente: rendere accessibile ciò che prima era riservato a pochi. La parola chiave è democratizzazione, ma dietro questa promessa si nasconde una questione più complessa. Rendere un mercato accessibile non significa necessariamente renderlo più sicuro, più trasparente o più comprensibile.
Il rischio principale riguarda la speculazione. Questi strumenti possono essere negoziati ventiquattro ore su ventiquattro, con leva finanziaria e forte volatilità. Ciò significa che il prezzo può muoversi non solo in base a dati economici reali, ma anche per effetto di entusiasmo, paura, liquidità ridotta o narrativa social. In assenza di un mercato azionario ufficiale già formato, la scoperta del prezzo diventa più incerta. Il valore di una società privata non è sempre verificabile con la stessa immediatezza di una società quotata, e questo può generare distorsioni importanti.
Per il settore crypto, però, la posta in gioco è enorme. Gli exchange non vogliono più essere percepiti soltanto come luoghi di scambio di criptovalute, ma come infrastrutture finanziarie globali capaci di offrire esposizione a tecnologia, intelligenza artificiale, energia, spazio, azioni, indici e asset alternativi. È la logica dell’Everything Exchange, una piattaforma unica dove l’utente può negoziare quasi ogni aspettativa economica trasformata in prodotto digitale.
Questa evoluzione apre una fase nuova. Da un lato, la tokenizzazione e i derivati pre-IPO possono ampliare l’accesso a mercati storicamente chiusi, favorendo maggiore liquidità e nuove forme di price discovery. Dall’altro, possono moltiplicare prodotti opachi, difficili da comprendere e lontani dalla proprietà effettiva del bene sottostante. Il confine tra investimento e scommessa finanziaria diventa sottile.
La corsa degli exchange verso SpaceX mostra quindi una trasformazione profonda. La finanza digitale non si limita più a creare monete alternative, ma tenta di riscrivere le modalità di accesso al capitale privato. Il futuro dirà se questa innovazione renderà i mercati più aperti o se produrrà una nuova stagione di rischio speculativo. Una cosa, però, è già chiara: la prossima battaglia tra finanza tradizionale e mondo crypto si giocherà sempre meno sulle criptovalute pure e sempre di più sul controllo delle infrastrutture di mercato.
Blotix Press Office
- Crypto milionari in movimento Monaco UAE ed El Salvador attirano i grandi patrimoni digitali
- Dai token azionari ai futures pre-IPO la nuova sfida degli exchange crypto parte da SpaceX
- Dalle stablecoin alle IPO americane come gli investitori cinesi usano le crypto per cercare rendimento globale
- Dagli immobili ai titoli di Stato la nuova corsa agli asset reali tokenizzati cambia la finanza digitale