
Blog
- : Sì
- : No
- : Sì

Bitcoin è tornato sotto la soglia degli 80.000 dollari, riportando tensione su un mercato che nelle ultime settimane aveva provato a recuperare slancio grazie agli afflussi negli ETF spot su Bitcoin. Il movimento ribassista non è arrivato da un solo fattore, ma dalla combinazione di due pressioni molto diverse tra loro: da un lato il ritorno dell’incertezza geopolitica dopo il vertice tra Donald Trump e Xi Jinping a Pechino, dall’altro la ripresa dei deflussi dagli strumenti finanziari quotati legati alla principale criptovaluta.
Il calo ha riportato Bitcoin sui livelli testati all’inizio di maggio, cancellando parte dei guadagni accumulati durante una serie positiva di nove giorni consecutivi di afflussi negli ETF. Quella fase aveva contribuito a spingere il prezzo oltre gli 82.000 dollari, alimentando l’idea di una possibile ripartenza del trend rialzista. La brusca inversione, però, ha ricordato agli investitori che il mercato crypto resta molto sensibile sia ai flussi istituzionali sia agli shock esterni, soprattutto quando riguardano asset considerati rischiosi.
Il fattore geopolitico ha avuto un peso rilevante. Durante l’incontro bilaterale alla Grande Sala del Popolo, il presidente cinese Xi Jinping avrebbe avvertito Trump che una cattiva gestione della questione di Taiwan potrebbe spingere Stati Uniti e Cina verso un confronto diretto. Le parole attribuite a Xi hanno riacceso i timori su uno dei dossier più delicati della geopolitica globale. Taiwan non è soltanto un tema diplomatico, ma un nodo strategico che coinvolge tecnologia, semiconduttori, sicurezza militare, commercio internazionale e rapporti di forza tra le due principali potenze mondiali.
Quando cresce il rischio geopolitico, gli investitori tendono spesso a ridurre l’esposizione agli asset più volatili. In questo contesto, Bitcoin, pur essendo spesso presentato come riserva alternativa di valore, viene ancora trattato da molti operatori come un asset ad alto rischio, vicino per comportamento alle azioni tecnologiche e agli strumenti speculativi. La correzione ha infatti coinvolto anche il resto del mercato crypto, con diverse altcoin in flessione e Solana scesa nell’area intermedia dei 90 dollari, dopo settimane di movimento laterale.
A pesare sul sentiment è stata anche l’inversione dei flussi negli ETF Bitcoin spot. Dopo una serie di afflussi netti stimati in circa 2,7 miliardi di dollari, gli strumenti quotati hanno registrato nuovi deflussi. Il 7 maggio si sarebbero verificati riscatti netti per circa 277,5 milioni di dollari, seguiti da ulteriori uscite il giorno successivo. In particolare, il fondo di Fidelity avrebbe guidato i deflussi, seguito dall’iShares Bitcoin Trust, segnale che una parte degli investitori istituzionali ha scelto di alleggerire l’esposizione dopo il recente recupero.
Il punto centrale è che gli ETF hanno ormai assunto un ruolo decisivo nella formazione del prezzo di Bitcoin. Dal loro lancio, hanno portato sul mercato nuova domanda istituzionale, maggiore liquidità e una legittimazione finanziaria prima impensabile. Tuttavia, questa stessa struttura rende Bitcoin più esposto alle dinamiche tipiche della finanza tradizionale. Quando gli afflussi sono forti, il prezzo riceve sostegno. Quando arrivano riscatti, il mercato crypto sente immediatamente la pressione.
La volatilità recente ha prodotto anche liquidazioni importanti. Nel giro di 24 ore sarebbero state cancellate posizioni per centinaia di milioni di dollari, con circa 410 milioni di dollari liquidati durante una delle sessioni più instabili. Questo accade perché molti trader operano con leva finanziaria, soprattutto sui derivati crypto. Quando il prezzo si muove rapidamente contro le posizioni aperte, le liquidazioni automatiche possono amplificare il movimento, trasformando un ribasso ordinario in una correzione più violenta.
Dal punto di vista tecnico, gli operatori guardano ora con attenzione ai principali livelli di supporto. Bitcoin resta sotto la propria media mobile a 200 giorni, indicata da molti analisti come riferimento per valutare la struttura di lungo periodo del mercato. Un recupero stabile sopra quell’area potrebbe migliorare il quadro, mentre una permanenza al di sotto manterrebbe viva la lettura ribassista. Più in basso, il mercato osserva la zona dei 75.000 dollari, che riporterebbe Bitcoin verso i livelli di aprile e potrebbe rappresentare un banco di prova importante per la tenuta del trend.
Nonostante la correzione, il quadro complessivo degli ETF resta ancora rilevante. Gli asset complessivi degli ETF spot su Bitcoin rimangono sopra i 106 miliardi di dollari, mentre gli afflussi cumulati dal lancio dei prodotti nel 2024 restano intorno ai 58 miliardi di dollari. Questo significa che la domanda istituzionale non è scomparsa, ma sta attraversando una fase di maggiore prudenza.
Il mercato si trova quindi in una zona delicata. Da un lato, Bitcoin conserva una base strutturale più ampia rispetto ai cicli precedenti, grazie agli ETF e alla crescente integrazione con la finanza regolamentata. Dall’altro, la combinazione tra tensioni internazionali, deflussi dagli strumenti quotati e liquidazioni sui derivati mostra che la criptovaluta resta vulnerabile agli shock di breve periodo. La prossima fase dipenderà dalla capacità del prezzo di difendere i supporti tecnici e dal ritorno, o meno, degli afflussi istituzionali.
Blotix Press Office
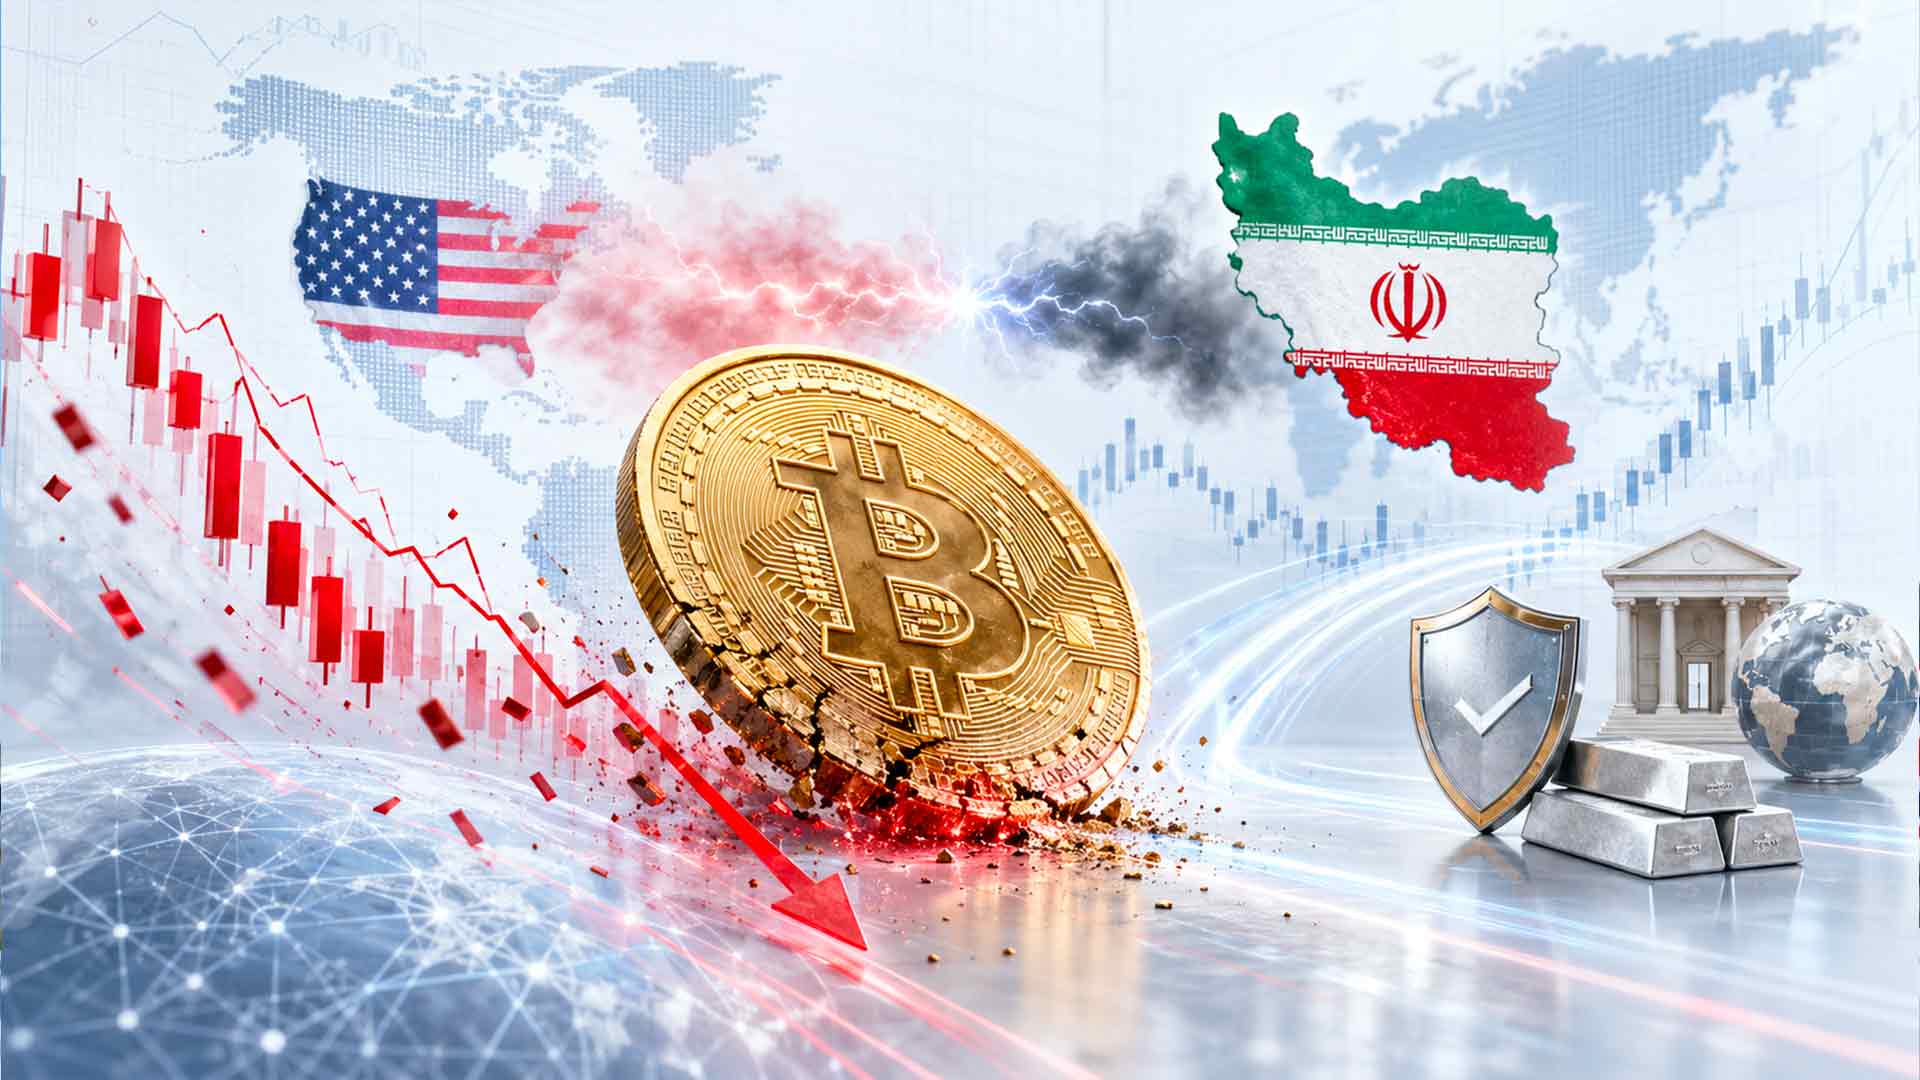
Bitcoin è tornato sotto pressione e si è avvicinato alla soglia degli 80.000 dollari, trascinato da una nuova ondata di avversione al rischio sui mercati globali. Il movimento ribassista è arrivato dopo il brusco peggioramento del quadro geopolitico tra Stati Uniti e Iran, con il presidente Donald Trump che ha respinto la controproposta di pace iraniana definendola “completamente inaccettabile”. La reazione degli investitori è stata immediata: riduzione dell’esposizione agli asset più rischiosi, aumento della prudenza e vendite diffuse anche nel comparto delle criptovalute.
Il mercato crypto, già fragile sul piano tecnico, ha risentito in modo particolare del cambio di clima. Nelle 24 ore successive, le liquidazioni sui futures crypto hanno superato i 127 milioni di dollari, colpendo soprattutto le posizioni long aperte con leva eccessiva. Quando Bitcoin si muove rapidamente al ribasso, gli operatori più esposti vengono costretti a chiudere le posizioni, alimentando ulteriormente la discesa. È il classico effetto a catena dei mercati con forte utilizzo di leva finanziaria, dove il calo dei prezzi produce nuove vendite automatiche e rende più violenta la correzione.
Il detonatore è stato il fallimento del tentativo diplomatico tra Washington e Teheran. Secondo quanto emerso, la risposta iraniana alle richieste statunitensi includeva condizioni molto pesanti, tra cui riparazioni, riconoscimento della sovranità sullo Stretto di Hormuz, revoca delle sanzioni e fine del blocco navale americano. La bocciatura rapida da parte di Trump ha spento le speranze di una tregua imminente e ha riportato al centro dei mercati il rischio di un conflitto più ampio, con possibili conseguenze sull’energia, sui trasporti marittimi e sulla stabilità finanziaria globale.
Il ruolo dello Stretto di Hormuz è decisivo. Da quell’area passa una quota rilevante del traffico petrolifero mondiale e ogni interruzione o minaccia di blocco tende a riflettersi immediatamente sui prezzi dell’energia. In uno scenario simile, gli investitori riducono normalmente la propensione al rischio e cercano rifugio in strumenti più difensivi. Bitcoin, nonostante venga spesso raccontato come oro digitale, continua a comportarsi nelle fasi di tensione acuta come un asset sensibile alla liquidità globale e alla fiducia degli operatori.
Sul piano tecnico, Bitcoin ha aperto la giornata intorno agli 81.721 dollari, per poi scivolare verso area 80.496 dollari nelle prime ore di contrattazione. Il livello degli 80.000 dollari rappresenta ora una soglia psicologica molto importante. Una sua rottura netta potrebbe spingere il prezzo verso la fascia compresa tra 76.000 e 77.000 dollari, mentre un recupero stabile sopra gli 82.000 dollari sarebbe necessario per ricostruire una dinamica più favorevole nel breve periodo.
Anche i dati on-chain segnalano un quadro delicato. Il Coinbase Bitcoin Premium Index è rimasto in territorio negativo, suggerendo un indebolimento della domanda istituzionale americana. Allo stesso tempo, i dati sulle posizioni a leva indicano uno squilibrio significativo: circa 15 miliardi di dollari in posizioni long sotto il prezzo attuale, contro circa 3 miliardi in posizioni short sopra il mercato. Questo crea un rischio di liquidità al ribasso molto elevato, perché eventuali nuove discese potrebbero innescare ulteriori liquidazioni.
I modelli di Glassnode collocano il cosiddetto True Market Mean intorno agli 82.000 dollari. Questo indicatore rappresenta una sorta di costo medio ponderato delle monete economicamente attive e suggerisce che molti investitori recenti si trovino già in perdita ai prezzi attuali. Il costo base degli holder di breve periodo, stimato nell’area 83.000-84.000 dollari, può inoltre trasformarsi in una resistenza: chi ha comprato più in alto potrebbe vendere sui rimbalzi per uscire in pareggio.
Nonostante la debolezza di breve termine, il quadro strutturale resta diverso rispetto ai precedenti cicli ribassisti. Il calo di Bitcoin dai massimi storici di ottobre 2025, vicini ai 126.000 dollari, risulta meno profondo rispetto alle grandi correzioni del passato, quando i drawdown avevano raggiunto anche il 77-85%. La presenza degli ETF spot su Bitcoin, insieme agli acquisti da parte di treasury aziendali e investitori istituzionali, ha creato una base di domanda che nei cicli precedenti non esisteva con la stessa intensità.
La partita, quindi, si gioca su due piani. Nel breve periodo domina la paura geopolitica, con gli operatori concentrati sulla tenuta degli 80.000 dollari e sul rischio di nuove liquidazioni. Nel medio periodo, invece, Bitcoin continua a beneficiare di una domanda istituzionale più solida rispetto al passato. La correzione attuale non cancella il ruolo crescente di BTC nella finanza digitale, ma ricorda che anche l’asset più forte del mercato crypto resta vulnerabile quando geopolitica, leva e liquidità si muovono nella stessa direzione.
Blotix Press Office
Coinbase amplia il proprio servizio di prestiti garantiti da criptovalute e aggiunge Solana tra gli asset utilizzabili come garanzia. La novità consente ai clienti statunitensi idonei, con esclusione dei residenti nello Stato di New York, di prendere in prestito fino a 100.000 dollari in USDC senza vendere le proprie criptovalute. È un passaggio importante perché rafforza l’idea di una finanza sempre più costruita intorno agli asset digitali non soltanto come strumenti di investimento, ma anche come garanzie utilizzabili per ottenere liquidità.
L’integrazione di SOL si inserisce in un’offerta già estesa, che comprende Bitcoin, Ethereum, XRP, Dogecoin, Cardano e Litecoin. Coinbase sta quindi trasformando progressivamente il proprio exchange in una piattaforma finanziaria più ampia, nella quale gli utenti possono fare trading, detenere asset, accedere a prestiti e utilizzare infrastrutture on-chain. La logica è semplice: chi possiede criptovalute non deve necessariamente venderle per ottenere liquidità. Può invece metterle a garanzia e ricevere stablecoin, mantenendo esposizione al potenziale rialzo dell’asset depositato.
Il servizio funziona attraverso Morpho, protocollo di finanza decentralizzata operativo su Base, la rete Ethereum layer-2 sviluppata da Coinbase. In pratica, Coinbase fornisce l’interfaccia semplice per l’utente, mentre la parte tecnica del prestito viene gestita on-chain tramite smart contract. Questo modello consente di combinare due mondi: da un lato l’esperienza utente di una piattaforma regolamentata e conosciuta, dall’altro la struttura automatizzata e trasparente della DeFi. I prestiti hanno tassi variabili, non prevedono piani di rimborso rigidi e non possono essere usati per fare trading direttamente sull’exchange Coinbase.
Dal lancio del prodotto, avvenuto nel gennaio 2025, Coinbase ha dichiarato di aver erogato oltre 2,3 miliardi di dollari in prestiti complessivi. Il ruolo dominante resta quello di Bitcoin, che rappresenta circa 2,17 miliardi di dollari del volume cumulativo. Seguono i prestiti garantiti da ETH, con circa 110 milioni di dollari, e quelli garantiti da XRP, con circa 31,6 milioni. L’ingresso di Solana potrebbe però aprire una nuova fase, perché SOL è uno degli asset più seguiti del mercato, sostenuto da una community molto attiva e da un ecosistema in forte crescita.
L’aggiunta di Solana risponde anche alla strategia più ampia di Coinbase, spesso descritta come Everything Exchange. L’obiettivo è diventare una piattaforma unica per tutte le principali operazioni finanziarie legate agli asset digitali: acquisto, vendita, custodia, prestito, regolamento e servizi on-chain. In questa visione, le criptovalute non sono più soltanto token da scambiare, ma componenti di un’infrastruttura finanziaria in cui ogni asset può generare utilità, liquidità e nuove forme di rendimento.
Il momento, tuttavia, non è semplice. Coinbase ha registrato una perdita netta di 394,1 milioni di dollari nel primo trimestre del 2026 e ha recentemente ridotto una parte significativa della propria forza lavoro. Nonostante questi venti contrari, il CEO Brian Armstrong continua a sostenere che la finanza si sposterà progressivamente on-chain. L’espansione del servizio di prestito anche al Regno Unito conferma questa direzione: Coinbase vuole portare i propri prodotti finanziari digitali oltre il mercato statunitense, intercettando una domanda globale di servizi crypto più evoluti.
Per gli utenti, i vantaggi sono evidenti. Chi detiene Solana può ottenere liquidità in USDC senza vendere i propri token, evitando una possibile uscita anticipata dal mercato e mantenendo la posizione sull’asset. Questo può essere utile per esigenze temporanee di liquidità, gestione fiscale, reinvestimento o semplice diversificazione. Tuttavia, il prestito garantito da criptovalute richiede attenzione. Se il valore del collaterale scende troppo, il sistema può attivare richieste di integrazione della garanzia o procedere alla liquidazione.
Il punto più delicato riguarda proprio la volatilità di SOL. Solana tende a muoversi con oscillazioni più ampie rispetto a Bitcoin ed Ethereum. Per questo motivo, è probabile che i parametri di rischio applicati siano più severi, con rapporti prestito-valore inferiori e soglie di liquidazione più prudenziali. Quando Coinbase ha aggiunto asset come XRP, Dogecoin, Cardano e Litecoin, il rapporto massimo prestito-valore era più restrittivo rispetto a BTC ed ETH. Per Solana, il mercato si aspetta condizioni simili, proprio per riflettere il rischio maggiore collegato alla variabilità del prezzo.
La mossa di Coinbase conferma una trasformazione profonda del settore. Le piattaforme crypto non vogliono più essere soltanto luoghi di scambio, ma infrastrutture finanziarie complete. L’aggiunta di Solana come garanzia per i prestiti rappresenta un tassello di questa evoluzione. Offre nuove opportunità agli utenti, rafforza l’integrazione tra exchange e DeFi e mostra come gli asset digitali stiano assumendo funzioni sempre più vicine a quelle della finanza tradizionale. La sfida sarà rendere questi strumenti accessibili, trasparenti e sostenibili, senza sottovalutare i rischi di leva, volatilità e liquidazione automatica.
Blotix Press Office
La spinta francese verso una stablecoin in euro riapre una questione decisiva per il futuro della finanza digitale europea: chi controllerà la moneta tokenizzata nei prossimi anni. Il tema non riguarda soltanto le criptovalute, ma la sovranità monetaria, i pagamenti internazionali e il peso dell’Europa in un mercato dominato quasi interamente dal dollaro. Le dichiarazioni del governatore della Bank of England, Andrew Bailey, e quelle del primo vicedirettore generale della Banque de France, Denis Beau, mostrano che il confronto sugli stablecoin sta diventando una partita geopolitica oltre che finanziaria.
Bailey ha avvertito che i regolatori globali potrebbero trovarsi davanti a un vero braccio di ferro con gli Stati Uniti sulla disciplina degli stablecoin, soprattutto se questi strumenti dovessero diventare parte stabile del sistema dei pagamenti internazionali. Il punto centrale è semplice: una moneta digitale privata può funzionare su scala globale solo se esistono regole comuni su riserve, rimborsi, trasparenza, gestione delle crisi e tutela degli utenti. Senza standard condivisi, una crisi di fiducia su una stablecoin potrebbe trasformarsi rapidamente in un problema sistemico.
La preoccupazione della Bank of England riguarda soprattutto gli stablecoin ancorati al dollaro che, in caso di tensione, potrebbero non essere riscattabili direttamente in contanti senza passare da exchange o intermediari crypto. In una fase di panico, i detentori potrebbero cercare giurisdizioni con regole più severe e obblighi di rimborso più solidi, esportando instabilità verso mercati che hanno costruito presidi più rigorosi. È il rischio classico della corsa agli sportelli, trasferito però dentro l’infrastruttura digitale dei pagamenti.
La questione è resa ancora più delicata dal fatto che gli Stati Uniti stanno spingendo per una regolazione favorevole agli stablecoin. Il GENIUS Act mira a costruire un quadro normativo statunitense per gli emittenti, rafforzando l’idea che le stablecoin in dollari possano diventare una nuova infrastruttura globale di pagamento. Per Washington, questo può significare estendere la centralità del dollaro anche nell’economia tokenizzata. Per l’Europa, invece, il rischio è subire una forma di dollarizzazione digitale, nella quale pagamenti, liquidità e riserve si spostano progressivamente verso strumenti denominati in valuta americana.
È in questo contesto che la Francia sta assumendo una posizione più attiva. Denis Beau ha chiesto una mobilitazione immediata di settore pubblico e privato per sviluppare una moneta tokenizzata in euro, sostenendo che l’Europa non può attendere troppo mentre gli stablecoin in dollari rappresentano circa il 98% del mercato globale. La sua proposta punta a una soluzione paneuropea, costruita con istituti finanziari regolamentati, capace di offrire un’alternativa privata ma vigilata agli strumenti dominati dal dollaro.
Questa linea francese si distingue dall’approccio più prudente della Banca Centrale Europea. Christine Lagarde ha espresso scetticismo verso gli stablecoin in euro, temendo che possano creare instabilità finanziaria, interferire con la trasmissione della politica monetaria e aumentare i rischi per il sistema bancario. La BCE continua a privilegiare l’ipotesi di un euro digitale emesso dallo Stato, con tempi più lunghi e maggiore controllo pubblico.
La differenza di impostazione è significativa. Da un lato c’è chi teme che gli stablecoin privati possano indebolire il ruolo delle banche centrali. Dall’altro c’è chi ritiene che l’Europa, aspettando solo una soluzione pubblica, rischi di arrivare tardi. Nel frattempo, il mercato potrebbe già essersi abituato a usare stablecoin in dollari per pagamenti, trading, regolamento di transazioni e finanza decentralizzata. Una volta consolidata l’infrastruttura, recuperare spazio sarebbe molto più difficile.
Anche il Regno Unito si muove con cautela. La Bank of England ha proposto regole severe per gli stablecoin sistemici denominati in sterline, tra cui limiti temporanei di detenzione e l’obbligo per gli emittenti di mantenere una parte significativa delle riserve presso la banca centrale. Le proposte prevedono almeno il 40% delle riserve come depositi infruttiferi presso la BoE e fino al 60% in titoli di Stato britannici a breve termine.
La sfida europea, dunque, non è soltanto tecnologica. È politica, monetaria e regolamentare. Uno stablecoin in euro potrebbe rafforzare l’autonomia finanziaria dell’Unione, sostenere la tokenizzazione degli asset reali, modernizzare i pagamenti e offrire alle imprese europee un’infrastruttura digitale meno dipendente dal dollaro. Ma per riuscirci servono regole chiare, interoperabilità, fiducia degli utenti e una collaborazione reale tra banche, autorità e operatori tecnologici.
Nei prossimi mesi il confronto diventerà sempre più intenso. Gli Stati Uniti vogliono guidare la nuova finanza tokenizzata attraverso il dollaro. L’Europa deve decidere se limitarsi a controllare il fenomeno o costruire una propria alternativa. La Francia ha scelto di accelerare. La BCE invita alla prudenza. In mezzo c’è il futuro della moneta digitale europea, che rischia di nascere già in ritardo se il mercato globale continuerà a parlare quasi esclusivamente la lingua del dollaro.
Blotix Press Office
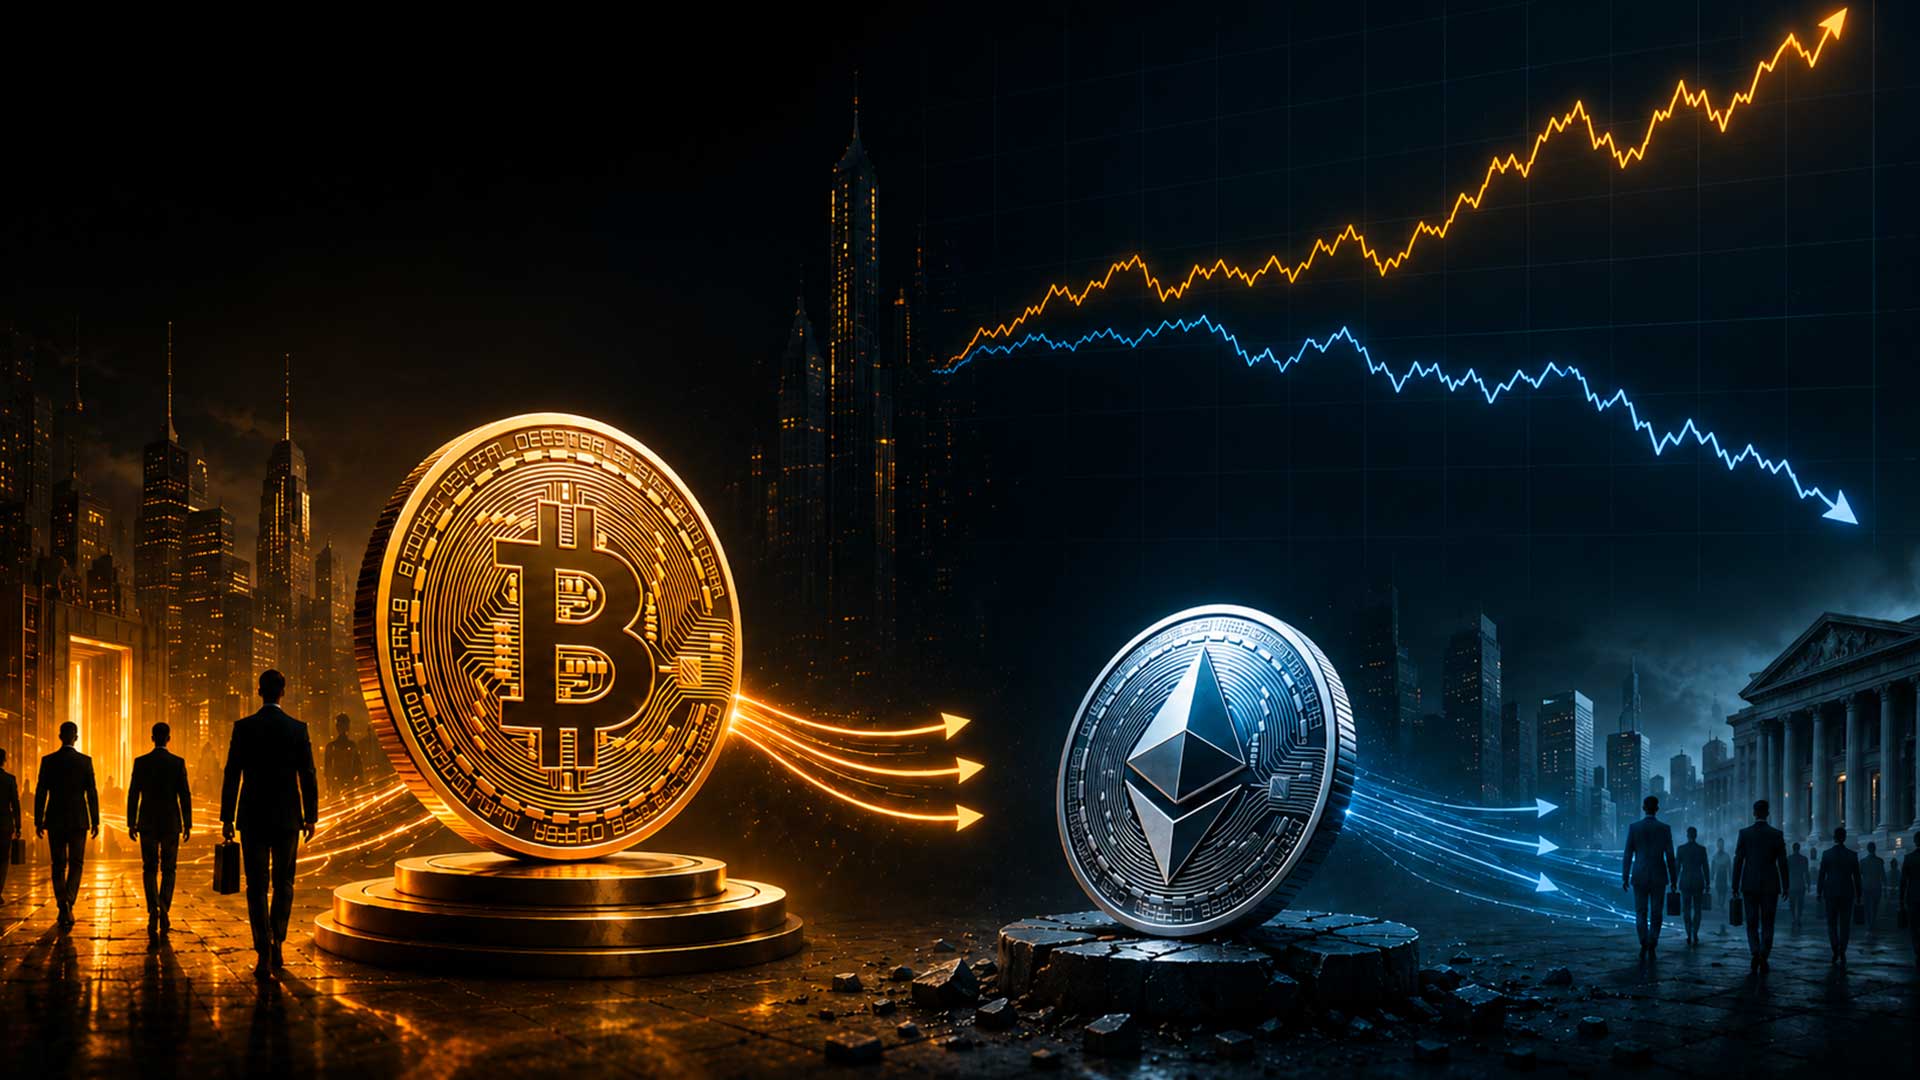
Il rapporto tra Ethereum e Bitcoin continua a raccontare una delle fratture più evidenti del mercato crypto. Nel 2026 la coppia ETH/BTC ha proseguito la sua discesa, confermando una tendenza che non nasce oggi ma che negli ultimi anni si è fatta sempre più marcata. Ethereum resta una delle infrastrutture più importanti dell’economia digitale, centrale per DeFi, smart contract, tokenizzazione e applicazioni decentralizzate, ma sul piano della performance relativa continua a perdere terreno rispetto a Bitcoin.
Il punto non è soltanto il prezzo di Ether in dollari. Il dato più importante è il rapporto con Bitcoin, perché misura quanta forza relativa conserva Ethereum rispetto all’asset dominante del mercato. Quando il rapporto ETH/BTC scende, significa che Bitcoin sta attirando più capitale, più fiducia o più domanda rispetto a Ethereum. È esattamente ciò che sta accadendo. Gli investitori continuano a privilegiare BTC come riserva digitale, bene scarso e asset istituzionale più riconoscibile, mentre ETH fatica a trasformare la sua utilità tecnologica in una domanda finanziaria altrettanto forte.
La divergenza emerge soprattutto dal mercato degli ETF spot. Ad aprile, gli ETF su Bitcoin hanno registrato afflussi netti molto consistenti, indicati in circa 2,44 miliardi di dollari, mentre i prodotti collegati a Ethereum sono rimasti su volumi nettamente inferiori. Questo squilibrio mostra una preferenza chiara da parte del capitale istituzionale. Per molti gestori, Bitcoin è più semplice da spiegare, più facile da inserire nei portafogli e più immediato come narrativa di investimento. È il “digital gold”, l’oro digitale, mentre Ethereum rimane un’infrastruttura complessa, potente ma più difficile da comunicare in termini finanziari lineari.
La sottoperformance di Ethereum non cancella il suo ruolo nel settore. Al contrario, la rete continua a essere un pilastro dell’ecosistema blockchain. Molti protocolli di finanza decentralizzata, piattaforme NFT, stablecoin e applicazioni Web3 si basano ancora su Ethereum o su soluzioni collegate al suo ambiente tecnologico. Tuttavia, il mercato non sempre premia l’utilità nello stesso modo in cui premia la scarsità, la semplicità narrativa e la percezione di sicurezza. Bitcoin beneficia di una struttura più essenziale: offerta limitata, identità monetaria forte, maggiore anzianità e crescente legittimazione istituzionale.
Secondo i dati richiamati dagli analisti, Ethereum avrebbe sottoperformato Bitcoin nell’85% dei giorni di negoziazione dalla sua nascita nel 2015. È un dato che colpisce perché ridimensiona l’idea, spesso diffusa nei cicli rialzisti, secondo cui Ether sarebbe destinato automaticamente a recuperare terreno. In realtà, la storia del mercato mostra che Bitcoin ha mantenuto una leadership più stabile e più profonda, soprattutto nelle fasi in cui gli investitori cercano protezione, liquidità e riconoscibilità.
Un altro elemento riguarda la diversa percezione del rischio. Bitcoin viene visto sempre più come un asset macro, collegato a inflazione, liquidità globale, politiche monetarie e domanda istituzionale. Ethereum, invece, viene ancora letto come una scommessa tecnologica più articolata. La sua forza dipende dall’adozione della rete, dalla crescita delle applicazioni, dalla concorrenza delle altre blockchain, dalle commissioni, dagli aggiornamenti tecnici e dalla capacità dell’ecosistema di mantenere centralità. Questo rende ETH potenzialmente molto interessante, ma anche più esposto a dubbi e rotazioni di capitale.
La pressione competitiva non arriva solo da Bitcoin. Ethereum deve confrontarsi anche con blockchain alternative più veloci, meno costose o più aggressive sul piano dell’innovazione. Solana, layer 2, nuove reti modulari e infrastrutture specializzate hanno frammentato l’attenzione degli investitori. Se in passato Ethereum era quasi sinonimo di smart contract, oggi il mercato è più affollato. La conseguenza è che parte del capitale che un tempo sarebbe confluito automaticamente su ETH oggi si distribuisce su più progetti.
Per invertire la tendenza, Ethereum avrebbe bisogno di una combinazione di fattori: maggiore domanda istituzionale, crescita reale dell’utilizzo della rete, ritorno di interesse verso la DeFi, miglioramento della narrativa sugli ETF e una percezione più chiara del valore economico di Ether. Non basta essere tecnologicamente rilevanti. Nel mercato finanziario serve anche una storia semplice, forte e comprensibile.
La serie negativa contro Bitcoin, quindi, non rappresenta necessariamente una condanna definitiva per Ethereum, ma segnala una fase di debolezza strutturale. Bitcoin continua a occupare il centro della scena come asset guida del mercato crypto. Ethereum resta il grande laboratorio dell’economia blockchain, ma deve dimostrare di poter trasformare innovazione, utilizzo e infrastruttura in una domanda finanziaria capace di competere davvero con la potenza simbolica e istituzionale di Bitcoin.
Blotix Press Office
- Binance abbassa la soglia dei prestiti istituzionali e rafforza l’offerta per clienti VIP e operatori professionali
- Binance rafforza la sicurezza crypto con l’AI e dichiara di aver protetto 5,4 milioni di utenti dalle frodi digitali
- Bitcoin supera gli 82.000 dollari tra tensioni sull’Iran, petrolio in rialzo e nuove attese sul CLARITY Act
- Fondi crypto in crescita per la sesta settimana consecutiva tra ETF Bitcoin, e CLARITY Act