
Blog
- : Sì
- : No
- : Sì
Le stablecoin stanno entrando in uno dei mercati più concreti e meno teorici della finanza digitale: quello delle rimesse verso l’America Latina. Non si parla soltanto di trading, DeFi o sperimentazioni tecnologiche, ma di denaro inviato ogni mese da milioni di lavoratori alle proprie famiglie. È un mercato enorme, stimato in circa 174 miliardi di dollari, nel quale una parte rilevantissima dei flussi non passa dal corridoio più noto, quello tra Stati Uniti e Messico. Secondo Claudia Wang, chief marketing officer di Bybit, le fintech basate su stablecoin stanno infatti trascurando un’opportunità da circa 112 miliardi di dollari, concentrandosi troppo sulla rotta USA-Messico e troppo poco sui corridoi emergenti dell’America Centrale e sui trasferimenti intra-regionali.
Il dato è interessante perché mostra una trasformazione profonda. Il mercato USA-Messico resta enorme, ma nel 2025 avrebbe registrato un calo del 4,5%, attestandosi a circa 61,8 miliardi di dollari. Nello stesso periodo, invece, le rimesse verso Paesi come Honduras, El Salvador e Guatemala sarebbero cresciute rispettivamente del 19%, del 18% e del 15%. Questo significa che il baricentro delle rimesse latinoamericane non è più leggibile attraverso un solo corridoio dominante. La regione appare sempre più frammentata, mobile, attraversata da bisogni diversi e da flussi che cambiano in base a migrazioni, condizioni economiche, politiche di controllo e instabilità valutarie locali.
In questo scenario, le stablecoin possono diventare molto più di un semplice strumento per ridurre le commissioni. La vera questione non è soltanto inviare denaro più rapidamente o a costi inferiori rispetto ai circuiti tradizionali. Il punto centrale è che molti utenti non vogliono necessariamente ricevere denaro e convertirlo subito in valuta locale. Vogliono poter conservare valore in dollari digitali, proteggersi dalla svalutazione, pagare, risparmiare e magari utilizzare quei fondi dentro un sistema più ampio. La rimessa, quindi, non è il fine ultimo, ma il primo ingresso in un ambiente finanziario digitale.
È qui che cambia la progettazione dei prodotti. Una app basata su stablecoin non dovrebbe limitarsi a trasferire denaro da un mittente a un destinatario. Dovrebbe consentire di ricevere, conservare, spendere e prelevare fondi in modo semplice, senza costringere l’utente a passare ogni volta da conversioni complesse, wallet difficili da gestire o procedure tecniche pensate per utenti esperti. In America Latina, il successo non dipenderà solo dalla blockchain utilizzata, ma dalla capacità di costruire infrastrutture locali, accordi con reti di pagamento, licenze nazionali, punti fisici di prelievo e strategie specifiche per ciascun Paese.
Per questo motivo trattare il LATAM come un mercato unico può essere un errore. Venezuela-Colombia, Argentina-Bolivia e Spagna-Ecuador sono corridoi molto diversi tra loro, con bisogni, valute, normative e comportamenti degli utenti non sovrapponibili. Anche il boom centroamericano va letto dentro dinamiche particolari, compresa l’urgenza di alcune comunità migranti di inviare somme più consistenti alle famiglie in risposta a un clima più incerto sul piano migratorio. Una fintech che vuole davvero competere deve conoscere questi contesti, non limitarsi a esportare un modello generico.
Intanto anche i grandi operatori tradizionali si stanno muovendo. Western Union ha annunciato il lancio di una propria stablecoin ancorata al dollaro, USDPT, sviluppata su Solana, destinata inizialmente ai regolamenti tra la società e i partner agenti. Non sarà subito uno strumento diretto per i consumatori, ma rappresenta comunque un segnale forte: anche l’industria storica delle rimesse comprende che il regolamento su blockchain può ridurre tempi, attriti e costi operativi. Più avanti è prevista anche una StableCard rivolta agli utenti retail, segno che il confine tra rimesse tradizionali e finanza digitale si sta assottigliando.
Anche MoneyGram sta rafforzando la propria presenza nel settore, grazie alla partnership con la Stellar Development Foundation e all’integrazione di saldi in stablecoin basati su USDC di Circle. La funzione è già attiva in Colombia ed El Salvador e dovrebbe estendersi ad altri mercati dell’America Centrale e Meridionale. Il vantaggio competitivo è evidente: l’utente può ricevere fondi in dollari digitali e, se necessario, prelevare contanti attraverso una rete fisica molto ampia. Questo modello ibrido, digitale e territoriale insieme, potrebbe essere decisivo per portare le stablecoin oltre la nicchia crypto.
La partita delle rimesse latinoamericane dimostra che la vera adozione della blockchain non passa necessariamente dagli slogan tecnologici, ma da bisogni quotidiani: inviare 300 dollari alla famiglia, conservare valore, pagare una spesa, evitare una perdita di cambio, accedere a dollari in Paesi dove la valuta locale è fragile. Le aziende che vinceranno non saranno quelle che parleranno meglio il linguaggio della crypto, ma quelle che renderanno invisibile la complessità tecnica. Perché, in fondo, l’utente non vuole “usare una blockchain”. Vuole che il denaro arrivi, resti stabile e sia spendibile quando serve.
Blotix Press Office
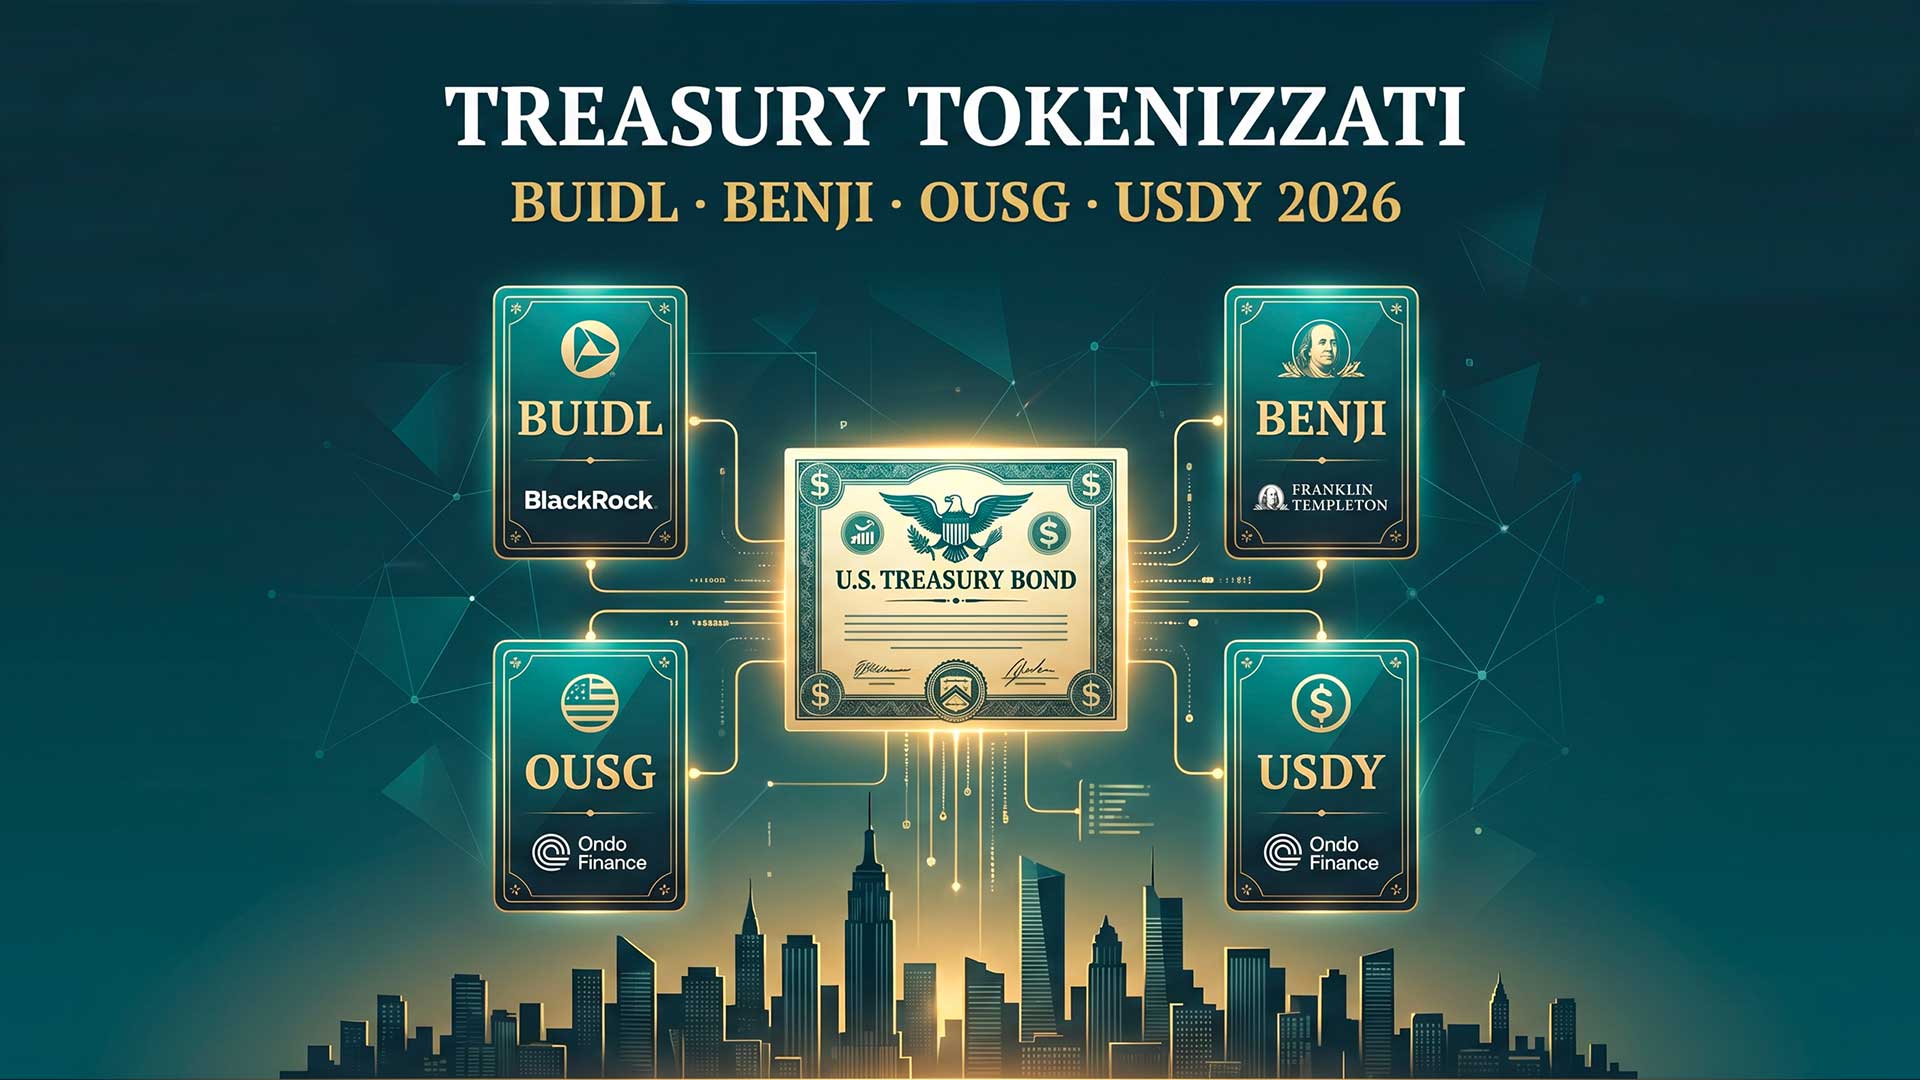
Il mercato dei Treasury USA tokenizzati sta diventando uno dei fenomeni più importanti della finanza digitale. Non si tratta più di una nicchia sperimentale per pochi operatori tecnologici, ma di un settore in cui stanno entrando capitali istituzionali, grandi gestori, fondi del mercato monetario e infrastrutture blockchain sempre più mature. All’inizio di maggio 2026, il valore complessivo dei Treasury statunitensi portati on-chain ha raggiunto circa 15,2 miliardi di dollari, segnando una crescita impressionante rispetto ai livelli di inizio 2024. In poco più di due anni, questo mercato è cresciuto di circa 50 volte, trasformando la tokenizzazione del debito pubblico americano in uno dei pilastri più concreti della nuova finanza basata su blockchain.
La logica è semplice, almeno nella sua struttura di base. I Treasury tokenizzati consentono di rappresentare su blockchain strumenti legati ai titoli di Stato americani, rendendo disponibili rendimenti in dollari in forma digitale, programmabile e potenzialmente utilizzabile dentro protocolli finanziari più evoluti. Per gli investitori istituzionali, il vantaggio non è soltanto tecnologico. Il punto centrale è poter accedere a strumenti considerati relativamente stabili, denominati in dollari, integrabili con sistemi di custodia, trading, prestito e gestione della liquidità già orientati al mondo degli asset digitali.
A guidare il mercato sono oggi soprattutto Circle e BlackRock, che insieme controllano quasi metà del settore. Circle, attraverso USYC, ha raggiunto circa 2,91 miliardi di dollari, distribuendo il prodotto su reti come BNB Chain, Ethereum e Solana. USYC è un fondo del mercato monetario tokenizzato, garantito da titoli governativi statunitensi a breve scadenza. Il prodotto ha superato BUIDL di BlackRock a metà marzo, anche grazie all’integrazione su Binance come collaterale off-exchange per il trading istituzionale di derivati. Questa integrazione ha spinto una parte rilevante dell’offerta sulla sola BNB Chain, confermando quanto l’utilizzo come collaterale on-chain possa accelerare la crescita di un prodotto finanziario tokenizzato.
BlackRock resta comunque uno degli attori più pesanti del mercato con il fondo BUIDL, che vale circa 2,58 miliardi di dollari ed è distribuito su diverse reti blockchain. La scelta di rendere BUIDL negoziabile anche su Uniswap nel febbraio 2026 mostra un passaggio simbolico importante. La finanza tradizionale non si limita più a osservare la blockchain dall’esterno, ma inizia a utilizzare infrastrutture decentralizzate per distribuire prodotti finanziari regolamentati o comunque strutturati secondo logiche istituzionali. È un movimento graduale, ma molto significativo.
Il dato più rilevante è la velocità della crescita. All’inizio del 2024, il mercato dei Treasury tokenizzati valeva circa 750 milioni di dollari. A gennaio 2026 aveva superato i 10 miliardi, verso la fine di aprile era arrivato oltre i 14 miliardi e ora ha toccato quota 15,2 miliardi. Questa traiettoria racconta una trasformazione profonda. Gli investitori non cercano più soltanto criptovalute speculative o strumenti DeFi ad alto rischio. Cercano anche rendimenti stabili, strumenti liquidi, esposizione al dollaro e prodotti compatibili con esigenze di compliance.
La tokenizzazione dei Treasury si inserisce inoltre nel mercato più ampio degli RWA, cioè gli asset del mondo reale portati su blockchain. Questo settore ha superato i 30 miliardi di dollari e i Treasury rappresentano oggi il segmento più importante. La ragione è evidente. Il debito pubblico americano è uno degli strumenti finanziari più utilizzati al mondo, mentre la blockchain offre velocità, trasparenza operativa, programmabilità e possibilità di integrazione con protocolli digitali. Quando questi due mondi si incontrano, nasce una nuova infrastruttura finanziaria.
Naturalmente, la crescita non elimina i problemi. Restano aperti i temi della custodia, della regolamentazione, della trasparenza degli emittenti, della liquidità effettiva e del rapporto tra token digitale e attività sottostante. Tuttavia, il dato politico-finanziario è ormai chiaro. La tokenizzazione non riguarda più soltanto il futuro teorico della finanza, ma sta già modificando il modo in cui vengono distribuiti e utilizzati strumenti tradizionali. I Treasury USA tokenizzati dimostrano che la blockchain può diventare non solo un mercato alternativo, ma una nuova infrastruttura per far circolare strumenti finanziari già conosciuti, rendendoli più flessibili, interoperabili e adatti all’economia digitale.
Blotix Press Office
La notizia che BlackRock abbia chiesto all’Office of the Comptroller of the Currency di rivedere alcune regole sulle riserve tokenizzate conferma un passaggio ormai evidente: la blockchain non è più soltanto il linguaggio dei protocolli crypto, ma sta diventando una delle infrastrutture strategiche della grande finanza. Il tema riguarda le stablecoin, cioè strumenti digitali ancorati a valute tradizionali, e in particolare gli asset che possono essere utilizzati come riserva a garanzia della loro stabilità.
Il punto centrale è il possibile limite del 20% agli asset di riserva detenuti in forma tokenizzata. BlackRock contesta questa impostazione perché, secondo la logica finanziaria, il rischio di uno strumento non dipende dal fatto che sia registrato su blockchain, ma dalla sua qualità creditizia, dalla liquidità, dalla durata e dalla capacità di essere convertito rapidamente in denaro o strumenti equivalenti. In altri termini, un titolo del Tesoro tokenizzato non diventa automaticamente più rischioso solo perché circola su un registro distribuito. La tecnologia può modificare il modo in cui l’asset viene trasferito, verificato e custodito, ma non necessariamente la sua natura economica.
Questa posizione è rilevante perché tocca il cuore della tokenizzazione degli asset reali. Negli ultimi anni, fondi monetari, Treasury, obbligazioni e strumenti di mercato tradizionale sono stati progressivamente portati on-chain. Il fondo BUIDL di BlackRock è uno degli esempi più osservati di questa tendenza. Non si tratta di creare una criptovaluta speculativa, ma di rappresentare digitalmente strumenti finanziari già esistenti, rendendoli più efficienti, più trasferibili e potenzialmente utilizzabili come collaterale nei mercati crypto istituzionali.
La questione regolatoria è decisiva. Se le autorità imponessero un limite rigido agli asset tokenizzati nelle riserve delle stablecoin, rischierebbero di rallentare proprio la parte più ordinata e istituzionale dell’innovazione blockchain. Il paradosso sarebbe evidente: mentre il mercato cerca strumenti più trasparenti e verificabili, la regolazione potrebbe penalizzarli solo perché utilizzano una tecnologia nuova. BlackRock propone invece un criterio più sostanziale: valutare gli asset per ciò che sono, non per il supporto tecnico su cui vengono rappresentati.
Il tema riguarda anche la concorrenza tra finanza tradizionale e finanza digitale. Le stablecoin sono ormai uno snodo fondamentale nei pagamenti, nel trading, nella liquidità dei mercati crypto e nei trasferimenti internazionali. Se le riserve che le sostengono potranno includere strumenti tokenizzati di alta qualità, il confine tra banca, fondo monetario, exchange e infrastruttura blockchain diventerà sempre più sottile. È qui che si comprende perché i grandi operatori finanziari non stiano più osservando il settore da lontano. Lo stanno costruendo dall’interno.
L’utilizzo di strumenti come BUIDL come collaterale per clienti istituzionali mostra una direzione precisa: la blockchain non viene più usata solo per scambiare token, ma per rendere più rapido e programmabile l’impiego di asset finanziari tradizionali. Il collaterale può muoversi con maggiore efficienza, essere verificato in tempo reale e integrarsi con piattaforme di trading digitale. Questo riduce attriti operativi, ma aumenta anche la necessità di regole chiare su custodia, liquidazione, responsabilità e tutela degli investitori.
La partita sulle riserve tokenizzate non è quindi un dettaglio tecnico. È una battaglia sulla forma futura del denaro digitale. Le stablecoin potranno diventare strumenti regolati, sostenuti da riserve solide e integrati con mercati istituzionali, oppure resteranno in una zona intermedia, sospesa tra innovazione e diffidenza normativa. BlackRock spinge per la prima ipotesi, chiedendo una regolazione capace di distinguere tra rischio reale e paura tecnologica.
Il messaggio di fondo è semplice: la blockchain non deve essere trattata come un’anomalia, ma come una nuova modalità di registrazione, circolazione e controllo degli asset. Se questa impostazione prevarrà, la tokenizzazione potrà diventare una componente ordinaria della finanza globale. Non una rivoluzione rumorosa, ma una trasformazione profonda dell’infrastruttura invisibile dei mercati.
Blotix Press Office
La blockchain sta lentamente cambiando funzione. Per anni è stata raccontata come tecnologia alternativa al sistema finanziario tradizionale, quasi un mondo parallelo costruito contro banche, broker e intermediari. Oggi, invece, una parte crescente del mercato la guarda come una nuova infrastruttura interna alla finanza stessa. Il caso di Figure Technologies e del suo fondatore Mike Cagney rappresenta bene questa trasformazione: l’obiettivo non è più soltanto emettere token, ma portare su blockchain attività complesse come prestiti, cartolarizzazioni, lending, collateralizzazione e scambio di strumenti finanziari.
Il punto più interessante è che la blockchain viene proposta come nuova “tubatura” di Wall Street. L’immagine è efficace perché sposta l’attenzione dal prezzo delle criptovalute alla struttura profonda dei mercati. Ogni transazione finanziaria tradizionale richiede passaggi, controlli, riconciliazioni, depositari, intermediari, registri, tempi di regolamento e costi operativi. La blockchain promette di rendere molti di questi passaggi più rapidi, trasparenti e programmabili. Non elimina necessariamente la finanza tradizionale, ma può modificarne il funzionamento dall’interno.
Figure lavora da anni su prestiti e asset reali portati on-chain. La logica è semplice: se un credito, un titolo o una posizione finanziaria possono essere rappresentati digitalmente in modo verificabile, diventano più facili da trasferire, usare come garanzia o integrare in nuovi strumenti. Questa evoluzione riguarda soprattutto la tokenizzazione, cioè la trasformazione di diritti economici tradizionali in rappresentazioni digitali negoziabili su infrastrutture blockchain. Non è una moda marginale: è uno dei cantieri più importanti della finanza contemporanea.
La vera novità non sta nella possibilità di scambiare asset ventiquattro ore su ventiquattro, ma nella programmabilità del capitale. Un titolo tokenizzato può diventare collaterale in modo più immediato. Un prestito può essere verificato più rapidamente. Un portafoglio può essere usato dentro più rapporti finanziari senza la stessa complessità documentale del sistema tradizionale. Se questa promessa si realizza, molte funzioni oggi svolte da intermediari potrebbero essere ridimensionate o trasformate. Non perché sparisca la necessità di fiducia, ma perché una parte della fiducia viene incorporata nell’infrastruttura tecnica.
Il tema è particolarmente importante per il rapporto tra DeFi e finanza istituzionale. La prima DeFi voleva creare mercati aperti, permissionless, accessibili a chiunque. La nuova fase sembra invece puntare a un’integrazione più selettiva: asset reali, capitali istituzionali, procedure controllate, ma con efficienza blockchain. È una convergenza che può sembrare meno rivoluzionaria sul piano ideologico, ma molto più incisiva sul piano economico. Invece di sostituire Wall Street, la blockchain potrebbe diventarne il sistema nervoso.
Questo passaggio ha conseguenze profonde. Se azioni, obbligazioni, fondi, crediti e strumenti di debito iniziano a circolare su registri digitali, il mercato può diventare più liquido e più rapido, ma anche più complesso. Serviranno regole chiare sulla custodia, sulla responsabilità degli operatori, sulla validità dei trasferimenti, sulla protezione degli investitori e sulla gestione degli errori. La tecnologia può ridurre molte inefficienze, ma non elimina i conflitti, i rischi e le asimmetrie informative. Anzi, in alcuni casi può renderli più veloci.
La sfida è quindi costruire una blockchain finanziaria che non sia solo efficiente, ma anche affidabile. Wall Street non adotterà davvero infrastrutture on-chain se queste non potranno sostenere volumi elevati, controlli normativi, sicurezza giuridica e continuità operativa. D’altra parte, se queste condizioni verranno soddisfatte, il cambiamento potrebbe essere enorme. Non assisteremo necessariamente a una finanza senza intermediari, ma a una finanza con intermediari diversi, meno burocratici e più tecnologici.
Il caso Figure mostra che il futuro della blockchain non coincide soltanto con Bitcoin, memecoin o trading speculativo. Il futuro potrebbe trovarsi nei registri invisibili che muovono credito, garanzie e liquidità. È lì che la blockchain può diventare davvero infrastruttura. Non più slogan rivoluzionario, ma macchina silenziosa dei mercati.
Blotix Press Office
La finanza decentralizzata sta entrando in una fase nuova, meno ingenua e molto più concreta. Dopo anni in cui il settore ha celebrato la libertà assoluta delle reti aperte, gli ultimi attacchi informatici hanno riportato al centro una domanda semplice e decisiva: una piattaforma può dirsi davvero evoluta se consente a chiunque di entrare, muovere capitali e colpire gli utenti senza filtri adeguati? La questione è diventata ancora più urgente dopo gli exploit che hanno coinvolto protocolli DeFi e gruppi hacker legati alla Corea del Nord, capaci di sottrarre miliardi di dollari in criptovalute negli ultimi anni.
In questo scenario si inserisce il caso di Canton Network, una blockchain pubblica ma permissioned, cioè costruita per consentire agli operatori di creare ambienti controllati, con regole di accesso e protezioni specifiche. Il punto non è più soltanto avere una rete veloce o trasparente, ma costruire un’infrastruttura nella quale banche, fondi, emittenti di stablecoin e soggetti istituzionali possano operare senza esporsi a rischi ingestibili. È qui che la blockchain cambia pelle: da territorio libertario e sperimentale diventa architettura finanziaria sorvegliata, compatibile con doveri fiduciari, controlli antiriciclaggio e responsabilità verso gli investitori.
Il dibattito è delicato perché tocca il cuore ideologico della DeFi. Per molti sostenitori della prima ora, la possibilità di limitare gli accessi o congelare fondi rappresenta una contraddizione rispetto al principio originario della decentralizzazione. Tuttavia, la realtà dei mercati mostra un’altra esigenza. Se una rete deve ospitare strumenti finanziari utilizzati da istituzioni, imprese e clienti finali, non può limitarsi a dire che il codice è legge. Deve prevedere meccanismi di controllo, reazione e contenimento del danno. Altrimenti, la libertà tecnica diventa fragilità sistemica.
L’esempio più evidente riguarda il congelamento di fondi rubati o sospetti. In teoria, una blockchain totalmente aperta dovrebbe impedire qualsiasi intervento centrale. In pratica, quando milioni di dollari vengono sottratti e trasferiti attraverso infrastrutture pubbliche, la comunità si divide: alcuni difendono l’immutabilità assoluta, altri ritengono necessario intervenire per evitare che la rete diventi uno strumento perfetto per criminalità organizzata, riciclaggio e attacchi sponsorizzati da Stati. La domanda vera non è se la decentralizzazione debba morire, ma se possa maturare.
La posizione che emerge è chiara: la sicurezza non è più un accessorio, ma una condizione di sopravvivenza. Le istituzioni finanziarie non adotteranno realmente la blockchain se non potranno distinguere tra utenti legittimi e soggetti pericolosi, tra operazioni ordinarie e flussi sospetti, tra libertà operativa e rischio incontrollato. Questo non significa trasformare ogni rete in una banca tradizionale, ma riconoscere che la tecnologia, da sola, non basta a generare fiducia.
Il futuro della DeFi potrebbe quindi essere ibrido. Da un lato resteranno protocolli aperti, sperimentali, adatti a utenti esperti e disposti ad assumere rischi elevati. Dall’altro cresceranno reti progettate per la finanza istituzionale, dove accesso, custodia, compliance e responsabilità saranno parte integrante dell’infrastruttura. Canton Network rappresenta proprio questa seconda direzione: meno anarchica, forse meno romantica, ma più adatta a reggere capitali regolamentati.
La lezione è netta. La blockchain non deve scegliere tra libertà e protezione come se fossero mondi incompatibili. Deve imparare a costruire livelli diversi di fiducia. La DeFi adulta non sarà quella che elimina ogni controllo, ma quella che saprà dimostrare quando il controllo serve a proteggere il mercato e quando, invece, diventa abuso. Dopo la stagione dell’entusiasmo, arriva la stagione della responsabilità. Ed è probabilmente qui che la finanza decentralizzata si gioca la sua credibilità definitiva.
Blotix Press Office
- La proposta PACTs apre il dibattito sulla sicurezza di Bitcoin davanti al rischio quantistico
- Il CLARITY Act riapre la partita sul rendimento delle stablecoin e sul futuro della moneta digitale
- L’hack da 292 milioni riapre il dibattito sulla sicurezza della finanza decentralizzata
- Il crollo Venture Capital Crypto apre la fase della selezione nel mercato blockchain