
Blog
- : Sì
- : No
- : Sì
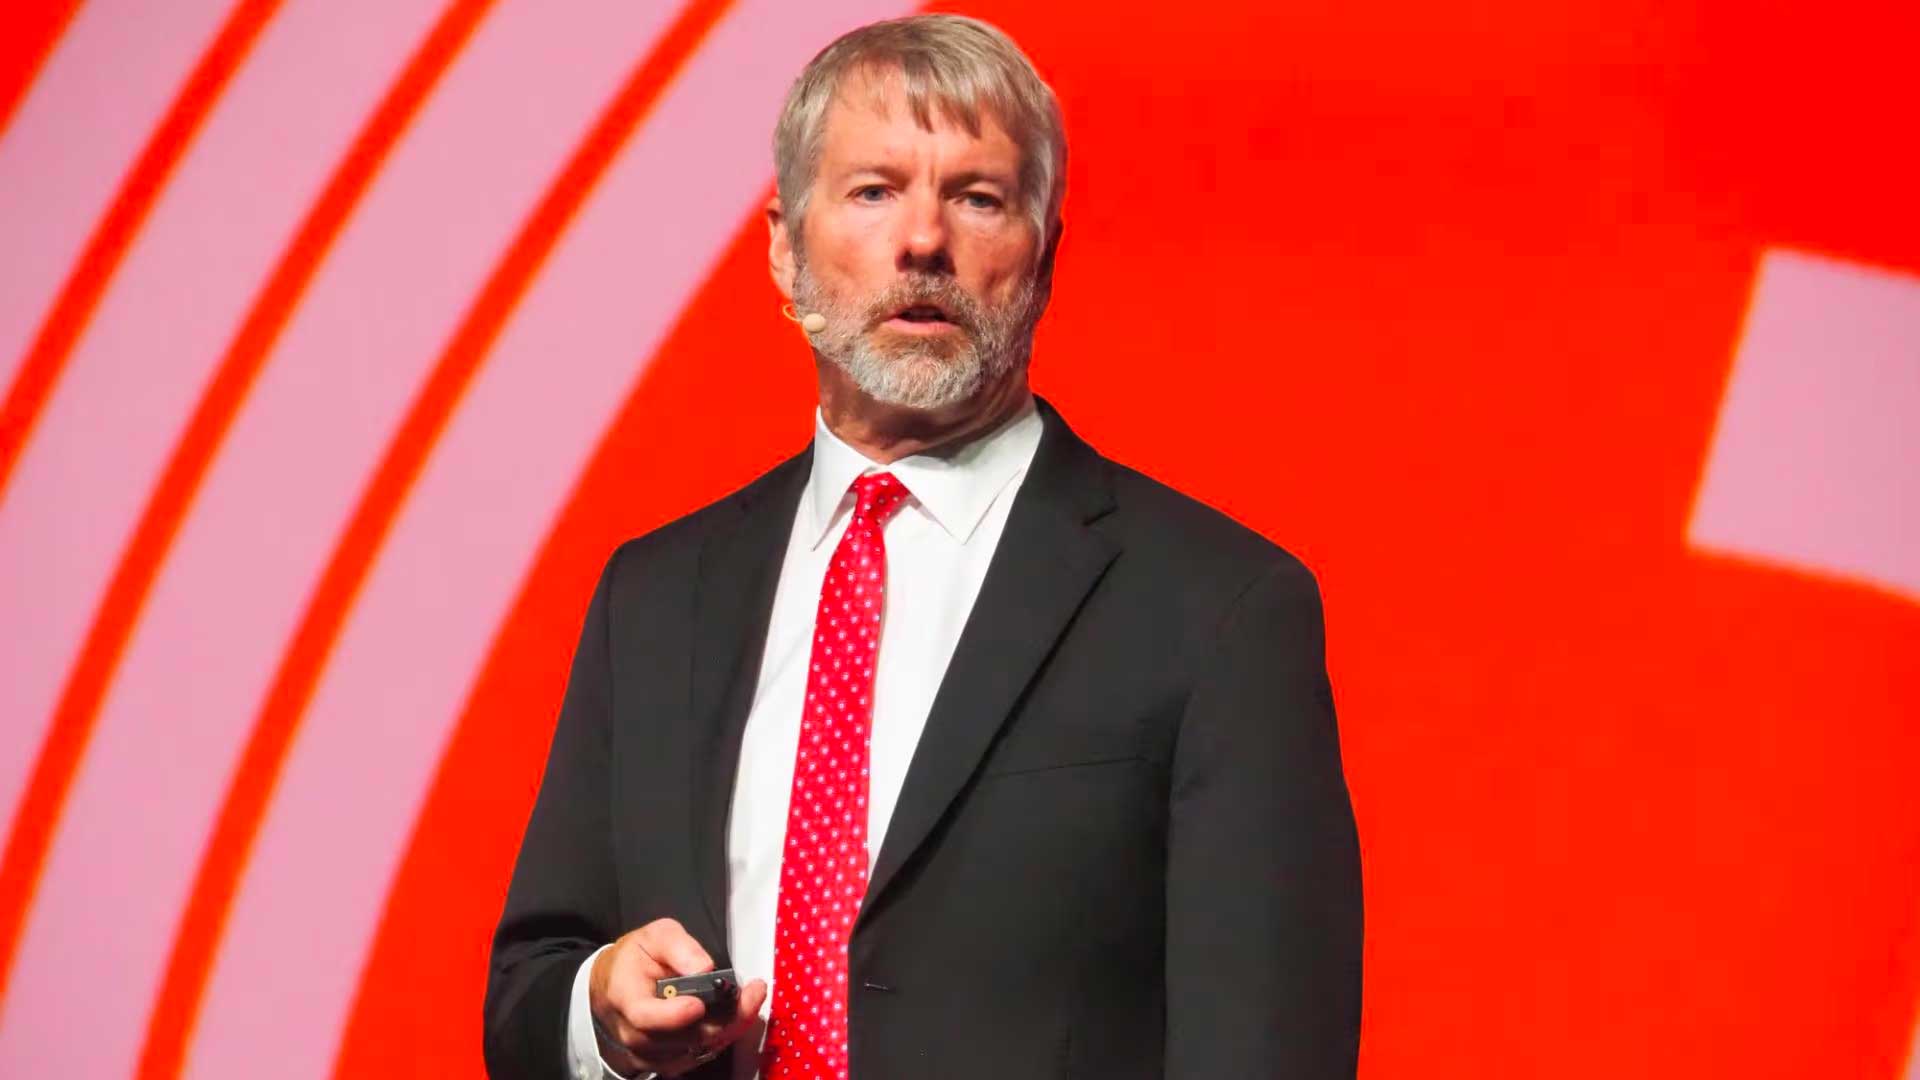
Michael Saylor torna a spingere il dibattito su Bitcoin verso il tema più sensibile del momento, quello dell’offerta disponibile. Dal palco della Bitcoin Conference 2026 di Las Vegas, il presidente esecutivo di Strategy ha descritto una fase di mercato in cui la domanda istituzionale potrebbe diventare così intensa da superare largamente la quantità di BTC realmente acquistabile. La sua previsione ruota attorno a un possibile shock dell’offerta, cioè una situazione in cui grandi capitali entrano sul mercato mentre la disponibilità effettiva di Bitcoin resta limitata, compressa e sempre più trattenuta da investitori di lungo periodo.
Il ragionamento di Saylor parte dalla natura stessa di Bitcoin. L’offerta massima è fissata a 21 milioni di unità, e una parte rilevante di questi BTC è già detenuta da soggetti che non sembrano intenzionati a vendere. Se nei prossimi dodici mesi dovessero arrivare tra 20 e 100 miliardi di dollari di nuovi capitali istituzionali, come ipotizzato da Saylor, il mercato potrebbe trovarsi davanti a uno squilibrio evidente, soprattutto se i Bitcoin realmente disponibili all’acquisto fossero pari a circa 10 miliardi di dollari. In questo scenario, la pressione della domanda non si scaricherebbe su una nuova produzione elastica, come avviene in altri mercati, ma su un bene digitale programmato per essere scarso.
Il contesto rafforza questa lettura. Negli ultimi mesi Wall Street ha accelerato l’ingresso nel settore degli asset digitali. Grandi banche come JPMorgan, Citigroup, Morgan Stanley e Bank of America stanno ampliando servizi collegati a Bitcoin, dalla custodia al trading, fino all’acquisto diretto e alla consulenza patrimoniale. Il dato più significativo è che Bank of America avrebbe consentito a oltre 15.000 consulenti di proporre allocazioni in Bitcoin spot ai clienti di wealth management. Morgan Stanley, intanto, lavora all’accesso retail alle criptovalute tramite E*TRADE, in collaborazione con Zerohash. Il messaggio è chiaro, perché Bitcoin non è più osservato soltanto dal mondo crypto, ma viene progressivamente integrato nei canali della finanza tradizionale.
A rendere ancora più forte la narrazione di Saylor è la strategia di accumulo della sua società. Strategy ha comunicato il 27 aprile l’acquisto di altri 3.273 BTC per circa 255 milioni di dollari, portando le riserve complessive a 818.334 BTC, pari a circa il 3,9% dell’offerta massima di Bitcoin. Pochi giorni prima, la società aveva già concluso un’operazione molto più ampia, acquistando 34.164 BTC per circa 2,54 miliardi di dollari. Si tratta di numeri che mostrano non solo una convinzione strategica, ma anche una capacità finanziaria ormai strutturata attorno all’accumulo continuativo di Bitcoin.
Una parte importante degli acquisti recenti è stata finanziata tramite STRC, titolo azionario privilegiato perpetuo di Strategy, costruito per attrarre capitale attraverso un rendimento da dividendo dell’11,5%. Nella settimana conclusasi il 19 aprile, la società avrebbe raccolto circa 2,18 miliardi di dollari con questo strumento, arrivando complessivamente a oltre 8,5 miliardi di dollari. La proposta di passare da dividendi mensili a dividendi bimensili mostra però anche il lato delicato dell’operazione, perché Strategy cerca di stabilizzare il prezzo dello strumento dopo scambi sotto il valore nominale di 100 dollari.
Saylor non è isolato in questa valutazione. Anche Mike Novogratz, CEO di Galaxy Digital, ha segnalato che il ritmo degli acquisti di Strategy supera di molto i circa 6.300 BTC minati ogni settimana. Il punto è semplice, ma decisivo. Se un singolo grande compratore assorbe quantità superiori alla nuova offerta settimanale, e se nel frattempo altri investitori istituzionali entrano sul mercato, la liquidità disponibile può ridursi rapidamente. A ciò si aggiunge il calo dei saldi di Bitcoin sugli exchange, indicati ai minimi degli ultimi otto anni, segnale che molti detentori preferiscono custodire i propri BTC fuori dalle piattaforme di scambio.
La conferenza di Las Vegas, con oltre 40.000 partecipanti e la presenza di figure istituzionali come il presidente della SEC e il direttore dell’FBI, ha confermato quanto Bitcoin sia ormai diventato un tema centrale del confronto finanziario, tecnologico e regolatorio. La formula usata da Saylor, quella dell’esplosione cambriana dell’innovazione, esprime proprio questa fase di moltiplicazione di prodotti, infrastrutture e interessi istituzionali.
Resta però un punto di prudenza. Uno shock dell’offerta può sostenere i prezzi, ma può anche alimentare volatilità, euforia e concentrazione del rischio. Bitcoin continua a essere un asset ad alta oscillazione, influenzato da liquidità globale, regolamentazione, leva finanziaria e sentiment degli investitori. Tuttavia, la direzione del mercato appare sempre più chiara. La scarsità programmata di Bitcoin incontra una domanda istituzionale crescente, e questa combinazione potrebbe diventare uno dei temi dominanti del prossimo ciclo crypto.
Blotix Press Office

Tra le notizie più interessanti del 27 aprile 2026 c’è il forte dibattito intorno a Canton Network, una blockchain pensata soprattutto per banche, istituzioni finanziarie e operatori professionali. Secondo i dati riportati da Criptovaluta.it, Canton avrebbe registrato circa 65 milioni di dollari di ricavi lordi negli ultimi 30 giorni, superando anche Hyperliquid in alcune classifiche di revenue. Il dato, però, richiede una lettura attenta, perché dietro la crescita dei ricavi lordi pesa anche un sistema di incentivi molto rilevante.
Canton è un progetto diverso rispetto a molte blockchain nate per il pubblico retail. La sua logica è più vicina alla finanza istituzionale, dove riservatezza, interoperabilità, settlement e controllo dei dati sono elementi fondamentali. L’obiettivo è consentire a operatori regolamentati di muoversi su infrastrutture blockchain mantenendo una distinzione tra ciò che deve essere condiviso e ciò che deve rimanere riservato. È una prospettiva molto lontana dall’immagine originaria della blockchain totalmente aperta, visibile e accessibile a chiunque.
Il punto forte di Canton è proprio questa architettura ibrida. Da un lato utilizza una struttura sincronizzata e scalabile. Dall’altro consente sottoreti private per gli operatori finanziari. In termini semplici, prova a portare la blockchain dentro il linguaggio operativo della finanza tradizionale, senza costringerla ad adottare modelli completamente pubblici. Questo spiega perché il progetto sia osservato con attenzione da chi guarda alla tokenizzazione degli asset reali, ai mercati regolamentati e alle infrastrutture di pagamento e regolamento.
Tuttavia, il caso Canton dimostra anche quanto sia delicata l’interpretazione delle metriche nel mondo crypto. I ricavi lordi possono apparire molto elevati, ma non sempre raccontano l’intera realtà economica del protocollo. Se una rete genera molte commissioni, ma allo stesso tempo distribuisce incentivi molto consistenti per sostenere attività, validatori e applicazioni, il quadro cambia. Le revenue lorde indicano movimento, ma non necessariamente redditività effettiva.
Secondo l’analisi citata, una parte del dibattito riguarda proprio il rapporto tra commissioni, burn del token nativo CC ed emissioni incentivanti. Il burn riduce l’offerta, mentre gli incentivi possono aumentarla o comunque incidere sull’equilibrio economico complessivo. Per gli investitori, questo significa che non basta osservare il dato spettacolare dei ricavi. Occorre capire quanto di quella attività sia organica e quanto sia sostenuta da programmi di crescita finanziati attraverso il token.
Questa distinzione è cruciale per tutto il settore. La blockchain istituzionale non può vivere solo di narrativa. Deve dimostrare sostenibilità, utilizzo reale e capacità di mantenere attività anche quando gli incentivi diminuiscono. Molti protocolli, in passato, hanno attirato capitali e utenti con ricompense molto generose, salvo poi perdere slancio quando tali programmi sono stati ridotti. Canton dovrà dimostrare di poter superare questa prova.
Il caso è comunque importante perché mostra dove si sta spostando una parte della competizione blockchain. Non più soltanto meme coin, trading retail e protocolli ad alto rendimento, ma infrastrutture pensate per mercati professionali, banche e asset tokenizzati. La domanda non è più se la finanza tradizionale userà la blockchain, ma quale tipo di blockchain sarà adatta alle sue esigenze.
Canton Network rappresenta quindi un esperimento significativo. Se riuscirà a trasformare l’attività incentivata in utilizzo stabile, potrà diventare uno dei modelli più interessanti della nuova finanza digitale. Se invece i numeri resteranno dipendenti dagli incentivi, il mercato potrebbe ridimensionare le aspettative. In entrambi i casi, la vicenda offre una lezione utile. Nella crypto economy matura, i numeri contano, ma conta ancora di più capire come sono costruiti.
Blotix Press Office
Dopo settimane di volatilità, il mercato delle criptovalute sembra cercare un nuovo punto di equilibrio e, ancora una volta, il baricentro resta Bitcoin. Secondo il report pubblicato da Fidelity Digital Assets il 27 aprile 2026, la principale criptovaluta sta assumendo un ruolo centrale nella fase di stabilizzazione del comparto, mentre gli operatori osservano segnali di miglioramento su diverse metriche di mercato. La lettura è importante perché non riguarda soltanto il prezzo, ma il modo in cui gli investitori stanno tornando a interpretare Bitcoin come asset guida dell’intero ecosistema digitale.
Il dato più rilevante è che Bitcoin continua a funzionare come indicatore psicologico e finanziario del settore. Quando il mercato attraversa fasi di stress, gli investitori tendono a ridurre l’esposizione agli asset più rischiosi, come molte altcoin o token legati a narrative speculative, e tornano a osservare Bitcoin come riferimento principale. Questa dinamica non significa che Bitcoin sia immune dalla volatilità, ma conferma la sua posizione di asset più maturo all’interno del mondo crypto.
La stabilizzazione segnalata da Fidelity arriva in un contesto ancora complesso. Il mercato resta influenzato dalle condizioni macroeconomiche, dalle aspettative sui tassi, dalla liquidità globale e dall’atteggiamento degli investitori istituzionali. Tuttavia, rispetto alle fasi più disordinate, emerge una maggiore selettività. Gli operatori non comprano più tutto indistintamente, ma cercano progetti con maggiore solidità, liquidità e riconoscibilità. In questo scenario, Bitcoin beneficia della sua storia, della sua scarsità programmata e del ruolo sempre più evidente nei portafogli istituzionali.
La notizia va letta anche alla luce dell’evoluzione degli strumenti finanziari collegati agli asset digitali. ETF, prodotti regolamentati, piattaforme di custodia e servizi professionali stanno rendendo il mercato più accessibile a soggetti che, fino a pochi anni fa, consideravano le criptovalute un territorio marginale o troppo rischioso. Questa trasformazione non elimina le oscillazioni, ma modifica la struttura della domanda. La presenza di investitori più grandi e organizzati tende infatti a rendere il mercato meno dipendente dalle sole ondate speculative retail.
Il punto centrale è che la crypto economy sta attraversando una fase di maturazione. La crescita non si misura più soltanto con i rialzi improvvisi, ma con la capacità del settore di assorbire correzioni, mantenere liquidità e recuperare fiducia dopo gli shock. Bitcoin, in questa cornice, continua a rappresentare una sorta di infrastruttura simbolica e finanziaria. È il primo asset osservato quando il mercato scende ed è spesso il primo a essere rivalutato quando torna l’appetito per il rischio.
Per gli investitori, il messaggio è chiaro. La fase attuale non va interpretata come una semplice pausa tra un rialzo e l’altro, ma come un test di qualità per tutto il comparto. I progetti più fragili restano esposti a rotazioni violente, mentre gli asset più riconosciuti possono beneficiare della ricerca di stabilità. La blockchain non vive più soltanto di entusiasmo tecnologico, ma di fiducia, regolamentazione, infrastrutture e capacità di dimostrare utilità economica.
La stabilizzazione del mercato crypto, quindi, non coincide con la fine della volatilità. Piuttosto indica che il settore sta imparando a muoversi dentro logiche più mature. In questa transizione, Bitcoin conserva il ruolo di riferimento principale, non perché risolva tutte le contraddizioni del mercato, ma perché continua a essere il punto da cui il mercato stesso riparte ogni volta che deve ritrovare una direzione.
Blotix Press Office

La notizia del 27 aprile 2026 segna un passaggio interessante nell’evoluzione della finanza decentralizzata. Blockchain.com ha integrato i perpetual futures nel proprio DeFi wallet attraverso Hyperliquid, consentendo agli utenti di operare su contratti crypto a leva senza trasferire i fondi verso un exchange separato. Secondo quanto riportato, il servizio permette di finanziare le posizioni direttamente dal wallet, anche tramite Bitcoin, e di accedere a oltre 190 mercati crypto con leva fino a 40x.
Il dato tecnico è rilevante, ma il significato più profondo riguarda l’evoluzione del rapporto tra wallet, exchange e infrastrutture di trading. Per anni il wallet è stato percepito soprattutto come luogo di custodia, uno spazio digitale dove conservare token e interagire con protocolli decentralizzati. Con questa integrazione, il wallet diventa sempre più un’interfaccia operativa completa, capace di avvicinare l’utente a funzioni tipiche delle piattaforme professionali.
La scelta di appoggiarsi a Hyperliquid non è casuale. La piattaforma si è affermata come uno dei principali ambienti onchain per il trading di futures perpetui, con volumi molto elevati e una forte riconoscibilità nell’ecosistema DeFi. La notizia conferma una tendenza precisa. Le grandi applicazioni non vogliono più ricostruire da zero l’intera infrastruttura, ma preferiscono integrare protocolli già liquidi e funzionanti. In questo modo, il wallet rimane il punto di accesso per l’utente, mentre l’esecuzione viene sostenuta da un’infrastruttura specializzata.
Il vantaggio per l’utente è evidente. Invece di spostare fondi da un wallet a un exchange centralizzato, con tempi, costi e rischi aggiuntivi, può operare direttamente da un ambiente di self custody. Questo rafforza uno dei principi storici della DeFi, ossia il controllo diretto degli asset da parte dell’utente. Tuttavia, l’integrazione dei futures perpetui introduce anche un elemento di rischio più elevato. La leva finanziaria può amplificare i guadagni, ma anche le perdite, soprattutto in un mercato come quello crypto, dove i movimenti improvvisi sono frequenti.
Per questo motivo, la notizia va letta con equilibrio. Da un lato, rappresenta un passo avanti verso una DeFi più accessibile, fluida e integrata. Dall’altro, conferma che la decentralizzazione non elimina la necessità di consapevolezza finanziaria. Un wallet più potente non significa automaticamente un mercato più sicuro. Significa, piuttosto, che strumenti complessi vengono portati sempre più vicino all’utente finale.
La vera trasformazione riguarda l’esperienza d’uso. Se la DeFi vuole crescere oltre il pubblico tecnico, deve ridurre la distanza tra infrastruttura e utilizzo concreto. Integrare trading avanzato, liquidità onchain e custodia autonoma dentro un’unica applicazione va proprio in questa direzione. Il mercato si sta muovendo verso ambienti dove l’utente non percepisce più separazioni nette tra wallet, protocollo, exchange e piattaforma di investimento.
Questa evoluzione può aumentare l’adozione, ma impone anche nuove responsabilità. Le piattaforme dovranno spiegare meglio i rischi, semplificare le interfacce senza banalizzare i prodotti e costruire sistemi di protezione adeguati. La finanza decentralizzata non può fondarsi solo sulla velocità dell’innovazione. Deve dimostrare anche di saper governare la complessità che porta nelle mani degli utenti.
L’integrazione tra Blockchain.com e Hyperliquid mostra dunque una DeFi che sta cambiando pelle. Non più soltanto protocolli isolati, ma ecosistemi collegati, capaci di trasformare il wallet in una porta di accesso alla finanza digitale avanzata. È un passo importante, ma anche un promemoria. Nel mondo crypto, la libertà operativa cresce insieme alla responsabilità dell’utente.
Blotix Press Office

Il mercato delle criptovalute sta entrando in una fase nuova, nella quale la crescita non dipende più soltanto dal prezzo di Bitcoin o dall’entusiasmo degli investitori retail. Uno dei segnali più importanti arriva dal settore dei derivati, e in particolare dai futures perpetui, strumenti molto diffusi nel mondo crypto perché permettono di assumere esposizione al rialzo o al ribasso senza una scadenza prefissata. Per anni questi prodotti sono stati associati soprattutto a piattaforme offshore, leva elevata e trading aggressivo. Ora, invece, il loro possibile ingresso in circuiti più regolati apre una questione decisiva per l’intero settore.
Secondo Reuters, diversi operatori crypto si stanno preparando a lanciare futures perpetui negli Stati Uniti in vista di un cambiamento regolamentare. La notizia è rilevante perché indica la volontà del mercato di portare strumenti tipicamente crypto dentro un perimetro più istituzionale, dove la domanda degli investitori si combina con esigenze di trasparenza, controlli, gestione del rischio e compatibilità con le regole finanziarie tradizionali.
Il successo dei futures perpetui nasce da una caratteristica molto semplice. A differenza dei futures tradizionali, non hanno una data di scadenza. Questo li rende estremamente flessibili, perché consentono di mantenere una posizione aperta nel tempo, pagando o ricevendo un meccanismo di finanziamento che serve ad allineare il prezzo del contratto al valore dell’asset sottostante. In pratica, il trader non acquista necessariamente Bitcoin, Ethereum o un’altra crypto, ma assume una posizione derivata sul loro andamento.
Questa flessibilità ha reso i perpetual uno degli strumenti più utilizzati nella finanza decentralizzata e negli exchange crypto globali. Tuttavia, proprio la loro potenza operativa li rende anche rischiosi. La leva finanziaria può amplificare i guadagni, ma può anche moltiplicare le perdite. Le liquidazioni automatiche possono accelerare i movimenti di mercato. La mancanza di controlli adeguati può trasformare un prodotto sofisticato in una macchina di volatilità.
L’arrivo di questi strumenti in ambienti più regolati può modificare il rapporto tra crypto e finanza tradizionale. Da una parte, offre agli investitori professionali strumenti più efficienti per coprire il rischio, costruire strategie di mercato e gestire esposizioni su asset digitali. Dall’altra, impone alle piattaforme un salto di qualità in termini di governance, capitale, protezione degli utenti e trasparenza operativa. La vera domanda non è se i derivati crypto continueranno a crescere, ma in quale forma cresceranno.
Questo movimento si inserisce in un quadro più ampio. Negli ultimi anni gli ETF spot su Bitcoin hanno già contribuito a rendere l’asset più accessibile alla finanza istituzionale. Ora la partita si sposta su strumenti più complessi, nei quali non conta soltanto l’acquisto dell’asset, ma la costruzione di mercati profondi, liquidi e regolati. Il passaggio dai token ai derivati mostra che le crypto non sono più soltanto un settore alternativo, ma una componente sempre più integrata dell’ecosistema finanziario globale.
Naturalmente, questa integrazione non elimina i rischi. Anzi, li rende più sofisticati. Un mercato regolato non è automaticamente un mercato sicuro. Può ridurre alcune opacità, ma non cancella la volatilità degli asset digitali, la fragilità di alcuni modelli di business o il pericolo di eccessiva leva. Per questo la regolazione dovrà evitare due errori opposti. Non dovrà bloccare l’innovazione per paura del nuovo, ma non dovrà nemmeno normalizzare strumenti complessi senza comprenderne gli effetti sistemici.
I futures perpetui rappresentano quindi una soglia simbolica. Sono nati nel cuore operativo del trading crypto e ora cercano spazio nella finanza regolata. Se questo passaggio riuscirà, potrà aumentare la maturità del mercato e attirare nuovi capitali istituzionali. Se verrà gestito male, potrà invece portare dentro il sistema tradizionale la stessa volatilità che per anni ha caratterizzato gli exchange meno trasparenti. In ogni caso, il messaggio è chiaro. Le crypto non stanno più cercando soltanto legittimazione culturale. Stanno cercando infrastruttura finanziaria.
Blotix Press Office
- Come la tokenizzazione può trasformare blockchain, mercati finanziari ed economia reale
- Perché le stablecoin sono ormai una questione monetaria, tecnologica e geopolitica
- L’Unione Europea vieta le transazioni crypto con provider russi e bielorussi e colpisce rublo digitale e stablecoin
- BitMine mette in staking 3,49 milioni di Ethereum e rilancia la tesi di ETH come nuova infrastruttura finanziaria