
Blog
- : Sì
- : No
- : Sì

L’eco del 2008 torna a farsi sentire nei corridoi della finanza globale. Questa settimana l’amministratore delegato di JPMorgan Chase, Jamie Dimon, ha avvertito gli investitori che l’attuale clima sui mercati appare “scomodamente familiare”, evocando un parallelo diretto con gli anni che precedettero la grande crisi finanziaria. Pochi giorni dopo, il crollo di un istituto di credito londinese ha dato concretezza alle sue parole, alimentando il timore che sotto la superficie dei profitti record si stiano accumulando nuove fragilità.
Secondo Dimon, la corsa ai rendimenti che domina Wall Street ricorda da vicino il periodo 2005-2007, quando la crescita dei prezzi degli asset generava un senso diffuso di sicurezza. In quel contesto, la liquidità abbondante e la ricerca di margini più elevati portarono molte istituzioni ad assumere rischi crescenti. Oggi, sostiene il banchiere, si osservano dinamiche analoghe, con operatori disposti a spingersi verso prestiti più rischiosi pur di sostenere il margine di interesse netto.
Nel suo aggiornamento annuale agli investitori, Dimon ha indicato quattro aree di vulnerabilità. La prima riguarda le valutazioni azionarie elevate, che riducono i margini di sicurezza in caso di correzione. La seconda concerne le tensioni nel credito privato, un segmento cresciuto rapidamente negli ultimi anni e meno regolamentato rispetto al sistema bancario tradizionale. La terza è rappresentata dalla concorrenza aggressiva tra istituti di credito, che può indurre a standard più permissivi nella concessione dei finanziamenti. La quarta, infine, riguarda l’impatto potenzialmente dirompente dell’intelligenza artificiale sul settore del software, con possibili effetti a catena sulle valutazioni e sulla sostenibilità dei modelli di business.
Proprio nel credito privato si sono manifestati segnali di tensione. Una recente operazione da 1,4 miliardi di dollari condotta da Blue Owl Capital, accompagnata da restrizioni sui rimborsi agli investitori, ha evidenziato difficoltà crescenti nel settore. Il co-responsabile di JPMorgan per i mercati, Troy Rohrbaugh, ha sottolineato che tali criticità potrebbero estendersi, trasformandosi da episodi circoscritti a fenomeno più ampio.
Il caso che ha acceso l’attenzione dei mercati è però quello di Market Financial Solutions, società londinese specializzata in prestiti complessi garantiti da immobili. L’istituto è entrato in amministrazione controllata dopo che i creditori hanno denunciato irregolarità finanziarie e cattiva gestione. Nei documenti depositati in tribunale emerge un ammanco di 930 milioni di sterline nelle garanzie poste a copertura dei prestiti, con accuse di double pledging, ossia l’utilizzo delle stesse garanzie per sostenere più finanziamenti.
Le ripercussioni non si sono fermate al Regno Unito. Tra i finanziatori figuravano istituzioni di primo piano come Barclays, Jefferies, Wells Fargo, Santander e la divisione Atlas SP Partners di Apollo Global Management. Le azioni di Jefferies hanno subito un brusco calo nelle contrattazioni statunitensi, mentre anche Barclays e Apollo hanno registrato perdite, segno che la fiducia può incrinarsi rapidamente quando emergono dubbi sulla qualità degli attivi.
Il crollo londinese non è un episodio isolato. Negli ultimi mesi si sono registrati fallimenti analoghi, come quello del produttore statunitense First Brands e del prestatore subprime automobilistico Tricolor Holdings, entrambi coinvolti in contestazioni relative al doppio pegno. Questo schema ricorrente riporta alla memoria le pratiche opache che precedettero la crisi dei mutui subprime, quando la complessità finanziaria mascherava rischi sistemici.
Dimon non ha previsto un crollo imminente, ma ha ribadito che i cicli del credito sono inevitabili. La sua raccomandazione è chiara: effettuare stress test rigorosi sui portafogli, rafforzare le riserve di liquidità e non lasciarsi ingannare dall’euforia dei mercati in rialzo. JPMorgan, ha ricordato, mantiene scenari interni che spaziano da un atterraggio morbido a un crollo severo e accantona 4 miliardi di dollari per coprire eventuali perdite su prestiti.
Resta da capire se gli eventi recenti rappresentino scosse isolate o le prime crepe di un sistema sotto pressione. La storia insegna che le crisi maturano quando l’ottimismo diventa eccessivo e la disciplina si allenta. Il messaggio che arriva dai mercati è che la stabilità apparente può nascondere vulnerabilità profonde. E quando i segnali di allarme si moltiplicano, ignorarli può avere un costo elevato.
Blotix Press Office
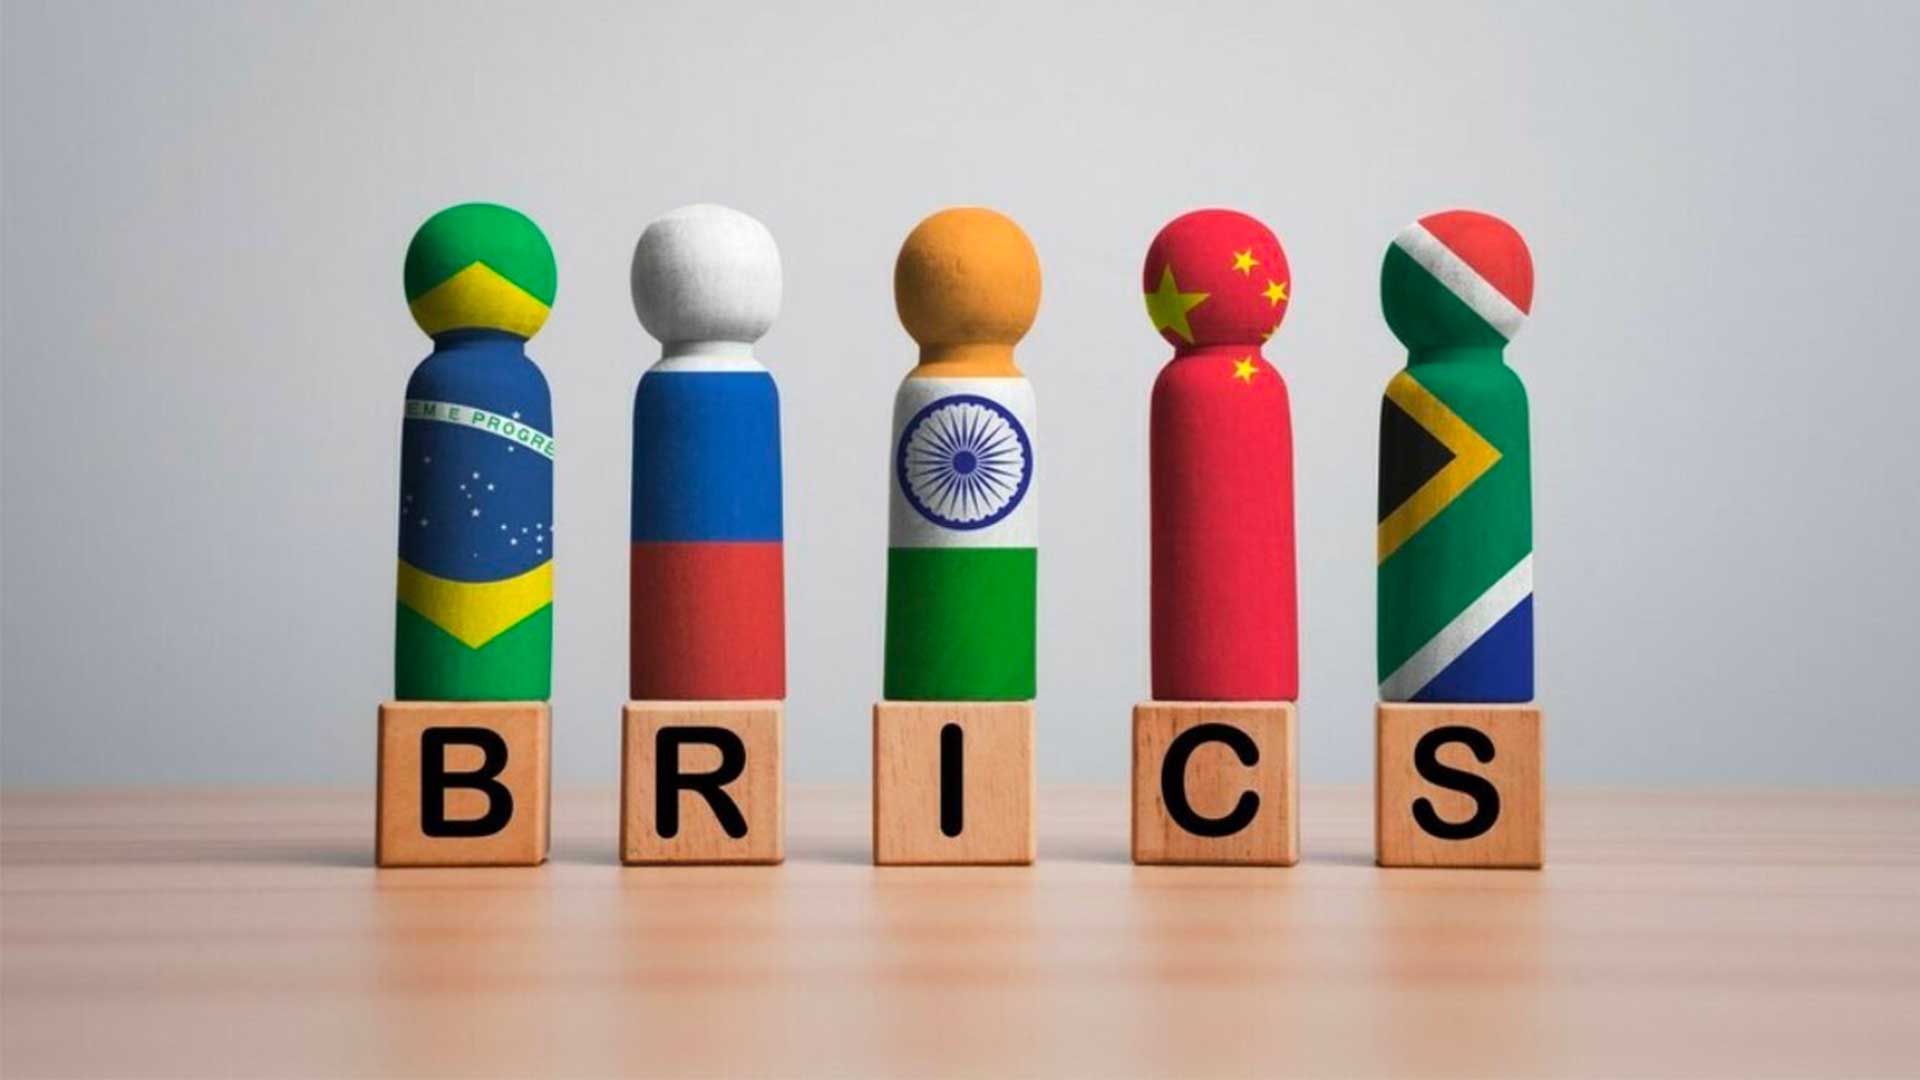
Negli ultimi dodici mesi si è consumato un movimento silenzioso ma significativo nei mercati finanziari globali. Cina, India e Brasile, tre delle principali economie emergenti riunite nel blocco BRICS, hanno ridotto in modo consistente le proprie esposizioni in titoli del Tesoro USA, scaricando complessivamente 144,6 miliardi di dollari entro dicembre 2025. I dati ufficiali del sistema Treasury International Capital del Dipartimento del Tesoro statunitense fotografano un cambiamento che non appare episodico, ma parte di una tendenza più ampia di ribilanciamento strategico delle riserve.
A guidare la riduzione è stata la Cina, che ha tagliato le proprie detenzioni di Treasury per 75,5 miliardi di dollari, pari a circa il 10% del totale. Si tratta dell’ultimo capitolo di una strategia di diversificazione delle riserve valutarie avviata da oltre un decennio, con Pechino impegnata a ridurre gradualmente la dipendenza dal debito pubblico statunitense. L’India ha ridotto le proprie posizioni di 36,2 miliardi di dollari, con un calo del 18% su base annua, mentre il Brasile ha alleggerito per 32,9 miliardi, circa il 16%, orientando parte delle riserve verso l’oro, considerato bene rifugio alternativo.
Il ritmo delle vendite si è intensificato nella seconda metà del 2025. Solo nel mese di ottobre, le tre nazioni hanno liquidato complessivamente 28,8 miliardi di dollari in Treasury. Questo dato, pur inserito in un contesto di flussi mensili spesso volatili, rafforza l’impressione che non si tratti di un semplice aggiustamento tecnico. Secondo gli analisti di ING, la riduzione delle esposizioni da parte dei Paesi BRICS si sta trasformando in una tendenza persistente, piuttosto che in un episodio isolato legato a esigenze temporanee di liquidità.
La decisione dell’India, in particolare, si lega anche alla gestione della propria valuta. La Reserve Bank of India avrebbe utilizzato parte della liquidazione dei Treasury per sostenere la rupia attraverso interventi sul mercato dei cambi, dimostrando come la gestione delle riserve sia sempre più funzionale alla stabilità domestica. Il Brasile, dal canto suo, ha scelto di rafforzare le riserve auree, in un contesto in cui la volatilità geopolitica e finanziaria rende l’oro uno strumento di copertura strategica.
Parallelamente, il dollaro sta attraversando una fase di indebolimento. L’indice del dollaro ha registrato nel 2025 una flessione vicina al 10%, la peggiore performance annuale dal 2017. A pesare sono stati diversi fattori, tra cui l’incertezza legata alla politica commerciale statunitense e le tensioni tariffarie. ING prevede che il cambio EUR/USD possa salire fino a 1,22 entro la fine del 2026, rispetto agli attuali livelli attorno a 1,18, in un quadro caratterizzato da attesi tagli dei tassi di interesse da parte della Federal Reserve e da un rallentamento della crescita americana nella seconda parte dell’anno.
Il nodo centrale resta comprendere se ci si trovi di fronte a un cambiamento strutturale o a una semplice fluttuazione ciclica. ING sottolinea che oltre l’80% delle partecipazioni estere in asset statunitensi è detenuto da investitori privati, che al momento non mostrano segnali di fuga. La debolezza del dollaro, in questa lettura, sarebbe più connessa al ciclo economico che a un processo accelerato di de-dollarizzazione. Non emergono, almeno per ora, evidenze di un abbandono sistemico del dollaro come valuta dominante nelle riserve globali, nelle transazioni internazionali e nelle passività finanziarie.
Tuttavia, il contesto resta delicato. La stabilità del sistema finanziario internazionale continua a poggiare sull’indipendenza della Federal Reserve, considerata la pietra angolare dell’equilibrio monetario globale. Qualora la banca centrale statunitense fosse percepita come orientata a tagliare i tassi in modo eccessivamente accomodante o politicamente condizionato, il rischio di una perdita di fiducia nel biglietto verde aumenterebbe sensibilmente. In quel caso, la riduzione delle esposizioni da parte dei Paesi emergenti potrebbe trasformarsi da segnale prudenziale a indicatore di un riassetto più profondo dell’ordine monetario internazionale.
Per ora, il movimento di Cina, India e Brasile appare come un riequilibrio strategico delle riserve in un contesto di incertezza macroeconomica e di progressiva multipolarità finanziaria. Ma il messaggio è chiaro: il ruolo dei Treasury come asset rifugio non è più incontestabile come in passato, e il dollaro, pur restando centrale, deve fare i conti con un mondo che cambia.
Blotix Press Office
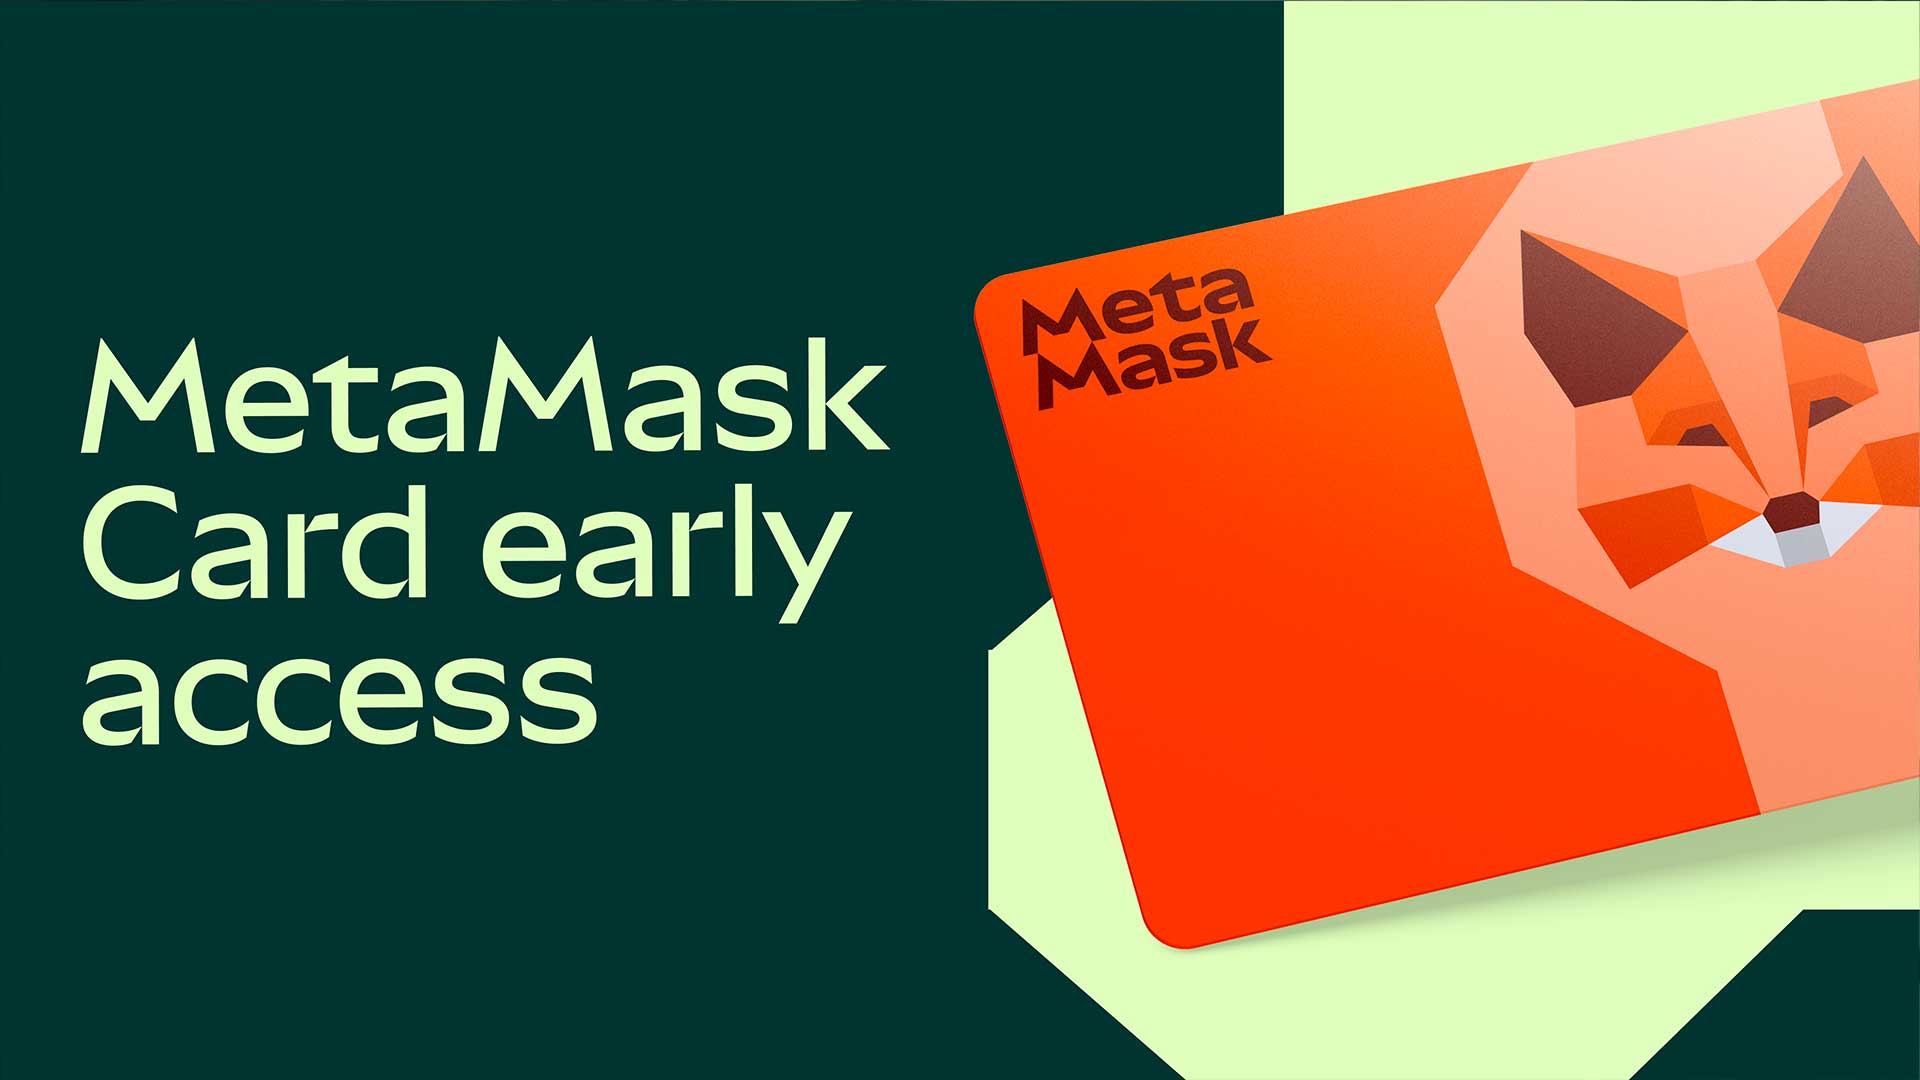
La MetaMask Card debutta ufficialmente negli Stati Uniti, segnando un passaggio decisivo nell’integrazione tra criptovalute e pagamenti quotidiani. Dopo una fase pilota avviata nel 2024 nel Regno Unito e nell’Unione Europea, la carta di debito sviluppata in collaborazione con Mastercard e la società blockchain Consensys diventa ora accessibile a tutti gli utenti americani del celebre wallet Ethereum. L’obiettivo è chiaro: trasformare le risorse digitali custodite in modalità self custody in uno strumento di spesa semplice e immediato, utilizzabile ovunque il circuito Mastercard sia accettato.
La novità non riguarda soltanto l’estensione geografica. Il cuore del progetto è l’idea di consentire agli utenti di mantenere il pieno controllo delle proprie chiavi private fino al momento esatto del pagamento. Le somme in crypto restano nel portafoglio personale e vengono utilizzate solo quando si effettua una transazione, evitando depositi preventivi presso intermediari centralizzati. In un contesto in cui la fiducia verso le piattaforme custodial è stata messa alla prova da fallimenti e crisi di liquidità, la promessa di autonomia operativa rappresenta un elemento distintivo.
La carta consente di spendere direttamente i propri stablecoin e altri asset digitali, rendendo la blockchain invisibile nell’esperienza di pagamento. Per l’utente finale l’operazione si riduce a un semplice tap sul POS o a un acquisto online, mentre dietro le quinte avviene la conversione necessaria. È un passaggio culturale prima ancora che tecnologico: le criptovalute non più come strumenti speculativi, ma come mezzi di scambio integrati nella vita quotidiana.
Accanto alla versione standard, MetaMask introduce anche una carta premium denominata Metal Card, proposta con un abbonamento annuale di 199 dollari. Il posizionamento è chiaramente orientato a un pubblico evoluto, disposto a pagare per ottenere vantaggi aggiuntivi. Il programma prevede fino al 3% di cashback sui primi 10.000 dollari di spesa annua, rispetto all’1% massimo riconosciuto ai titolari della carta base. A ciò si aggiungono l’assenza di commissioni per transazioni in valuta estera, limiti di spesa e prelievo più elevati, sconti su viaggi e accesso a eventi esclusivi. È una strategia che mira a fidelizzare la fascia più attiva della community crypto, trasformando l’appartenenza in esperienza premium.
Per aderire al programma è necessario completare le procedure di verifica dell’identità e i controlli di conformità normativa, in linea con gli standard antiriciclaggio statunitensi. Questo aspetto conferma come l’ecosistema delle valute digitali stia progressivamente convergendo verso modelli regolamentati, pur cercando di preservare i principi originari di autonomia e decentralizzazione.
Il lancio della carta si inserisce in una fase di espansione più ampia per MetaMask. La società ha recentemente annunciato l’integrazione nativa della blockchain Tron, dopo aver già esteso il supporto a reti come Bitcoin e Solana, segnando un superamento della dimensione esclusivamente Ethereum-centrica. Sul fronte finanziario, è stato introdotto mUSD, uno stablecoin basato su Ethereum utilizzato anche come token di ricompensa per il cashback, mentre è stato confermato lo sviluppo di un token nativo accompagnato da un programma incentivi da 30 milioni di dollari.
La strategia appare coerente: costruire un ecosistema completo in cui wallet, carta, stablecoin e token proprietario dialoghino tra loro, aumentando la frequenza d’uso e la permanenza degli utenti all’interno della piattaforma. Il successo non sarà misurato soltanto in termini di volumi di transazione, ma nella capacità di diventare parte della routine finanziaria quotidiana. Se nei prossimi mesi i consumatori americani inizieranno a utilizzare la MetaMask Card come qualsiasi altra carta presente nel portafoglio, la scommessa potrà dirsi vinta.
In prospettiva, l’iniziativa rappresenta un ulteriore passo verso la normalizzazione delle criptovalute come infrastruttura finanziaria parallela ma interoperabile con i circuiti tradizionali. La convergenza tra blockchain e pagamenti mainstream non avviene più attraverso annunci teorici, bensì tramite strumenti concreti. La diffusione negli Stati Uniti, mercato chiave per innovazione e regolamentazione, potrebbe fungere da acceleratore globale, consolidando il ruolo di MetaMask come ponte operativo tra finanza decentralizzata e sistema dei pagamenti convenzionale.
Blotix Press Office

Dopo mesi di pressione costante e di vendite forzate, il mercato di Bitcoin potrebbe trovarsi vicino a un punto di esaurimento della spinta ribassista. È questa la lettura condivisa da diversi analisti on-chain, secondo cui la fase più intensa della distribuzione da parte degli investitori sarebbe ormai alle spalle. Non si tratta ancora di una vera inversione strutturale, ma di un possibile rallentamento della discesa, con un periodo di assestamento che potrebbe riportare stabilità in un contesto rimasto fragile.
L’analista on-chain Willy Woo ha osservato che la recente svendita ribassista appare in fase di esaurimento, aprendo la strada a una fase di consolidamento laterale. Secondo la sua valutazione, il prezzo potrebbe oscillare per alcune settimane in un intervallo compreso tra i 60.000 e i 70.000 dollari, con la possibilità di un rimbalzo tecnico verso quota 70.000, livello che tuttavia potrebbe agire come resistenza e respingere eventuali tentativi di recupero immediato. Il mercato, dunque, non sarebbe pronto per una ripartenza verticale, ma per una pausa di decompressione.
I segnali provenienti dai dati on-chain sembrano rafforzare questa ipotesi. Le rilevazioni di Glassnode mostrano che durante la recente correzione sono stati accumulati oltre 400.000 BTC nella fascia di prezzo tra 60.000 e 70.000 dollari. L’offerta detenuta in quell’area è salita da circa 997.000 BTC a inizio anno a circa 1,43 milioni di BTC, con un incremento del 43%. Questo dato implica che oltre l’8% dell’offerta circolante non custodita sugli exchange ha ora una base di costo concentrata in questa zona, creando un potenziale supporto tecnico e psicologico.
Parallelamente, Julio Moreno di CryptoQuant ha evidenziato come la metrica dell’Apparent Demand, che misura la capacità dei detentori di lungo periodo di assorbire nuova offerta, sia tornata in territorio positivo per la prima volta dalla fine di novembre. Sebbene il valore rimanga modesto, rappresenta un’inversione rispetto ai livelli fortemente negativi di dicembre, quando la somma a 30 giorni era precipitata a circa meno 154.000 BTC. In termini sostanziali, significa che la pressione di vendita netta si sta riducendo e che alcuni investitori strategici stanno tornando ad accumulare.
Tuttavia, il quadro complessivo resta delicato. La liquidità spot e quella sui futures mostrano segnali di indebolimento, elemento che storicamente ha reso difficile l’avvio di movimenti rialzisti sostenuti. Lo stesso Woo ha sottolineato come raramente il mercato abbia registrato forti rialzi in presenza di entrambe le fonti di liquidità orientate al ribasso. La sua proiezione più prudente colloca la fine del trend discendente addirittura nel quarto trimestre del 2026, con un possibile ritorno di slancio nel 2027. Uno scenario che invita alla cautela e che esclude facili entusiasmi.
In caso di peggioramento delle condizioni macroeconomiche globali, i livelli di supporto strutturale si collocano molto più in basso. Secondo Woo, un’area di riserva potrebbe trovarsi attorno ai 30.000 dollari, mentre i 16.000 rappresenterebbero la soglia estrema oltre la quale verrebbe compromesso il trend rialzista di lungo periodo. Si tratta di livelli teorici, ma utili per comprendere la profondità dei rischi ancora presenti.
Anche altri osservatori condividono un approccio prudente. Matt Hougan di Bitwise ritiene che gli investitori siano prossimi a esaurire le vendite e che il mercato stia costruendo un possibile minimo. Jeff Ko di CoinEx ha invece escluso la probabilità di una ripresa a V dopo un crollo vicino al 50%, prospettando una lunga fase di consolidamento prolungato all’interno di un’ampia fascia strutturale. Una recente analisi pubblicata da Cointelegraph segnala inoltre che l’Accumulation Trend Score è rimasto sotto 0,5 dall’inizio di febbraio, indicando l’assenza di un’accumulazione aggressiva da parte dei grandi detentori.
Il mercato di Bitcoin si trova dunque in una fase di transizione. La pressione di vendita sembra attenuarsi, ma la ripresa appare graduale, incerta e subordinata alla liquidità e al contesto macroeconomico. Più che un nuovo inizio, questa potrebbe essere una tregua: un tempo necessario perché domanda e offerta ritrovino un equilibrio dopo mesi di tensione.
Blotix Press Office

L’infrastruttura pubblica della blockchain compie un nuovo passo verso l’integrazione con la finanza regolamentata grazie all’introduzione di un livello di privacy hardware applicato ai fondi monetari tokenizzati. La rete ospita prodotti emessi da Archax, inclusi interessi in fondi di mercato monetario gestiti da operatori globali come Aberdeen, BlackRock, Fidelity International e State Street. Si tratta della prima implementazione in cui fondi regolamentati in forma tokenizzata operano su una blockchain pubblica con un meccanismo di riservatezza incorporato direttamente nel livello di esecuzione.
La novità non riguarda la tokenizzazione in sé, già ampiamente sperimentata negli ultimi anni, ma il modo in cui vengono trattate le informazioni. Nelle architetture pubbliche tradizionali, ogni transazione e ogni saldo di wallet possono essere consultati dai partecipanti alla rete. Questo modello garantisce trasparenza e verificabilità, elementi centrali per l’ecosistema decentralizzato. Tuttavia, per le istituzioni finanziarie soggette a vigilanza prudenziale e obblighi di compliance, la totale esposizione dei dati rappresenta un limite strutturale.
Il sistema denominato Silent Data modifica radicalmente questa dinamica. Le transazioni non vengono più esposte in chiaro all’intera rete, ma eseguite all’interno di ambienti protetti, basati su trusted execution environments. Si tratta di enclave hardware che isolano informazioni sensibili come saldi, identità degli investitori e dettagli operativi, impedendone l’accesso anche agli operatori dell’infrastruttura. Il regolamento e la governance degli smart contract restano ancorati a Ethereum, ma l’elaborazione dei dati avviene in uno spazio segregato.
Questo modello consente di superare l’alternativa finora imposta al mercato istituzionale: scegliere tra efficienza della blockchain pubblica e riservatezza dei dati. Con l’integrazione della privacy a livello hardware, la programmazione contrattuale può avvenire in modo deterministico senza esporre l’intero flusso informativo. Le attività di validazione della conformità, l’amministrazione dei fondi e i processi di reporting possono essere automatizzati in ambienti protetti, mantenendo la tracciabilità necessaria ma limitando la diffusione dei dettagli sensibili.
La piattaforma tecnologica è stata sviluppata da Applied Blockchain, società attiva nello sviluppo di soluzioni enterprise dal 2015, con oltre 150 progetti realizzati in ambiti come finanza, energia, sanità e supply chain. L’architettura di Silent Data si basa sull’OP Stack e supporta funzionalità di calcolo complete, consentendo l’esecuzione di smart contract complessi con un livello di confidenzialità integrato direttamente nel processo computazionale.
Il ruolo di Archax si concentra sull’emissione e distribuzione dei fondi. La piattaforma regolamentata per asset digitali aveva già tokenizzato quote di money market funds su diverse reti blockchain. L’integrazione del nuovo livello di privacy amplia ora le opzioni infrastrutturali, offrendo agli investitori istituzionali un ambiente più coerente con le esigenze di riservatezza e controllo dei dati.
I fondi monetari rappresentano una delle categorie di real world asset più adottate nel panorama della finanza su blockchain. La loro struttura, orientata alla conservazione del capitale e alla generazione di rendimenti contenuti ma stabili, li rende un ponte naturale tra mercati tradizionali e infrastrutture digitali. Tuttavia, la loro diffusione su larga scala richiede un allineamento rigoroso con standard normativi e prassi operative consolidate.
L’introduzione di un livello di programmable privacy segna quindi un’evoluzione significativa nel percorso di maturazione della tokenizzazione. Le prime iniziative avevano dimostrato la fattibilità tecnica del modello. Oggi l’attenzione si sposta sull’architettura esecutiva e sull’integrazione con i processi istituzionali. La possibilità di coniugare automazione, efficienza e riservatezza potrebbe accelerare l’ingresso strutturale dei fondi regolamentati nelle reti pubbliche, non più come sperimentazioni isolate ma come componenti stabili di un’infrastruttura finanziaria rinnovata.
Se questo paradigma dovesse consolidarsi, la blockchain pubblica potrebbe evolvere da ambiente percepito come eccessivamente trasparente a piattaforma capace di ospitare mercati regolamentati senza compromettere i requisiti di governance. In tale scenario, la tokenizzazione non sarebbe soltanto uno strumento di innovazione tecnologica, ma un elemento strutturale della modernizzazione dei mercati dei capitali, in cui trasparenza selettiva e protezione dei dati coesistono in un equilibrio progettato a livello di protocollo.
Blotix Press Office
- Bitcoin sfiora i 69.000 dollari e scatena oltre 400 milioni di liquidazioni short su Ethereum e Solana
- Mondo crypto tra tokenizzazione e stablecoin bancarie mentre gli investitori faticano a comprendere
- XRP e Solana guidano il rimbalzo mentre Stripe punta a PayPal
- Crypto 2026 tra AI istituzioni e ritorno ai fondamentali cambia il volto del mercato