
Blog
- : Sì
- : No
- : Sì
Jamie Dimon sorprende i mercati finanziari ammettendo ciò che per anni aveva rifiutato: stablecoin, crypto e blockchain sono destinati a diventare il baricentro operativo della finanza globale. È una svolta inattesa solo per chi non ha osservato con attenzione la traiettoria strategica di JPMorgan, un’istituzione che da sempre alterna diffidenza pubblica e sperimentazione privata, oscillando tra la critica feroce al Bitcoin e lo sviluppo di infrastrutture proprietarie come Onyx e JPM Coin. Oggi quella ambivalenza sembra dissolta. Il CEO della più grande banca americana sceglie un linguaggio che ricorda da vicino quello pronunciato da Larry Fink di BlackRock: la tokenizzazione non è un’ipotesi, è un inevitabile fronte di avanzamento della modernità finanziaria.
Il tono di Dimon è cambiato. Più pragmatico, più tecnico, più in linea con la trasformazione silenziosa che attraversa i mercati. Non parla ai crypto bro, ma ai gestori patrimoniali, ai broker, ai responsabili dei desk di settlement, a chi vede ogni giorno quanto sia inefficiente il vecchio sistema multilivello di clearing e regolamento titoli. La sua dichiarazione parte da un presupposto semplice: la blockchain è reale, funziona, si sta evolvendo ed è diventata uno strumento credibile per ridurre attriti, costi e complessità. È un’affermazione che ha il sapore di un riposizionamento strategico. JPMorgan capisce che negare l’evidenza significherebbe perdere terreno nel confronto competitivo con BlackRock, Fidelity, Franklin Templeton e con tutti quei player che negli ultimi due anni hanno scelto di investire senza esitazioni nella tokenizzazione degli asset.
Il passaggio cruciale riguarda le stablecoin, considerate per anni un territorio grigio, quasi sospetto agli occhi delle grandi banche. Oggi Dimon ne riconosce apertamente l’utilità strutturale: consentono trasferimenti di valore immediati senza l’incrocio di database eterogenei tra banche, depositari e infrastrutture legacy. Eliminano frizioni. Accorciano i tempi. Ridimensionano i costi. La promessa non è ideologica, è industriale. E proprio per questo appare così rilevante. Quando una banca tradizionale parla di efficienza non si riferisce mai al dettaglio, ma alla ridefinizione dell’intero meccanismo che permette ai mercati di funzionare dietro le quinte.
La tokenizzazione viene quindi letta non come un fenomeno di costume tecnologico, ma come un nuovo linguaggio operativo attraverso il quale ricodificare lo scambio titolo-denaro. Oggi quel processo richiede passaggi multipli, interventi manuali, verifiche incrociate, reportistica e custodia. Domani potrà avvenire in un ambiente unificato, programmabile, auditabile in tempo reale. È qui che Dimon sembra convergere con la visione di BlackRock: l’infrastruttura finanziaria globale sarà onchain, gradualmente ma in modo irreversibile.
Resta aperto il tema del marketing. È una moda o c’è sostanza? L’osservazione più lucida che emerge dall’analisi dei grandi gestori è che non siamo di fronte a uno slogan, ma a una trasformazione già in corso. Fondi, banche d’investimento, market maker e operatori istituzionali stanno testando e impiegando queste tecnologie non per moda, ma perché presentano vantaggi misurabili. Per esempio, l’uso di stablecoin come USDC nei circuiti istituzionali è aumentato, nonostante le restrizioni normative e le cautele regolamentari. E se ciò sta avvenendo in un ambiente ancora ibrido, il potenziale di un’infrastruttura pienamente regolamentata è enorme.
La domanda successiva riguarda l’investitore finale. Cosa cambierà per chi acquista ETF, obbligazioni, strumenti di risparmio gestito? La risposta è meno visibile, ma altrettanto incisiva. Gli investitori vedranno mercati più rapidi, più efficienti, più sicuri, potenzialmente più economici. La riduzione dei costi di intermediazione non significa necessariamente un taglio immediato delle commissioni, ma produce un ecosistema complessivamente più competitivo. È la pressione strutturale che modifica i margini.
Il passo successivo è di natura geopolitica. Gli Stati Uniti hanno un interesse diretto nel consolidare la loro leadership tecnologico-finanziaria. Sostenere la tokenizzazione equivale a rafforzare il primato del dollaro come moneta infrastrutturale anche nell’era digitale. Non è un caso che Washington stia osservando con favore le prime implementazioni istituzionali di blockchain permissioned e stablecoin. L’Europa, più lenta e vincolata a processi regolamentari complessi, rischia di rincorrere anziché guidare. Il settore privato europeo si muove, ma l’assenza di una spina dorsale politica paragonabile a quella statunitense potrebbe creare un divario che nel medio periodo si rivelerà difficile da colmare.
Il punto di caduta della dichiarazione di Dimon non è un’adesione alla narrativa crypto. È, piuttosto, l’ammissione che il paradigma finanziario sta cambiando e che JPMorgan deve trovarsi al centro di questa trasformazione, non ai margini. La banca che per anni ha contestato la legittimità di Bitcoin oggi riconosce il valore della tecnologia sottostante, aprendo a un riassetto che riguarda più la struttura dei mercati che la speculazione sugli asset digitali.
Siamo dunque di fronte a un allineamento dei grandi poteri finanziari verso una stessa direttrice. BlackRock, Fidelity, Franklin Templeton e ora JPMorgan parlano esattamente la stessa lingua. L’innovazione non viene più dal basso, ma dall’alto. La tokenizzazione non è più l’ambizione dei pionieri della DeFi; è una strategia industria-driven, regolata, normata e funzionale agli interessi degli operatori istituzionali. È qui che cambia davvero lo scenario. Nella convergenza tra regolatori, banche e gestori di asset verso una infrastruttura condivisa.
Il risultato è una nuova fase storica. Il mondo finanziario entra in un’epoca in cui la tecnologia smette di essere un accessorio e diventa lo scheletro di tutto. Dimon può cambiare idea perché la realtà è cambiata. E soprattutto perché la blockchain, oggi, non è più una promessa: è un ambiente. Un ambiente che cresce, si rafforza e attrae i protagonisti più potenti della finanza globale. La vera domanda non è se questa trasformazione avverrà, ma chi saprà governarla.
Blotix Press Office
La dichiarazione di Paul Atkins ha scosso l’intero settore finanziario statunitense con una forza che non si vedeva da anni. Secondo il nuovo commissario della SEC, in appena ventiquattro mesi tutti i mercati americani saranno tokenizzati e portati onchain, un’accelerazione che ridisegna il baricentro della finanza globale. L’idea che i mercati più complessi e regolamentati al mondo possano convivere con la logica della blockchain non è più fantascienza, ma un programma politico e tecnologico che sta prendendo forma nei corridoi dell’autorità di vigilanza più potente del pianeta. Il cambio di passo rispetto alla precedente gestione Gensler è evidente, perché con Atkins la visione non è difensiva ma apertamente pro-innovazione, e soprattutto considera la tokenizzazione non come un esperimento, ma come un’infrastruttura destinata a diventare il nuovo standard operativo.
Atkins ha riassunto la trasformazione con una frase destinata a circolare a lungo: “All US markets will be onchain in 2 years.” Non è un auspicio, è un progetto già in moto. L’argomento è chiaro: se un mercato è registrato su una blockchain, il livello di trasparenza, tracciabilità e certezza della proprietà cresce in modo radicale. Oggi, paradossalmente, molte società quotate non conoscono con esattezza chi possiede le loro azioni a causa della frammentazione degli intermediari e dei registri. La tokenizzazione elimina questo opacità perché rende immediatamente verificabile ogni passaggio, ogni detenzione, ogni trasferimento. In un ecosistema onchain, ciò che conta è chi detiene il token, non cosa risulta in database separati e disallineati.
Il punto più forte della visione di Atkins riguarda il settlement, cioè il momento in cui uno scambio di titoli diventa definitivo. Oggi gli standard americani viaggiano sul modello T+1 o T+3, costringendo operatori e investitori a convivere con ritardi, rischi operativi e costi di compensazione. In un mondo tokenizzato, lo scambio potrebbe avvenire in T+0, istantaneamente, grazie a smart contract e stablecoin che certificano la proprietà senza bisogno di passaggi manuali. L’intera catena del valore diventerebbe più efficiente, più sicura e soprattutto più economica, con vantaggi diretti per i gestori, per i fondi e per gli utenti finali.
È evidente che una trasformazione di questa portata non può avvenire senza una pressione politica e istituzionale rilevante. Secondo fonti vicine alla SEC, alcuni dei più grandi attori dei mercati americani stanno già sperimentando sistemi onchain, spesso sotto sollecitazione diretta dell’autorità. L’impressione è che si voglia raggiungere una massa critica di infrastrutture funzionanti entro pochi mesi, così da rendere il modello irreversibile indipendentemente dagli equilibri politici futuri. La tokenizzazione negli Stati Uniti è diventata un tema strategico, intrecciato con dinamiche di potere, conflitti di interesse, tensioni tra repubblicani e democratici, e investimenti di famiglie influenti legate alla stessa Casa Bianca.
Tuttavia, giova ricordare che nella prospettiva della SEC la questione non riguarda l’arricchimento dei cosiddetti crypto bro. La trasformazione viene concepita come un salto infrastrutturale, non come un volano speculativo. Gli asset tokenizzati sono strumenti operativi, non meme coin. L’interesse dell’autorità è sul meccanismo, non sulla volatilità. La technogenesi dei mercati, ossia la nascita di forme normative e operative generate dalla tecnologia, sta aprendo scenari nuovi in cui l’intermediazione assume un significato diverso e la blockchain non è più un linguaggio alternativo, ma un’estensione naturale della finanza tradizionale.
Resta però la domanda cruciale: quali network accompagneranno la transizione? La SEC ha più volte ribadito un approccio agnostico, purché la tecnologia offra solidità, scalabilità e sicurezza. Ma alcuni ecosistemi stanno emergendo come protagonisti.
Ethereum mantiene il ruolo di piattaforma dominante per la tokenizzazione dei fondi money market. La sua forza è nella liquidità, nella maturità dei suoi protocolli DeFi e nella capacità di sostenere strumenti complessi, dai token ERC-20 agli standard avanzati progettati per asset istituzionali. È la scelta naturale per chi desidera affidabilità e compatibilità con l’intero ecosistema onchain.
Solana sta vivendo un’ascesa clamorosa nel segmento della tokenizzazione dei titoli azionari. Le sue commissioni basse, la velocità elevata e la capacità di gestire un alto volume di transazioni la rendono una piattaforma ideale per mercati molto attivi. Non è un caso che proprio l’account ufficiale di Solana abbia rilanciato il video di Atkins, interpretandolo come il segnale che l’onchain sta diventando un ambiente istituzionale.
Anche Ripple si sta muovendo con forza. Gli accordi di Ripple Labs con diversi emittenti, uniti a operazioni strategiche come l’acquisizione di Hidden Road, stanno spingendo la network verso un ruolo da protagonista nel settore RWA. Ripple ha sempre puntato sui pagamenti istituzionali, ma ora mira a presidiare anche la tokenizzazione degli asset finanziari tradizionali.
Più silenziosa ma non meno rilevante, Avalanche sta dimostrando una capacità tecnica notevole. Con una quarantina di progetti tokenizzati e un movimento RWA vicino al miliardo di dollari, si sta posizionando come una chain efficiente, modulare e adatta alla finanza istituzionale. Il suo modello subnet consente personalizzazioni profondamente orientate alla compliance.
Accanto a questi ecosistemi principali, una costellazione di network come Ondo, Circle, Arc, Stellar, Aptos e altre piattaforme minori sta occupando spazi specifici di un mercato talmente vasto da poter accogliere molteplici architetture. La tokenizzazione degli asset reali è un oceano ancora inesplorato e la quantità di strumenti finanziari ancora privi di rappresentazione onchain è così grande da rendere plausibile la coesistenza di molte blockchain operative. La finanza del futuro non sarà monoculturale, ma un mosaico interoperabile.
In questo scenario stanno emergendo anche nuove opportunità per le crypto in rampa di lancio, perché se i mercati americani effettivamente migreranno onchain, le chain che offrono stabilità tecnica, governance affidabile e scalabilità avranno un vantaggio strutturale. L’adozione istituzionale tende a creare percorsi di crescita più solidi rispetto ai cicli speculativi, trasformando le crypto infrastrutturali in asset con una domanda organica. La combinazione di RWA, stablecoin, settlement istantaneo e DeFi istituzionale potrebbe spingere alcuni protocolli verso un nuovo ciclo di maturazione.
L’architettura finanziaria globale è sull’orlo di una discontinuità storica. Se la SEC darà davvero il via libera alla migrazione su larga scala, la blockchain smetterà di essere percepita come un settore alternativo e diventerà parte integrante dell’economia reale. La tokenizzazione non è più un trend, è una trasformazione strutturale che promette di riscrivere il modo in cui i mercati nascono, si muovono e si regolano. Un processo irreversibile che porterà nuove regole, nuovi attori e nuovi modelli di governance.
E questa volta non si tratta di hype. Si tratta del più grande cambiamento tecnologico che la finanza abbia visto dall’avvento dell’elettronica. Se davvero tutto andrà onchain entro due anni, allora ciò che stiamo osservando non è solo un aggiornamento tecnico, ma una nuova era dei mercati globali, con la tokenizzazione come motore e la blockchain come infrastruttura civile della finanza del XXI secolo.
Blotix Press Office
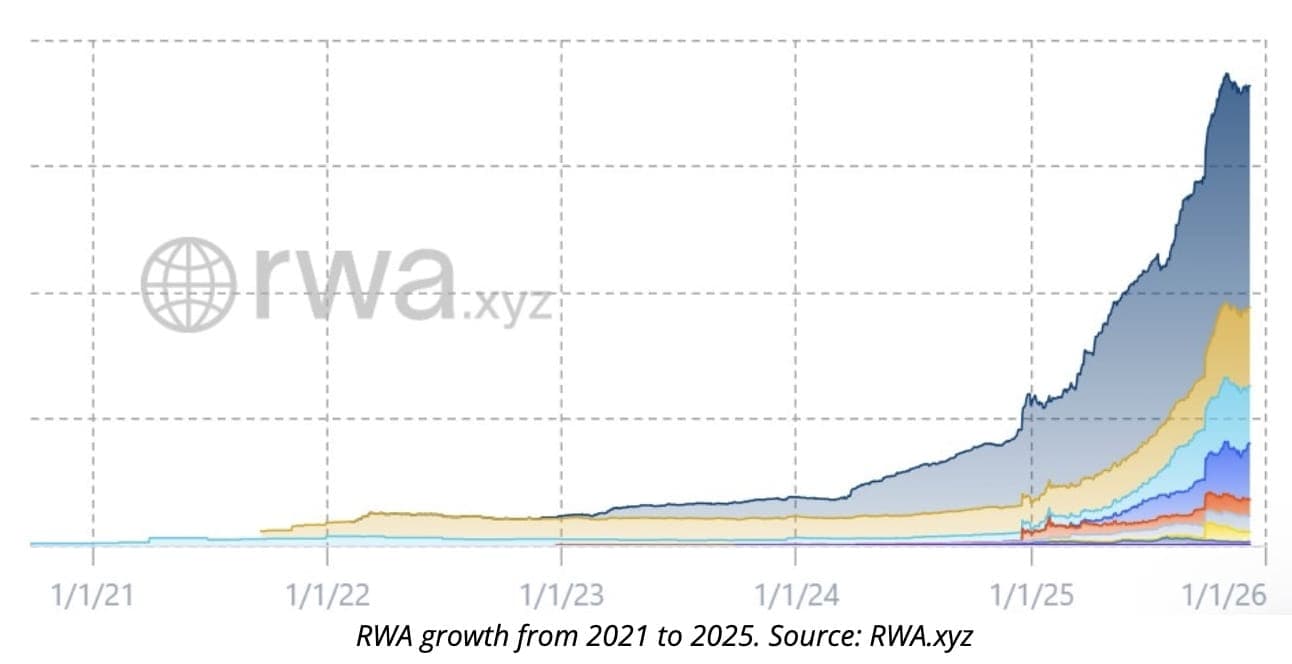
Il mercato degli asset digitali vive una trasformazione silenziosa ma dirompente. Non parliamo più di meme token o speculazioni selvagge, bensì del boom degli asset del mondo reale tokenizzati, i cosiddetti RWA (Real World Assets), che stanno conquistando spazio nei portafogli degli investitori istituzionali. Secondo una nuova analisi di CoinShares, il 2026 sarà l’anno in cui la blockchain si salderà definitivamente con l’economia reale, integrando strumenti finanziari tradizionali dentro un’infrastruttura digitale che punta a rendere i mercati più efficienti, globali e trasparenti. La crescita record del 2025, trainata soprattutto dai Treasury statunitensi tokenizzati, non rappresenta un episodio isolato, ma il primo vero passo di una nuova architettura finanziaria globale, in cui realtà regolamentate e nomi con track record verificabile stanno diventando protagonisti.
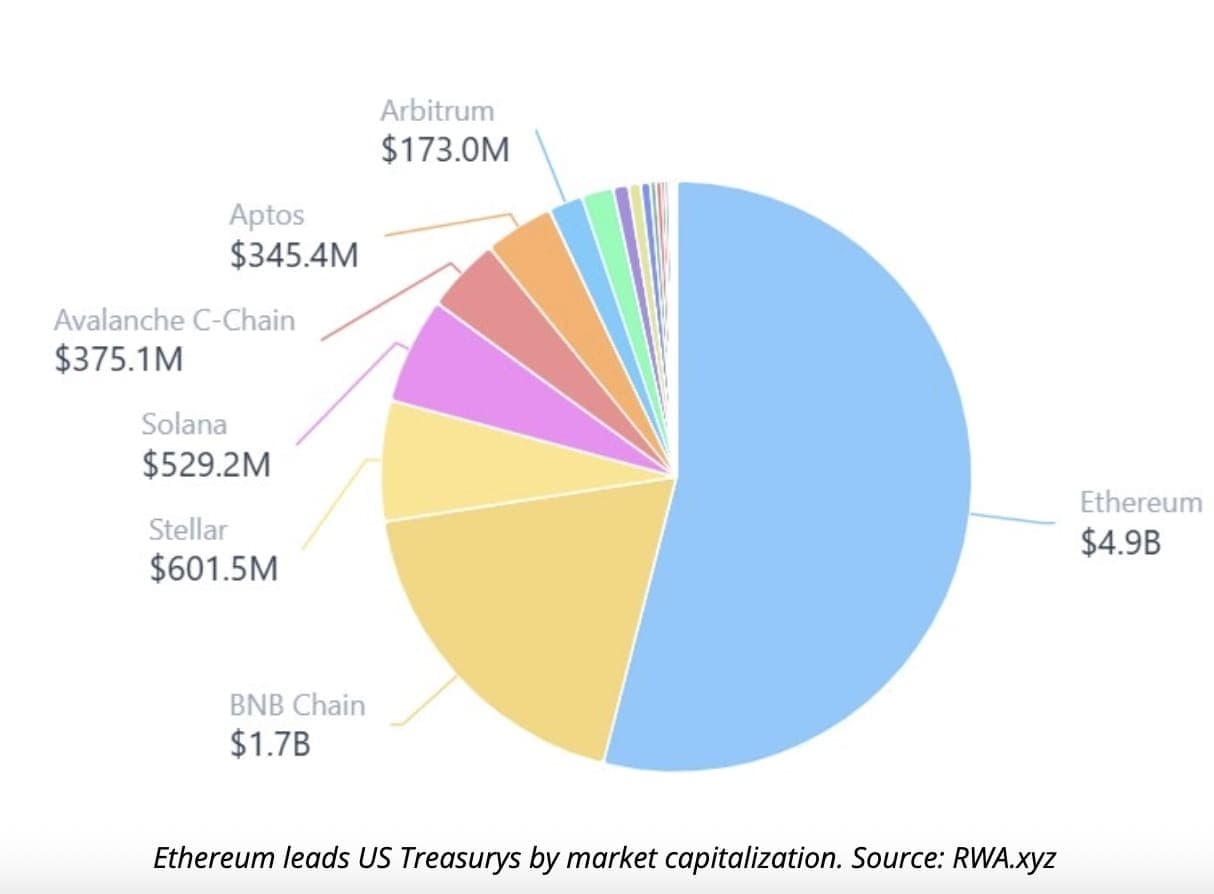
I numeri raccontano un cambio di paradigma. Secondo CoinShares, gli asset tokenizzati collegati al debito governativo americano sono passati da 3,91 miliardi di dollari a 8,68 miliardi nel 2025, segnando una crescita esplosiva. Il credito privato tokenizzato ha quasi raddoppiato la propria dimensione, raggiungendo 18,58 miliardi, mentre il totale degli RWAs tokenizzati (escludendo gli stablecoin) ha sfiorato 18,1 miliardi, con un incremento del 229% anno su anno. Si tratta di uno dei tassi di adozione più elevati nella storia dell’infrastruttura crypto, superiore persino ai boom ciclici dei protocolli DeFi del 2020 e dei non fungible token nel 2021. L’analista Matthew Kimmell lo definisce chiaramente: non è più sperimentazione, ma infrastruttura finanziaria. Regolatori e istituzioni stanno entrando, non da osservatori, ma da partecipanti attivi.
Al centro di questa trasformazione c’è una componente concreta: la domanda globale di rendimento denominato in dollari. In un mondo caratterizzato da instabilità valutaria, tassi variabili e politiche monetarie aggressive, i Treasury statunitensi rappresentano l’asset sicuro per eccellenza. Ciò che cambia oggi non è lo strumento, ma la sua distribuzione tramite blockchain, che lo rende accessibile a livello globale, frazionabile, trasferibile onchain e potenzialmente liquido 24 ore su 24. Se un tempo era necessario un broker, un intermediario o una banca depositaria, oggi la tokenizzazione rende la stessa operazione possibile tramite smart contract e custodia digitale. Per molti investitori, detenere Treasury tokenizzati significa unire la solidità del debito governativo USA ai benefici della finanza decentralizzata. È qui che entra in gioco un elemento chiave: gli utenti, quando possono scegliere, preferiscono avere rendimento più che liquidità improduttiva in dollari.
Non sorprende quindi la frase di Massimo Fustinoni, CEO di Blotix Fund LLC, realtà che opera nella tokenizzazione degli asset reali e nella creazione di mercati finanziari ibridi tra economia reale e blockchain. Fustinoni scrive: “Quando gli investitori hanno l'opzione, generalmente preferiscono detenere Treasury piuttosto che dollari direttamente. La tokenizzazione rende quella scelta operativamente senza soluzione di continuità.” Il messaggio è essenziale: ciò che prima era complesso, ora diventa automatizzato, trasferito in modo globale e accessibile anche a investitori non istituzionali. L’interesse per i modelli RWA non nasce dall’hype, ma dall’accessibilità democratica del rendimento.
Il dominio attuale di questo mercato è nelle mani di Ethereum, che concentra oltre 4,9 miliardi di dollari di Treasury tokenizzati. La preferenza delle istituzioni deriva da tre caratteristiche: liquidità, infrastruttura regolamentare consolidabile e maturità degli strumenti finanziari sviluppabili sopra la rete. Ethereum non è il più veloce, ma è il più affidabile per chi deve operare con garanzie legali, compliance e auditabilità del registro delle transazioni. Questo posizionamento non impedisce la concorrenza: altre chain stanno cercando di attrarre emissioni RWA offrendo costi di transazione più bassi e modelli di scalabilità specifici, soprattutto nel campo dei layer 2. Tuttavia, la sicurezza, oggi, sembra pesare più della velocità.
Secondo CoinShares, i Treasury tokenizzati guideranno anche il prossimo ciclo del 2026 grazie a tre fattori strutturali: domanda globale crescente di rendimenti USD, rischio inferiore rispetto agli stablecoin e maggiore efficienza nel regolamento. Questa espansione si intreccerà con un altro fenomeno: l’ingresso massivo di istituzioni finanziarie tradizionali nella creazione diretta di asset tokenizzati. La blockchain non sarà più solo lo strumento tecnico ma il nuovo settlement layer, cioè il luogo in cui avviene la compensazione e il regolamento delle transazioni, bypassando molte delle infrastrutture bancarie ancora legate a sistemi custodial vecchi di decenni.
Il CEO di CoinShares, Jean-Marie Mognetti, lo sintetizza con una frase che può essere considerata una pietra miliare della visione futura: “Gli attivi digitali non operano più al di fuori dell’economia tradizionale. Sono integrati al suo interno.” Significa che la narrazione precedente, che contrapponeva crypto e finanza reale, viene superata. L’obiettivo non è sostituire i mercati esistenti, ma ristrutturarne la forma. Se il 2025 è stato il ritorno elegante dell’industria degli asset digitali, il 2026 sarà l’anno del consolidamento dentro l’economia reale, dove blockchain e regolatori non si fronteggiano, ma collaborano.
È dentro questa logica che realtà come Blotix Fund LLC assumono un ruolo sempre più rilevante. Non solo nella tokenizzazione del rendimento, ma come ponte operativo tra asset del mondo reale, modelli di compliance, mercati digitali e strumenti DeFi. La tokenizzazione non è solo tecnologia. È un processo di centralizzazione regolamentata e decentralizzazione operativa, dove la governance legale e la distribuzione automatica convivono nello stesso strumento. In questo equilibrio risiede il futuro degli RWAs: strumenti tradizionali con distribuzione programmabile globale, protetti da custodia giuridica, ma liberati da confini territoriali.
La crescita del 229% degli asset RWA nel 2025 non è soltanto un numero da prima pagina. È il segnale che il mercato finanziario globale sta uscendo dalla fase di sperimentazione per entrare in una nuova architettura del capitale. Nel 2026, gli asset digitali non voleranno lontano dall’economia reale. Cammineranno dentro di essa, trasformando la finanza non con slogan, ma con infrastrutture operative.
Blotix Press Office
Tether si trova al centro di una tempesta finanziaria che intreccia borse, Bitcoin, oro e stablecoin. L’esordio a Wall Street della società di tesoreria Twenty One Capital diventa il simbolo di questa tensione. Presentata come l’erede industriale dei modelli guidati da Strategy e Michael Saylor, l’azienda è sostenuta da uno dei giganti più influenti del mondo crypto: Tether, l’emittente della stablecoin USDT, da anni ago della bilancia nell’ecosistema dei mercati digitali. Il debutto però non è stato quello che molti investitori si aspettavano. Il titolo al primo giorno di contrattazione al Nyse ha registrato un tonfo, arrivando a perdere oltre il 24,3%, per poi chiudere con un ribasso definitivo del 20%, a 11,42 dollari. Un segnale che pesa per un’azienda costruita per rappresentare l’evoluzione della gestione del Bitcoin in Borsa, e che allo stesso tempo mette pressione a Tether e al suo complesso impianto di riserve.
Twenty One Capital nasce dalla fusione con il veicolo Cantor Equity Partners, sostenuta da Cantor Fitzgerald, realtà storica dell’investment banking presieduta da Brandon Lutnick, figlio del Segretario al Commercio degli Stati Uniti, Howard Lutnick. L’orbita politica e finanziaria è quindi evidente: Bitcoin entra negli asset regolamentati attraverso reti istituzionali e famiglie di potere, andando ben oltre il mito libertario della decentralizzazione. All’interno di questa impalcatura, Tether emerge come azionista principale della società, affiancata dalla controllata Bitfinex e con una partecipazione di rilievo dell’investitore globale giapponese SoftBank, che detiene circa il 24% delle quote. Il progetto intendeva rappresentare la piena legittimazione del Bitcoin come riserva di valore industrializzata, con una società capace di accumulare BTC e costruire attorno ad essi un modello aziendale. Il ceo Jack Mallers lo ha dichiarato con un tono da manifesto programmatorio, sostenendo che la quotazione a New York serve a “dare al Bitcoin il posto che merita nei mercati globali”. Parole che però si sono scontrate con una Borsa cinica e diffidente.
Con 43.514 Bitcoin detenuti, pari a un controvalore di circa 4 miliardi di dollari, Twenty One Capital si colloca al terzo posto mondiale tra le società quotate che possiedono direttamente BTC. Lontana però dalla dominatrice assoluta, Strategy di Michael Saylor, che controlla oltre 660.000 BTC, ma attualmente soffre una crisi gravissima con un crollo del titolo superiore al 50% e con la minaccia che l’azienda possa essere costretta a vendere Bitcoin se il suo mNAV dovesse scendere sotto 1. Qui entra in gioco il vero nodo della questione: l’indicatore mNAV, un valore che rappresenta il rapporto tra la capitalizzazione aziendale e il patrimonio in Bitcoin. Quando supera 1, il mercato considera l’azienda un modello di crescita futuro rispetto agli asset posseduti. Quando scende sotto 1, il mercato sta dicendo l’opposto: l’azienda vale meno del suo Bitcoin. Una condizione che può portare alla vendita forzata dei token, creando una reazione a catena in grado di spingere ulteriormente giù il prezzo del BTC.
Questa minaccia non riguarda solo Strategy, ma tutto il comparto delle cosiddette società di tesoreria crypto, che negli ultimi mesi hanno visto le loro quotazioni precipitare in scia al calo del Bitcoin, che dai massimi d’inizio ottobre ha perso circa il 27%. Il mercato sta mettendo in discussione non la tecnologia, ma l’idea stessa di usare il Bitcoin come asset strutturale di bilancio. L’euforia dell’accumulo come simbolo di potere aziendale si sta scontrando con una realtà in cui le riserve digitali diventano un rischio più che un vantaggio, un elemento che può trascinare a picco l’intera impresa.
Ed è proprio in questo contesto che Tether compie una mossa inattesa e simbolica: si sposta sull’oro. L’azienda aveva fissato un obiettivo di 15 miliardi di dollari di utile per il 2025, ma tra il calo del Bitcoin, il rallentamento dei rendimenti dei Treasury e il ritracciamento dell’oro, la sostenibilità delle sue riserve è diventata improvvisamente fragile. Non solo: nelle scorse settimane S&P Global ha declassato USDT, dichiarando che un calo del valore del Bitcoin potrebbe rendere la stablecoin sottocollateralizzata. Una problematicità che mette a rischio la credibilità di una moneta digitale che dovrebbe essere per definizione stabile.
In risposta, Tether ha iniziato a comprare lingotti come uno Stato sovrano. Secondo l’ultimo rapporto del World Gold Council, è entrata fra i primi 30 detentori mondiali di oro, con 116 tonnellate, in aumento di 26 tonnellate rispetto al trimestre precedente. Nel solo terzo trimestre dell’anno, Tether risulta il maggiore acquirente globale, superando la Banca nazionale del Kazakistan e quella del Brasile. Un comportamento che non appartiene a un privato, né a una banca commerciale, ma a un soggetto che ragiona come una banca centrale ombra capace di orientare bilanci, mercati e percezioni.
Si apre così un nuovo scenario: il mondo cripto non si limita più a competere con la finanza tradizionale, ma imita gli Stati, accumula riserve, compra oro, influenza mercati globali. Tether, da attore nascosto dell’infrastruttura crypto, diventa una potenza monetaria non regolata, ma capace di decisioni con impatto sistemico. L’oro diventa quindi non un diversivo, ma un ancoraggio simbolico e geopolitico di fronte alla fragilità potenziale della stablecoin più usata al mondo. La domanda che emerge è semplice ma tremenda: quando una stablecoin inizia a comportarsi come una banca centrale, chi vigila sulla sua stabilità? La trasparenza promessa dal mercato digitale è sufficiente come garanzia, o servirà una nuova forma di regolazione globale capace di gestire questi soggetti ibridi che sovrappongono tecnologia, finanza e politica monetaria?
Il debutto amaro in Borsa di Twenty One Capital non è un evento isolato. È un sintomo. Il mercato sta chiedendo a tutte queste strutture di tesoreria crypto una cosa sola: dimostrare di essere aziende e non solo accumulatori di Bitcoin. Ed è qui che si giocherà la vera evoluzione del settore.
Blotix Press Office
La Banca centrale europea si prepara a cambiare marcia. Dopo un periodo di stabilità monetaria che ha rassicurato mercati e famiglie, la prospettiva delineata da Schroders e confermata indirettamente dalla stessa Bce indica che nel 2027 il costo del denaro potrebbe salire per ben due volte, fino a raggiungere un tasso base del 2,5%. Il segnale arriva in un momento delicato, perché l’inflazione dell’area euro si prevede nuovamente in salita e le economie più solide dell’Unione stanno crescendo più del previsto. Tale scenario, però, mette a rischio l’Italia, che fatica a crescere e potrebbe subire un duro colpo sul fronte dei mutui, con effetti negativi anche sulla dinamica dei consumi e degli investimenti.
A parlare non sono solo le previsioni di società di consulenza, ma una voce autorevole come Isabel Schnabel, membro del comitato esecutivo della Bce e considerata tra le candidate a guidare Francoforte al termine del mandato Lagarde. In un’intervista a Bloomberg, Schnabel ha spiegato che non ci saranno tagli dei tassi nel 2026 e che la prossima mossa della Bce non sarà un ribasso ma un aumento del costo del denaro. Questo cambio di prospettiva nasce da un ragionamento tecnico: l’inflazione non è completamente domata e rischia di riaccendersi se la politica monetaria resta troppo accomodante in una fase di crescita europea superiore alle stime. Secondo Schroders, proprio questo rialzo dell’attività economica dell’Eurozona, con un Pil previsto al +2,1% entro il 2027, porterà a un aumento dei prezzi fino al 2,1%, costringendo la Bce a intervenire.
La domanda che preoccupa le famiglie italiane è però molto semplice: cosa succede ai mutui? La risposta è diretta. Se i tassi della Bce saliranno, aumenteranno anche i valori di riferimento per i prestiti immobiliari, ovvero Euribor per i mutui a tasso variabile e Eurirs/Irs per i mutui a tasso fisso. Questo significa che chi ha puntato sul variabile sperando in un calo graduale delle rate rischia di vedere un aumento dell’importo mensile. Anche chi pensa di accendere un nuovo mutuo nei prossimi anni potrebbe trovarsi di fronte a costi più elevati sia per il fisso che per il variabile. Si tratta di un cambiamento che arriva dopo un periodo già difficile per chi compra casa: secondo gli ultimi dati Abi (ottobre 2025), i tassi italiani sui mutui sono già in crescita da mesi, e la domanda di prestiti risulta più debole, riflettendo il clima di incertezza.
Non si tratta solo di una questione privata di famiglie e banche. Una stretta della Bce colpirebbe in modo specifico l’economia italiana. A differenza della media europea, il nostro Paese registra una crescita del Pil molto debole, prevista allo 0,7% nel 2027, e un’inflazione stabile al 2%. In altre parole, l’Italia non ha quella crescita “eccessiva” che giustificherebbe una frenata monetaria, ma pagherebbe comunque gli effetti della politica comune europea. È paradossale: l’Eurozona nel suo complesso si muove troppo velocemente per i parametri della stabilità, mentre l’Italia si muove troppo lentamente per reggere il costo del denaro più caro.
Il confronto con la Germania aiuta a capire la situazione. Berlino si trova in un momento di difficoltà economica simile al nostro, ma a differenza dell’Italia può contare su un massiccio piano di investimenti pubblici che assorbe parte degli effetti negativi della stretta monetaria. Il nostro Paese, invece, ha un debito pubblico troppo elevato per adottare una manovra espansiva ampia e strutturale. Questo rende il sistema economico nazionale più vulnerabile a tassi elevati, con effetti che possono rallentare gli investimenti delle imprese, la domanda interna e il settore immobiliare. In un contesto simile, il rischio è quello di una crescita asfittica, in cui famiglie e imprese riducono consumi e investimenti proprio mentre la politica monetaria si irrigidisce.
Gli analisti ritengono che nei prossimi mesi il dibattito si sposterà su due fronti. Da una parte, le famiglie cercheranno soluzioni di protezione per il costo dei mutui, valutando surroghe o conversioni verso tassi più stabilizzati e meno sensibili ai cambiamenti Bce. Dall’altra, si aprirà una discussione politica sulla possibilità di introdurre incentivi o forme di tutela per il mercato immobiliare, per evitare un blocco delle compravendite con ricadute sull’edilizia e sui settori collegati. Un mutuo più caro, infatti, non è solo un problema per chi compra casa, ma per l’intero sistema produttivo che dipende dal ciclo immobiliare.
Uno scenario di tassi in aumento, inoltre, modifica anche il comportamento delle banche. Se la Bce fa salire il costo del denaro, gli istituti di credito ricevono un incentivo a rendere più redditizio il deposito del risparmio e a ridurre l’erogazione del credito, soprattutto verso soggetti con redditi instabili o senza garanzie solide. Questo complica l’accesso ai mutui per i giovani lavoratori o per chi non ha capitali iniziali elevati, accentuando le disuguaglianze generazionali nell’accesso alla proprietà immobiliare. Il rischio è quello di un mercato della casa dominato da redditi più alti e da investitori, a danno della classe media.
Tutto questo porta a una conclusione chiara: il rialzo dei tassi non è solo un fatto economico, ma una scelta politica monetaria con conseguenze sociali. Il 2027 potrebbe aprire una fase complessa, in cui la priorità di controllare l’inflazione finirà per frenare le economie più fragili del continente. Per l’Italia, la vera sfida sarà non subire questa stretta, ma trovare strumenti per trasformarla in un’opportunità di ristrutturazione, investimenti mirati e sostegno alle famiglie. La partita non riguarda solo Francoforte, ma anche la capacità del nostro Paese di proteggere la propria crescita in un contesto europeo che si fa più duro.
Blotix Press Office
- Perché la blockchain può diventare il nuovo mercato globale
- Un wallet congelato da Tether riapre il dibattito sul controllo delle stablecoin
- Dalle stablecoin ai fondi privati come la tokenizzazione cambia l’universo degli investitori
- BlackRock cambia strategia su Bitcoin e la tokenizzazione ridisegnerà tutti gli asset globali